この記事の要点
インボイス発行事業者以外の相手(免税事業者など)から仕入れたときに、仕入税額相当額の一定割合を控除できる経過措置は、令和8年10月1日から控除割合が80%から70%に変わります。期限は2年延長され、令和10年10月からは50%、令和12年10月からは30%、令和13年10月以降は控除できません。あわせて、令和8年10月1日以後に開始する課税期間からは、一つの相手先からの仕入れが年または事業年度で税込1億円を超える部分に経過措置を使えなくなります。免税事業者から登録した人向けの2割特例は、令和8年9月30日までの日の属する課税期間で終わり、個人事業者には令和9年分と令和10年分に限って3割特例が設けられました。この記事では、静岡の会社で免税事業者との取引が多い場面を挙げ、帳簿の記号、仕入先台帳の区分、取引先への案内文を生成AIで下書きし、税務の判断は税理士と税務署に確かめる手順をまとめます。
令和8年10月1日から控除割合が変わる
8割から7割へ、期限は2年延長
インボイス制度では、インボイス発行事業者以外の者(消費者、免税事業者、登録を受けていない課税事業者)からの課税仕入れは、原則として仕入税額控除ができません。ただし制度開始から一定期間は、仕入税額相当額の一定割合をみなして控除できる経過措置があります。国税庁のインボイスQ&A問113(令和8年4月改訂)に、期間と割合が次のとおり載っています。
| 期間 | 控除できる割合 |
|---|---|
| 令和5年10月1日から令和8年9月30日まで | 仕入税額相当額の80% |
| 令和8年10月1日から令和10年9月30日まで | 仕入税額相当額の70% |
| 令和10年10月1日から令和12年9月30日まで | 仕入税額相当額の50% |
| 令和12年10月1日から令和13年9月30日まで | 仕入税額相当額の30% |
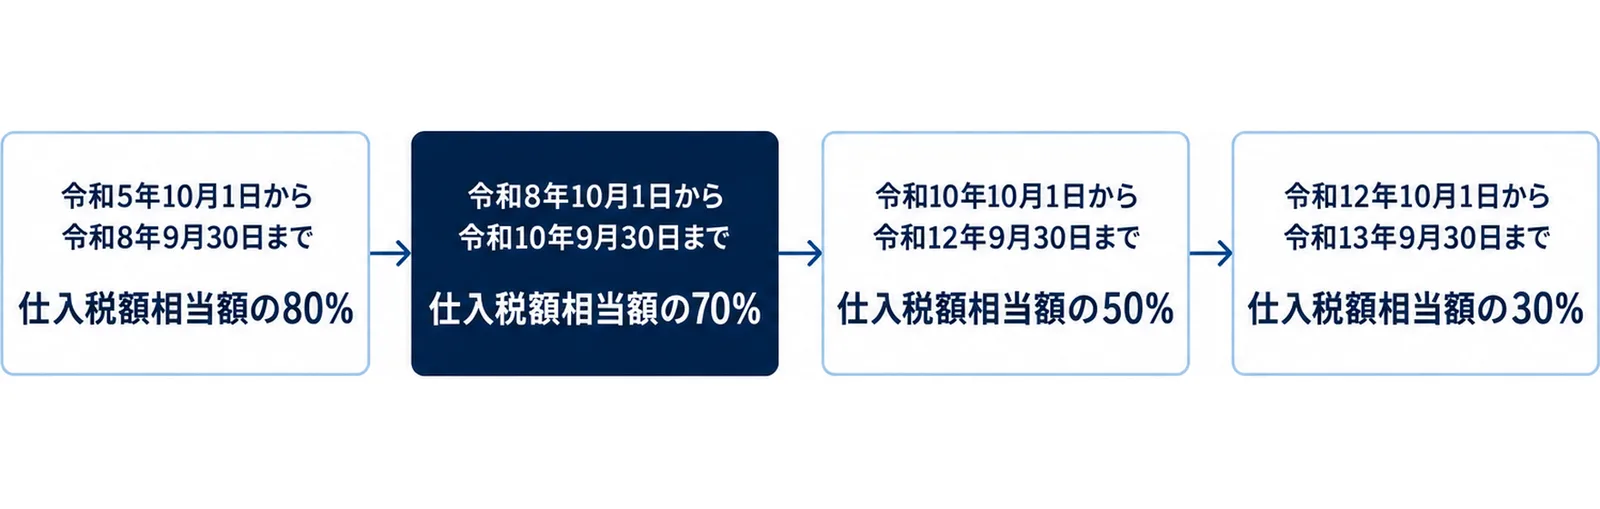
改正前は令和8年10月から3年間が50%、その後は控除なしでした。国税庁の令和8年度税制改正特集とリーフレットによると、適用期限を2年間延長したうえで、控除できる割合を7割・5割・3割に見直した、という改正です。
その後は5割、3割、そして0
令和8年10月からの2年間が70%、令和10年10月からの2年間が50%、令和12年10月からの1年間が30%、令和13年10月以降は0%です。今回の10月の切り替えは、80%から70%への10ポイントの変化にとどまりますが、2年後にはさらに20ポイント下がります。免税事業者との取引を続ける会社は、今回の切り替えのときに、2年後・4年後まで見た仕入先との話し合いの予定を立てておくと、毎回慌てずに済みます。
相手先ごとの上限が1億円に
もう一つの変更が控除限度額です。問113によると、一つの免税事業者等からの経過措置の対象となる課税仕入れの合計額が、その年または事業年度で一定の金額を超える場合、超えた部分には経過措置を使えません。この金額は、令和6年10月1日から令和8年9月30日までの間に開始する課税期間では税込10億円、令和8年10月1日以後に開始する課税期間では税込1億円です。
10億円から1億円への引き下げなので、対象になる会社は限られます。ただ、特定の仕入先1社からの仕入れが年1億円に近い会社は、その仕入先が登録しているかを先に確かめてください。
2割特例は9月30日を含む課税期間で終わる
個人事業者には3割特例
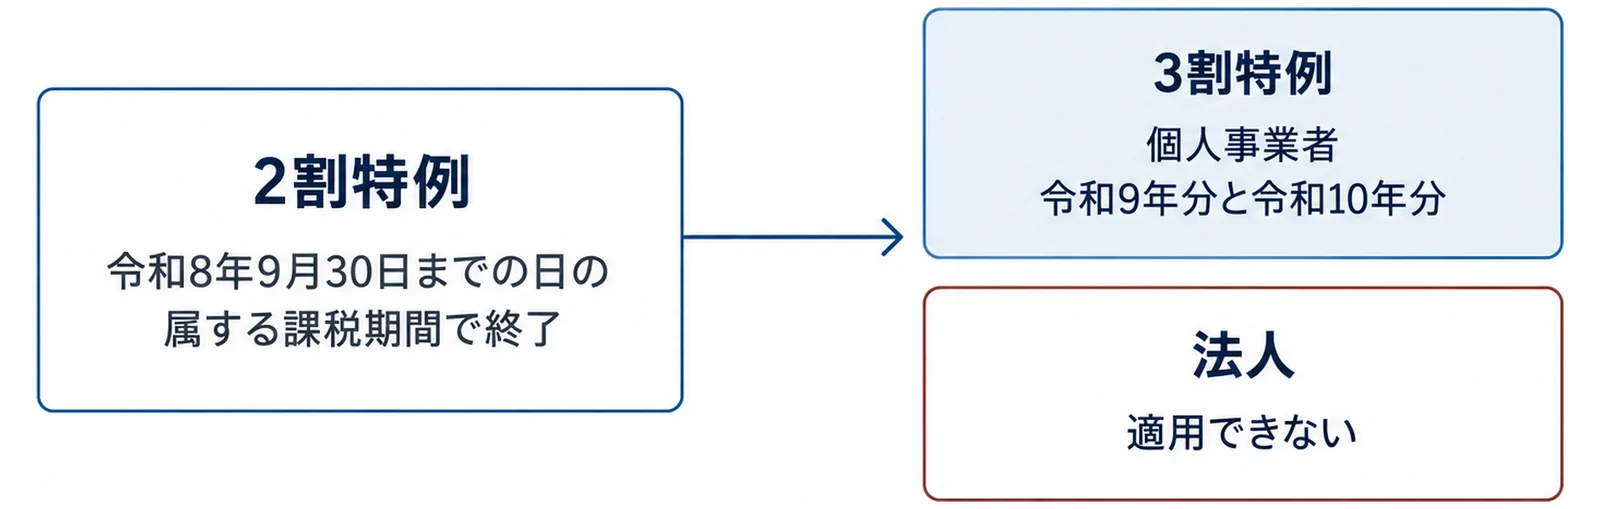
免税事業者がインボイス発行事業者になった場合に、納める消費税を売上税額の2割にできる2割特例は、国税庁のリーフレットによると令和8年9月30日までの日の属する課税期間で終了します。代わりに、個人事業者である発行事業者の令和9年分と令和10年分の申告については、納付税額を売上に係る消費税額の3割にできる3割特例が設けられました。3割特例を使うには確定申告書にその旨を付記する必要があり、2割特例と同じく、免税事業者が発行事業者になったこと(または課税事業者選択届出書の提出)で免税点制度を受けられなくなる課税期間に限られます(国税庁・令和8年度税制改正特集)。
法人には3割特例がない
リーフレットの図では、3割特例は個人事業者のみで、法人は適用できないと示されています。12月決算の法人を例にすると、令和8年12月期までは2割特例、令和9年12月期以降は3割特例も2割特例も使えません。小さな法人で免税事業者から登録した会社は、令和9年の期から納税額が変わるので、簡易課税を含めた計算方法を早めに決める必要があります。
簡易課税への届出の特例
2割特例や3割特例を使った発行事業者が、その翌課税期間の確定申告期限までに簡易課税制度選択届出書を出したときは、翌課税期間から簡易課税を使えるとされました。この見直しは、翌課税期間が令和8年10月1日以後に終了する場合に適用されます。届出の期限と自社の課税期間の関係は、税理士か税務署に確かめてから動いてください。この記事は制度の一次資料をたどる手引きであり、個々の会社の税額計算を判断するものではありません。
帳簿と請求書の要件は変わらない
帳簿に「70%控除対象」などと書く
経過措置を使うには、帳簿と請求書等の保存が要件です。問113は、帳簿には原則の記載事項に加えて、「80%控除対象」「免」など、経過措置の適用を受ける課税仕入れである旨の記載が必要だとしています。取引ごとに書く方法のほか、対象取引に「※」や「☆」の記号を付け、「※は80%控除対象」のように別に表示する方法も認められています。
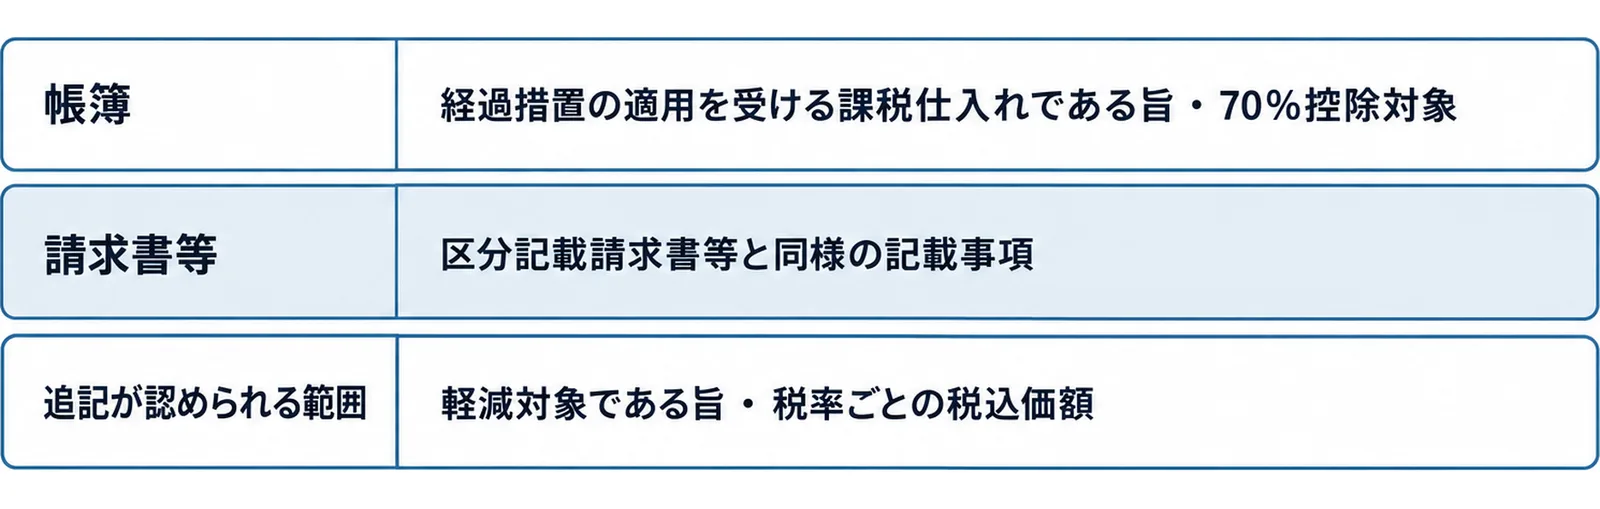
10月以降は割合が変わるので、記号の説明文も「70%控除対象」に直します。会計ソフトの税区分の名称と、帳簿の凡例を同じ日に切り替えるのが、混乱を避ける一番の近道です。
請求書は区分記載請求書と同じ事項
免税事業者から受け取る請求書等には、区分記載請求書等と同様の記載事項が必要です。作成者の氏名または名称、取引年月日、取引内容(軽減税率の対象ならその旨)、税率ごとに合計した税込価額、書類を受け取る事業者の氏名または名称の5つです。
追記が認められる範囲
受け取った請求書に「軽減対象である旨」と「税率ごとの税込価額」の記載がない場合に限り、受け取った側が自分で追記して保存することが認められています。それ以外の項目が抜けた請求書は、相手に書き直してもらう必要があります。農家や個人の職人からの請求書は形式がまちまちなので、10月を機に、自社側で用意した請求書のひな形を渡しておくと、追記の手間が減ります。
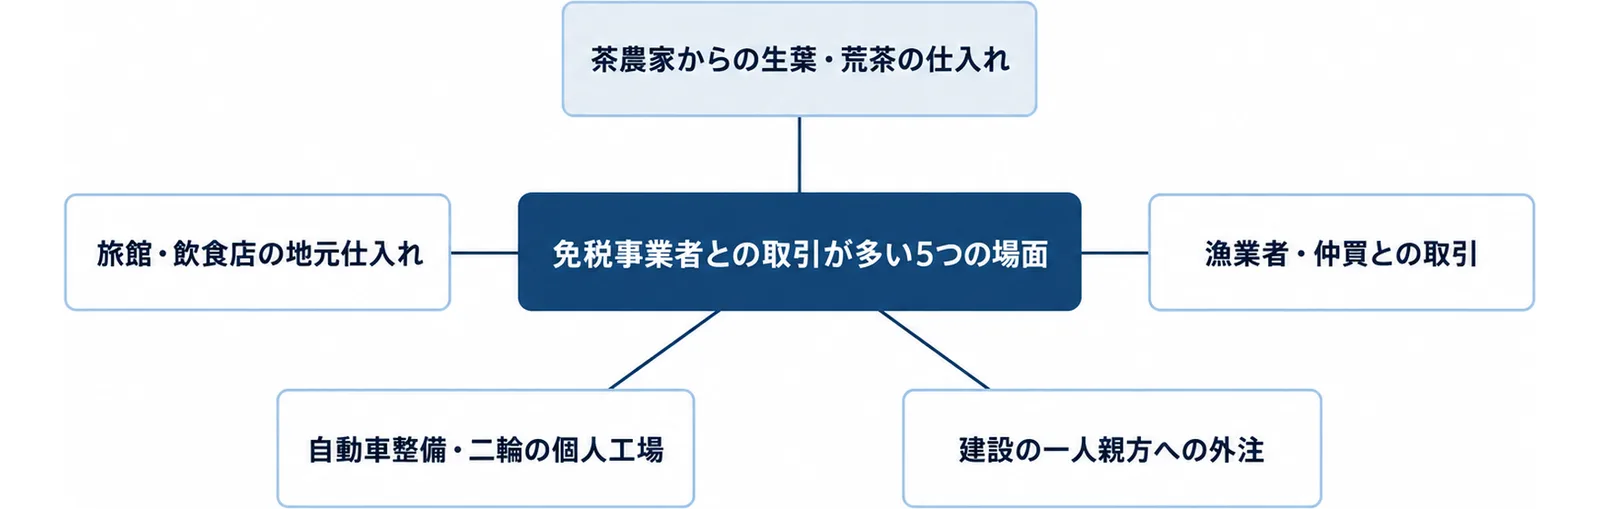
静岡の現場で免税事業者との取引が多い5つの場面
茶農家からの生葉・荒茶の仕入れ
静岡県は茶の栽培面積が11,600ヘクタールで全国の34.7%を占め、荒茶生産量は2025年に24,100トンで鹿児島県に次ぐ2位でした(静岡県「Myしずおか日本一」茶)。茶商や製茶工場、茶の小売店は、個人の茶農家から生葉や荒茶を仕入れることが多く、仕入先に免税事業者が含まれる典型です。仕入先の数が多いほど、登録している農家と登録していない農家の区分を台帳で持っておかないと、帳簿の記号付けが追いつきません。茶業の文書仕事の全体は静岡の茶業×生成AIにまとめてあります。
漁業者・仲買との取引
焼津漁港は水揚げ金額で全国1位が続き、2025年は460.1億円でした(焼津市「焼津漁港の情報」)。水産加工の会社や魚を扱う飲食店では、個人の漁業者や小規模な仲買からの仕入れが日常にあります。市場を通す取引と直接の取引で書類の形が違うので、直接取引の相手だけを先に台帳で区分してください。水産加工の現場は焼津・沼津の水産加工×生成AIで扱っています。
建設の一人親方への外注
建設業では、一人親方や小規模な専門工事業者への外注が多く、免税事業者との取引が最も密な業種の一つです。外注費は金額が大きいので、70%への切り替えで控除額の差が出やすい場面でもあります。相手に登録を求めるかどうかは、後述する公正取引委員会の考え方に沿って進めてください。現場書類の使い方は建設業の生成AI活用7選にまとめてあります。
自動車整備・二輪の個人工場
浜松市は二輪産業の発祥地で、輸送用機械の部品を扱う小さな工場や個人の整備工場が多くあります。部品の加工や修理を個人の工場に外注している会社は、外注先の登録の有無を確かめる対象です。整備工場側の文書は静岡の自動車整備工場と生成AIで扱っています。
旅館・飲食店の地元仕入れ
旅館やホテル、飲食店は、地元の農家から野菜を、漁師から魚を直接仕入れることが売りになっています。仕入先ごとの金額は小さくても件数が多いので、経過措置の記号付けは件数分の作業になります。会計ソフトで仕入先ごとに税区分を固定できるなら、10月1日付けで一括して直すのが確実です。
取引先への案内文を生成AIで下書きする
買い手として免税の仕入先に出す案内
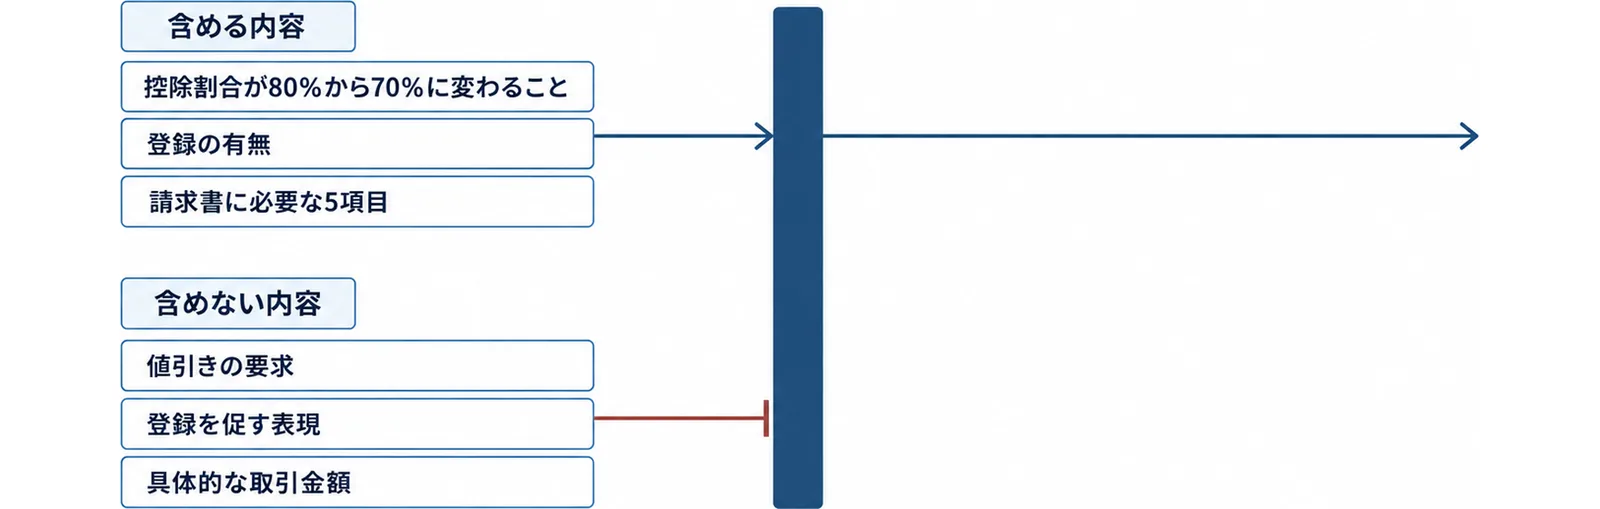
10月からの変更を仕入先に知らせる文書は、事実の説明に徹します。控除割合が80%から70%に変わること、帳簿の記載のために登録の有無を教えてほしいこと、請求書に必要な5項目を伝えることの3点です。指示文の例です。
あなたは静岡県内の食品製造業の経理担当です。個人の農家である仕入先に送る、インボイス制度の経過措置に関する案内文を600字以内で作ってください。
含める内容:
- 令和8年10月1日から、免税事業者からの仕入れで控除できる割合が80%から70%に変わること(出典: 国税庁インボイスQ&A問113)
- 帳簿の記載のため、インボイス発行事業者の登録の有無と、登録している場合は登録番号を教えてほしいこと
- 請求書に「作成者名・取引年月日・取引内容・税率ごとの税込価額・宛名」の5項目を入れてほしいこと
含めない内容:
- 値引きの要求、取引の見直しを示唆する表現
- 登録を促す表現、登録しない場合の不利益の説明
- 具体的な取引金額
文体: ですます調。相手を「様」で呼ぶ。専門用語には短い説明を添える。
出てきた文章は、税理士に一度見てもらってから使います。文章の骨組みは共通なので、仕入先の業種ごとに冒頭の一文だけ変えれば使い回せます。
売り手として登録の有無を伝える文
自社が免税事業者で、取引先から登録の有無を聞かれる側の場合もあります。この場合の返答は、登録していない事実、10月以降も請求書には5項目を記載すること、登録の予定があればその時期、の3点で足ります。登録するかどうかは、取引先の求めではなく自社の判断で決めるものです。
独占禁止法・取適法に触れない書き方
公正取引委員会・財務省・経済産業省などが公表している免税事業者及びその取引先のインボイス制度への対応に関するQ&Aは、取引上優越した立場の買い手が免税事業者に対して一方的に値引きを求めたり、登録しなければ取引を打ち切ると告げたりすることが、独占禁止法や下請法(令和8年1月1日からは中小受託取引適正化法)上問題となるおそれがあると説明しています。
案内文に「登録をお願いします」「登録されない場合は」といった文を入れると、この線に近づきます。生成AIは「丁寧なお願い」の形でこうした文を足しがちなので、指示文の「含めない内容」に必ず書き、出てきた文章からも拾ってください。買い手側の価格協議の進め方は購買・調達の生成AI|取適法対応と価格協議の準備で扱っています。
社内の手順書と仕入先台帳の整理
仕入先を3区分に分ける
台帳は、登録済み(登録番号あり)、未登録(経過措置の対象)、確認中の3区分にします。確認中の相手には10月中に案内文を送り、返答が来た順に区分を移します。経過措置の対象の相手については、年間の仕入額を欄に持たせておくと、1億円の上限との距離も同じ表で見えます。
区分の欄を足す作業と、返答メールから登録番号を抜き出して表にまとめる作業は生成AIに任せられます。ただし、登録番号が本当に有効かは、国税庁の適格請求書発行事業者公表サイトで人が確かめてください。
会計ソフトの設定と帳簿の記号
会計ソフトの税区分は、10月1日以後の取引から70%控除の区分に切り替えます。9月30日以前の取引を10月に入力する場合は80%のままなので、取引日を基準に区分が決まることを、経理の手順書に一文で書いておきます。手順書の下書きは、現行の手順書と国税庁の問113の要点を渡して生成AIに作らせ、「取引日で判定する」「記号の凡例を直す」「請求書の5項目を確認する」の3点が入っているかを人が確かめます。経理・総務の生成AIの使い方の全体は経理・総務・人事の生成AI活用8業務にまとめてあります。
生成AIに渡さないもの
仕入先の個人名と住所、登録番号、取引金額を並べた台帳そのものは、生成AIに入力しません。台帳の設計(列の名前と区分の定義)だけを相談し、実データは自社の表計算ソフトで扱います。返答メールから登録番号を抜き出させる場合も、氏名と住所を伏せたうえで、番号だけを対象にしてください。社内のルールがまだ無い会社は、静岡の中小企業の生成AI利用ルール|A4一枚で始めるの形で先に決めておくと、経理担当が迷いません。
県内の相談窓口
税務署とインボイスコールセンター
制度の内容は、国税庁のインボイスコールセンターで電話相談ができます。個別の申告や計算については、所轄の税務署か顧問税理士に確かめてください。この記事の内容は国税庁の公開資料に基づいていますが、自社の課税期間や届出の状況によって結論が変わる論点は、専門家の判断に委ねます。
よろず支援拠点と商工会議所
取引先との話し合いの進め方や、価格の相談は、静岡県よろず支援拠点で無料で相談できます。静岡市は静岡商工会議所、浜松市は浜松商工会議所が会員向けの経営相談を行っています。インボイスに関する個別相談会や説明会の有無と日程は、2026年9月時点で各所のページで確認してください。県内の公的な相談先の全体像は静岡県のDX・AI支援窓口にまとめてあります。
まとめ
免税事業者からの仕入れの経過措置は、令和8年10月1日から控除割合が80%から70%に変わり、令和10年10月から50%、令和12年10月から30%、令和13年10月以降は控除できません。令和8年10月1日以後に開始する課税期間からは、相手先ごとの上限が税込1億円になります。2割特例は令和8年9月30日を含む課税期間で終わり、個人事業者には令和9年分と令和10年分の3割特例があります。
静岡では茶農家、漁業者、一人親方、個人の整備工場、地元の農家や漁師との取引で免税事業者が多く出てきます。仕入先台帳を3区分に分け、帳簿の記号と会計ソフトの税区分を10月1日付けで直し、取引先への案内文は生成AIで下書きして税理士が確認する。値引きの要求や登録の要請を案内文に入れない。この段取りで、10月の切り替えを事務の負担を増やさずに越えられます。
よくある質問
Q. 10月1日以降、免税事業者からの仕入れは一切控除できなくなるのですか。
いいえ。令和8年10月1日から令和10年9月30日までは仕入税額相当額の70%を控除できます。その後は令和12年9月30日まで50%、令和13年9月30日まで30%で、控除できなくなるのは令和13年10月1日以降です。帳簿に経過措置の適用を受ける旨を書き、区分記載請求書と同じ事項が書かれた請求書等を保存することが要件です。
Q. 9月中の取引を10月に入力する場合、割合はどちらですか。
割合は取引の日で決まります。令和8年9月30日までの課税仕入れは80%、10月1日以後は70%です。会計ソフトの税区分を切り替えるときは、入力日ではなく取引日で判定することを手順書に書いておいてください。
Q. 1億円の上限は、仕入先全体の合計ですか。
一つの免税事業者等からの経過措置の対象となる課税仕入れの合計額が、その年または事業年度で税込1億円を超える場合に、超えた部分に経過措置を使えません。相手先ごとの判定で、令和8年10月1日以後に開始する課税期間から適用されます。改正前の金額は税込10億円でした。
Q. 免税事業者の仕入先に「登録してください」と頼んでもよいですか。
登録するかどうかは相手の判断です。公正取引委員会などのQ&Aは、取引上優越した立場の買い手が一方的に値引きを求めたり、登録しなければ取引を打ち切ると告げたりすることが独占禁止法や下請法上問題となるおそれがあるとしています。案内文は事実の説明と、登録の有無を教えてほしいという依頼にとどめてください。
Q. 2割特例が終わったあと、小さな法人はどう計算しますか。
3割特例は個人事業者のみで、法人には適用されません。国税庁のリーフレットでは、12月決算の法人は令和9年12月期以降に2割特例も3割特例も使えないと示されています。簡易課税を選ぶ場合の届出の特例もあるので、自社の課税期間と届出の期限を税理士か税務署に確かめてください。
Q. 仕入先の台帳を生成AIに入れて整理させてもよいですか。
個人名、住所、登録番号、取引金額が並んだ台帳そのものは入力しないでください。列の名前と区分の定義を相談する、返答メールから氏名と住所を伏せて登録番号だけを抜き出させる、という使い方にとどめます。登録番号が有効かどうかは、国税庁の公表サイトで人が確かめます。
運営元 Uravation より自社に近い業務から着手先を選ぶ材料として、業務別の生成AI活用事例50例を無料で公開しています。 生成AI活用事例 業務別50選を受け取る(無料)
参考・出典
- 国税庁「インボイスQ&A 問113 免税事業者等からの仕入れに係る経過措置」(令和8年4月改訂・期間と割合の表、1億円の限度額、帳簿と請求書等の記載事項)
- 国税庁「インボイス制度に関する令和8年度税制改正について(令和8年度税制改正特集)」(7・5・3割控除、2割特例の終了、3割特例、簡易課税選択届出書の提出期限の特例)
- 国税庁「インボイスコールセンター」
- 公正取引委員会ほか「免税事業者及びその取引先のインボイス制度への対応に関するQ&A」(令和4年1月作成)
- 静岡県「Myしずおか日本一 茶」(栽培面積11,600ヘクタール・全国34.7%、荒茶生産量2025年24,100トン)
- 焼津市「焼津漁港の情報」(2025年の水揚げ金額460.1億円)
- 静岡県よろず支援拠点「静岡県よろず支援拠点」