この記事の要点
不動産取得税は、不動産(土地・家屋)を取得した人に一度だけかかる県の税金です。売買・贈与・交換・建築(新築・増築・改築)などによる取得が対象で、登記の有無や有償・無償に関わらず課税されます。相続は課税されません(静岡県「不動産取得税について」(2026年9月29日更新))。
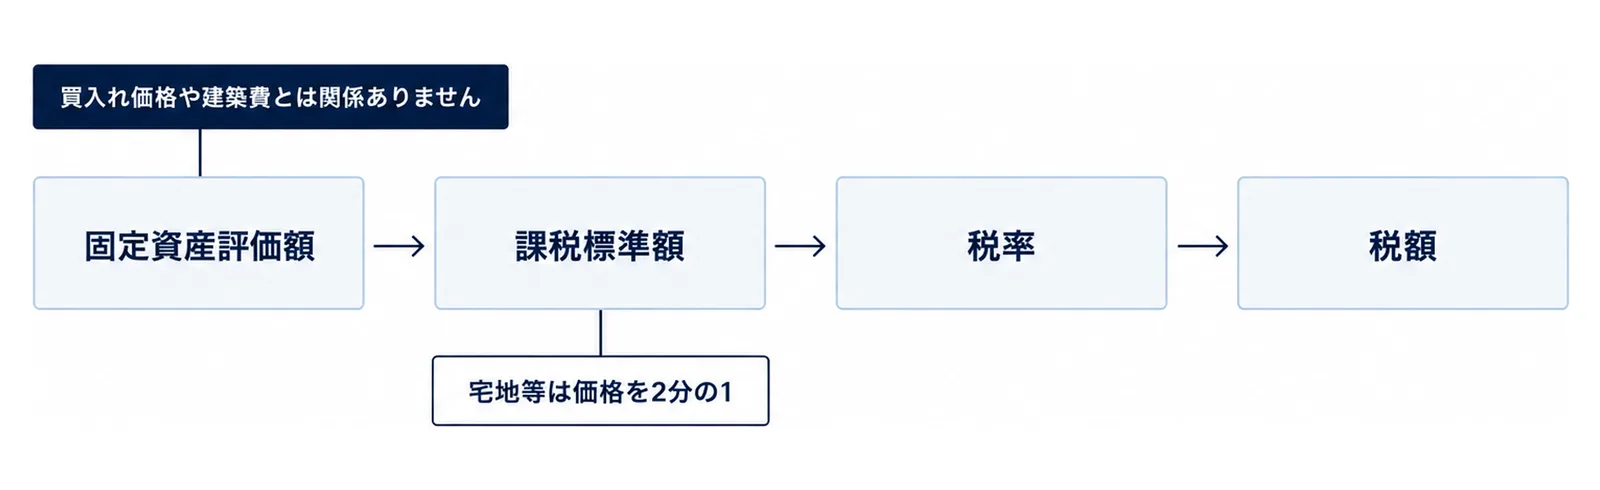
税額は「課税標準額(不動産の価格等)×税率」で、令和9年3月31日までに取得した場合の税率は、土地3%・住宅用の家屋3%・住宅用以外の家屋4%です。宅地や雑種地等(宅地比準土地となるものに限る)は、価格を2分の1にして計算します(静岡県「不動産取得税を納める額(税金の計算の仕組み)」(2026年4月1日更新))。
令和8年4月1日以降に取得した不動産から、課税されない少額の基準(免税点)が土地16万円・建築以外の家屋34万円・建築した家屋66万円に上がりました。県のページ(2026年9月29日更新)は、令和8年4月1日以降に課税する分から、納期限を納税通知書を出した月の翌月の末日に変える予定と書いています。実際の納期限は、届いた納税通知書で確かめます。
税額の計算の仕組み
課税標準額は固定資産評価額
課税標準額のもとになる価格は、固定資産評価基準により算出した価格(いわゆる固定資産評価額)で、市町の固定資産課税台帳に登録されている価格です。県のページは「買入れ価格や建築費とは関係ありません」と書いています。新築家屋のように台帳に価格がまだ登録されていない不動産は、県または市町が固定資産評価基準に基づいて算定します(静岡県「不動産取得税を納める額」)。
台帳の価格は、市町が出す評価証明書で確かめられます。静岡市の場合、評価証明書の手数料は1年度あたり土地1筆・家屋1棟で300円、同じ名義の土地・家屋が1件増えるごとに100円を足し、今年度を含めて5年度分を発行できます。コンビニでの取り扱いはありません。1月2日以降に所有者が変わった場合は新しい所有者であることがわかる書類(登記事項証明書等)が、納税義務者の同一世帯の親族などでない人が代理で請求する場合は委任状などが要ります(静岡市「固定資産に関する証明書(評価証明書・名寄帳など)」(2026年3月17日更新))。
税率の早見表
| 取得したもの | 税率 | 課税標準 |
|---|---|---|
| 土地(宅地・宅地比準の雑種地等) | 3% | 価格の2分の1 |
| 土地(上記以外) | 3% | 価格 |
| 住宅用の家屋 | 3% | 価格 |
| 住宅用以外の家屋(別荘を含む) | 4% | 価格 |
税率は平成20年4月1日から令和9年3月31日までに取得した場合の値で、宅地等を2分の1にする特例は平成8年1月1日から令和9年3月31日までの取得が対象です。県のページは、別荘を住宅用以外の家屋に含めると書いています(静岡県「不動産取得税を納める額」)。
計算例
仮に、固定資産評価額2,000万円の宅地を令和8年度中に買った場合は、2,000万円×2分の1×3%=30万円です。評価額5,000万円の工場の建物(住宅用以外の家屋)を取得した場合は、5,000万円×4%=200万円です。どちらも、軽減や特例を受けない場合の計算です。
令和8年4月からの変更の早見表
免税点が上がった
取得した物件の課税標準となるべき額が次の金額未満なら、不動産取得税は課税されません(静岡県「不動産取得税を納める額」の「免税点(少額物件の扱い)」)。
| 取得したもの | 令和8年4月1日以降の取得 | 令和8年3月31日までの取得 |
|---|---|---|
| 土地 | 16万円 | 10万円 |
| 家屋(建築による取得以外) | 34万円 | 12万円 |
| 家屋(新築・増築・改築) | 66万円 | 23万円 |
新築住宅の床面積の要件
新築住宅の軽減を受けられる住宅(特例適用住宅)は、床面積が40㎡以上240㎡以下の住宅です。令和8年3月31日までに取得した場合は50㎡以上240㎡以下(共同賃貸住宅は1戸当たり40㎡以上240㎡以下)でした。床面積には、住宅用の物置・車庫等の附属屋の面積も含みます(静岡県「新築住宅の軽減措置」(2026年6月5日更新))。
納期限を翌月の末日に変える予定
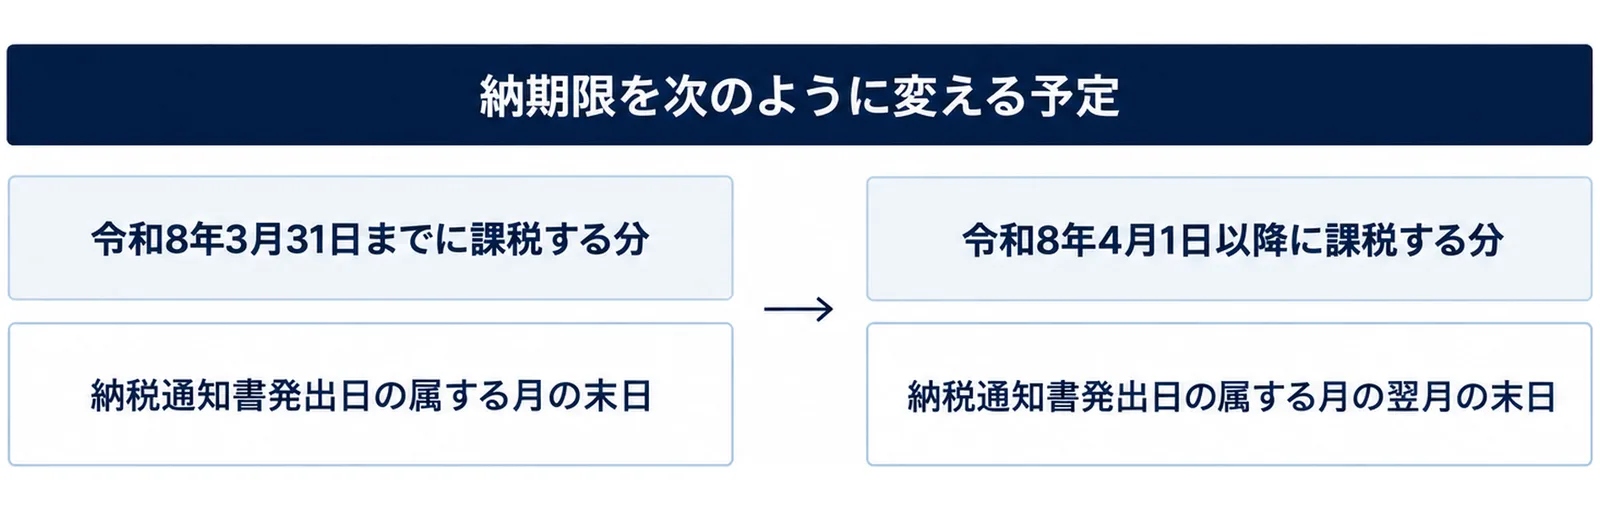
不動産取得税は、財務事務所から届く納税通知書で納めます。県は、令和7年(1月1日~12月31日)に住宅を新築した人には、通常は令和8年6月~9月に納税通知書を送っています。東伊豆町・熱海市・伊東市・三島市・伊豆市・伊豆の国市・函南町・小山町・島田市・焼津市・藤枝市・袋井市で令和7年に住宅を新築した人への発送は遅れる見込みで、県は令和8年度中に送る予定としています(静岡県「特定の市町において令和7年に住宅を新築された皆様へ」(2026年7月17日更新))。県は、令和8年4月1日以降に課税する分について、納期限を次のように変える予定としています(静岡県「不動産取得税について」)。
| 課税する時期 | 納期限 | 県のページの例 |
|---|---|---|
| 令和8年3月31日まで | 納税通知書発出日の属する月の末日 | R8.3.10発出の場合、R8.3.31納期 |
| 令和8年4月1日以降 | 納税通知書発出日の属する月の翌月の末日 | R8.4.10発出の場合、R8.6.1納期 |
納期限が土曜日・日曜日・国民の祝日・休日に当たる場合は、その翌日が納期限です。あわせて、課税額が高額となる人に郵送していた「不動産取得税について(事前のお知らせとお願い)」は、令和8年3月31日までに課税する分をもって郵送を終了するとしています(静岡県「不動産取得税について」)。納付は、金融機関やコンビニエンスストア等の窓口、ペイジー、クレジットカード、スマートフォン決済アプリでできます(静岡県「不動産取得税の納税について」)。
申告の期限と提出先の財務事務所
取得した日から60日以内
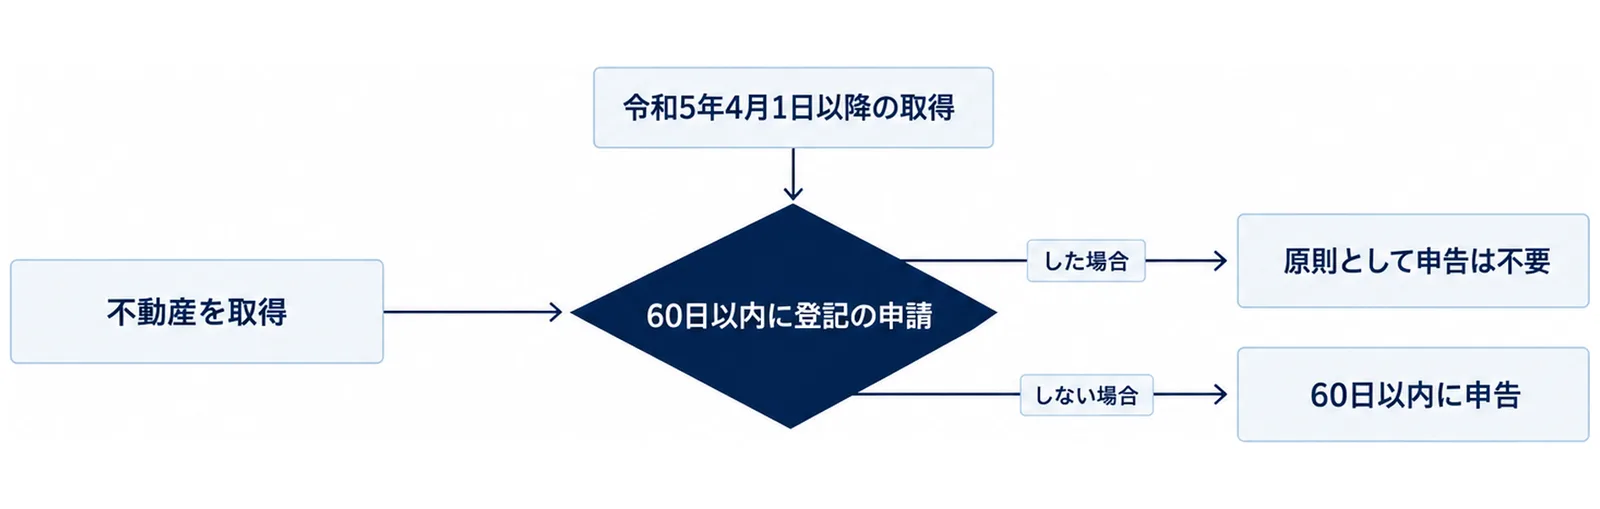
不動産を取得した人は、取得した日から60日以内に申告します。令和5年4月1日以降に取得した不動産について、60日以内に不動産登記の申請をした場合は、原則として申告は不要です。登記の申請をしない場合は、60日以内に申告します。メールやファクスによる申告はできず、郵送で出す場合や手続の問い合わせは管轄の財務事務所に確かめます(静岡県「不動産取得税の手続」)。県のQ&Aは、郵送の場合は提出書類が変わる場合があるので、所在地を管轄する県財務事務所に直接問い合わせるよう書いています(静岡県「不動産取得税Q&A」)。
8つの財務事務所と管轄
問い合わせと申告の先は、不動産の所在地で決まります(静岡県「不動産取得税のお問合せ」(2026年7月10日更新))。
| 財務事務所(担当) | 電話 | 管轄区域(不動産の所在地) |
|---|---|---|
| 下田財務事務所(課税課) | 0558-24-2018 | 下田市・東伊豆町・河津町・南伊豆町・松崎町・西伊豆町 |
| 熱海財務事務所(課税課) | 0557-82-9071 | 熱海市・伊東市 |
| 沼津財務事務所(直税第2課) | 055-920-2033 | 沼津市・三島市・御殿場市・裾野市・伊豆市・伊豆の国市・函南町・清水町・長泉町・小山町 |
| 富士財務事務所(課税課) | 0545-65-2129 | 富士宮市・富士市 |
| 静岡財務事務所(直税第2課) | 054-286-9170 | 静岡市 |
| 藤枝財務事務所(課税課) | 054-644-9132 | 島田市・焼津市・藤枝市・牧之原市・吉田町・川根本町 |
| 磐田財務事務所(課税課) | 0538-37-2222 | 磐田市・掛川市・袋井市・御前崎市・菊川市・森町 |
| 浜松財務事務所(直税第2課) | 053-458-7146 | 浜松市・湖西市 |
住宅を新築・取得したときの軽減
家屋の軽減
特例適用住宅を建築した場合は、一戸につき価格から1,200万円を控除します。認定長期優良住宅の場合は1,300万円です。県のページの計算式は「(不動産の価格-1,200万円)×3%=税額」です。要件を満たす共同住宅(マンション、アパート)を建築した場合も、注文住宅と同じくこの新築住宅の軽減措置に当たります(静岡県「新築住宅の軽減措置」)。
土地の軽減
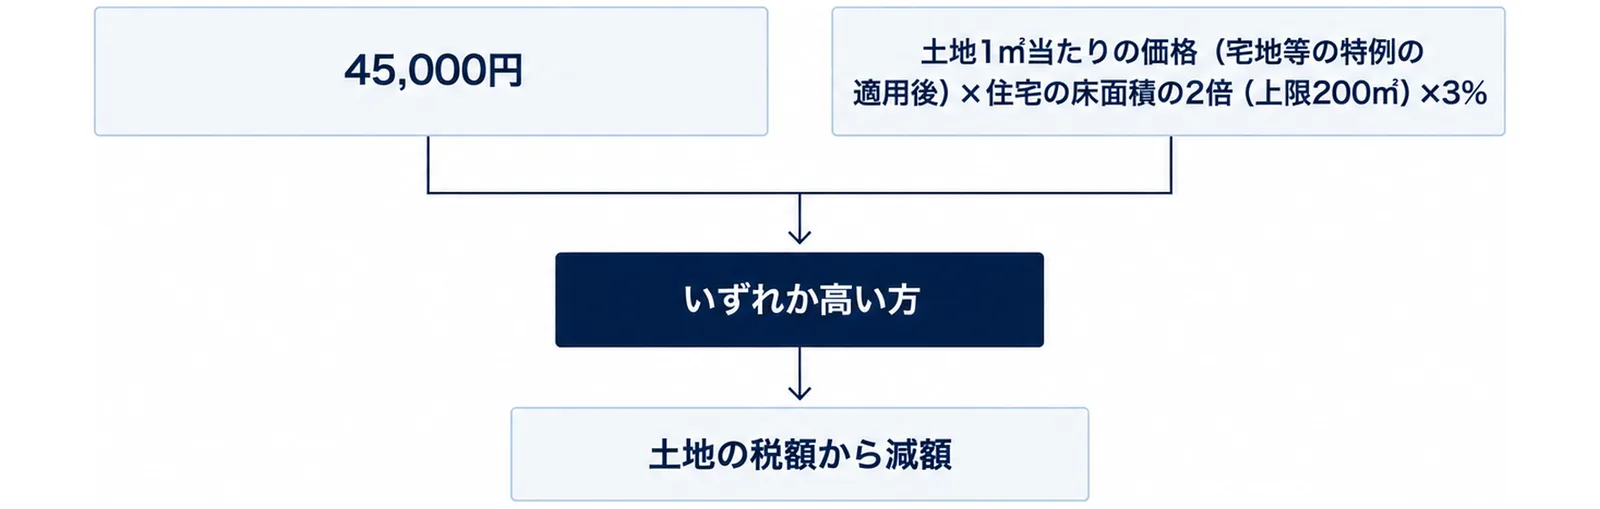
新築した住宅が特例適用住宅で、土地を取得した日から2年以内(令和13年3月31日までの取得なら3年以内)にその土地に住宅が新築されている場合は、次のいずれか高い方の金額が土地の税額から減額されます(静岡県「新築住宅の軽減措置」)。
- 45,000円
- 土地1㎡当たりの価格(宅地等の特例の適用後)×住宅の床面積の2倍(上限200㎡)×3%
住宅を新築したときの土地の減額は手続が必要です(建物は原則として手続不要です)。出す書類は、建物の登記書類(建物表題(表示)登記書・建物全部事項証明書・建物検査済証のいずれか1つ)、土地の登記書類(土地権利証か、建物新築後に発行された土地全部事項証明書のいずれか1つ)、申告書の3つで、納税した後で還付を受ける場合は還付申請書も出します。土地を複数筆取得した(地番が複数ある)ときは公図の写し、二世帯住宅・共同住宅・併用住宅(住宅兼店舗等)を新築したときは建物平面図・立面図・求積図・敷地上の建物配置図を足します。土地を取得してから2年以内(令和13年3月31日までの取得なら3年以内)にその土地に軽減の対象となる住宅を新築する人は、要件を満たすことを証明する書類を添えて納期限までに申告と申請をすると、新築されるまでの期間に限り減額相当額の徴収(納付)を猶予する制度があります(静岡県「新築住宅の軽減措置」)。徴収猶予で出す書類は、建物の書類(原則として確認済証と、建築中の住宅の完成予定時期が分かるもの(確認申請書の1から6面、建築計画書(任意様式)等)の2つ)、申告書、徴収の猶予申請書で、建物の書類の2つがそろわない場合は管轄の財務事務所に問い合わせます。土地を複数筆取得したときは公図の写し、二世帯住宅・共同住宅・併用住宅を新築するときは建物平面図・立面図・求積図・敷地上の建物配置図を足し、建築確認が済んでいない場合は建築予定建物の所在地・用途・床面積・完成予定日が分かる書類(建築工事請負契約書、建物平面図、建築計画書(任意様式)等)を出します(静岡県「不動産取得税の手続」)。建売住宅や中古住宅の軽減は、県の「不動産取得税の軽減措置」のページで、建売住宅を取得したときと中古住宅を取得したときに分かれています。中古住宅は、昭和57年以降に新築された住宅と、昭和56年以前に新築された住宅(取得時点で耐震基準を満たしている場合と、取得後6か月以内に耐震改修を行って耐震基準を満たした場合)に分かれています。
静岡県の特例:過疎地域・半島地域・本社機能の移転
過疎地域の課税免除
県は、半島地域と過疎地域の就業機会の確保や産業振興のために、事業税・不動産取得税等の特例を設けています。過疎地域の対象は、下田市、河津町、南伊豆町、松崎町、西伊豆町、伊豆市、沼津市(旧戸田村のみ)、島田市(旧川根町のみ)、川根本町、浜松市(旧春野町、旧龍山村、旧佐久間町、旧水窪町のみ)です(静岡県「半島地域・過疎地域における県税の特例措置について」(2025年8月13日更新))。
| 対象業種 | 事業者 | 取得要件 |
|---|---|---|
| 旅館業、製造業 | 個人、資本金5,000万円以下の法人 | 500万円以上の設備の取得等 |
| 旅館業、製造業 | 資本金5,000万円超1億円以下の法人 | 1,000万円以上の設備の新増設 |
| 旅館業、製造業 | 資本金1億円超の法人 | 2,000万円以上の設備の新増設 |
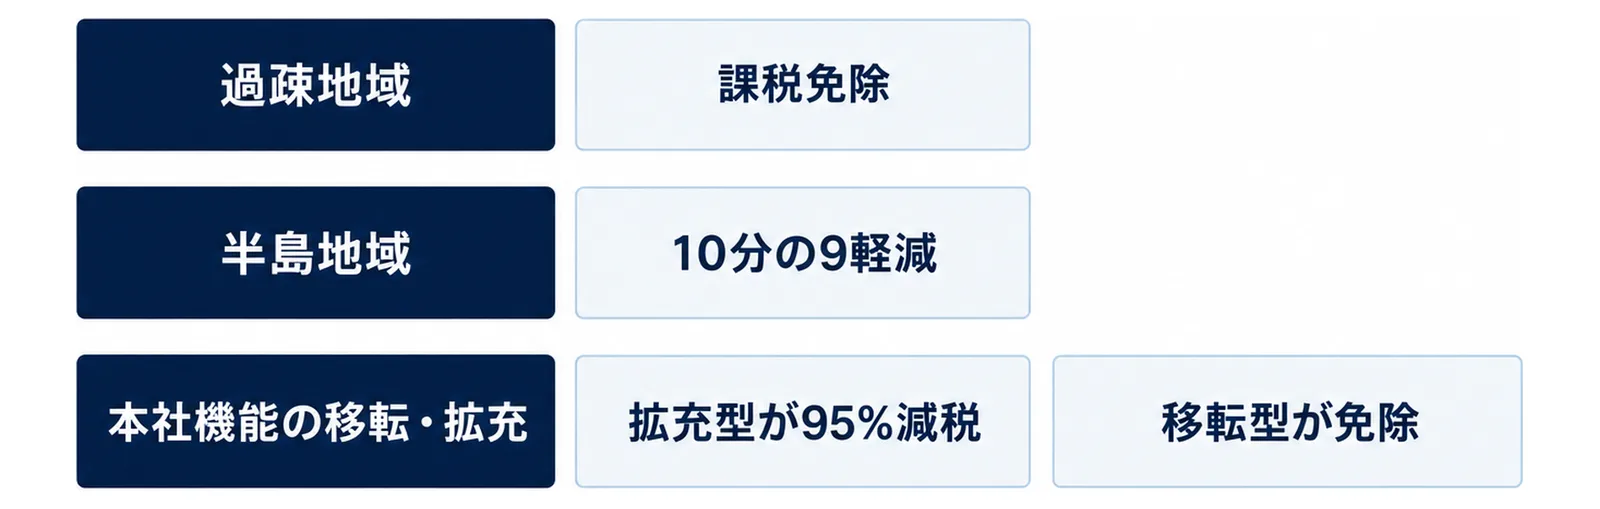
情報サービス業等と農林水産物等販売業の取得要件は、500万円以上の設備の取得等です。要件を満たすと、不動産取得税は課税免除です(畜産業・水産業は不動産取得税の対象外)。課税免除の対象になるのは、対象設備に係る部分です。畜産業・水産業以外は平成29年4月1日以降に取得した設備が対象で、令和3年3月31日以前に完了した設備投資には改正前の旧制度が当たります。特例を受けるには市町長の確認が必要で、県の手引きを見て過疎地域関係届出書と届出明細書に記入し、必要な書類を添えて、特例を受けようとする県税を管轄する財務事務所に出します(静岡県「半島地域・過疎地域における県税の特例措置について」)。
半島地域(東伊豆町)の不均一課税
半島振興法の半島振興対策実施地域に当たる東伊豆町では、旅館業・製造業などの設備の新増設に対して、不動産取得税を10分の9軽減する特例があります。旅館業・製造業の取得要件は、個人と資本金1,000万円以下の法人が500万円以上、資本金1,000万円超5,000万円以下の法人が1,000万円以上、資本金5,000万円超の法人が2,000万円以上の設備の新増設で、情報サービス業等・農林水産物等販売業は500万円以上の設備の新増設です。平成29年4月1日以降に取得した設備が対象で、軽減されるのは対象設備に係る部分です。特例を受けるには市町長の確認が必要です(静岡県「半島地域・過疎地域における県税の特例措置について」)。
本社機能の移転・拡充(地方拠点強化税制)
企業が静岡県に本社機能を移転・拡充する場合は、静岡県地域再生計画に基づく事業の計画を申請して県の認定を受けると、県税(事業税・不動産取得税)の減税・免除を受けられます。認定は、着工・着手・賃貸借契約の締結の前に受ける必要があります。主な認定要件は、県の「地方活力向上地域」内で特定業務施設を整備すること、特定業務施設で常時雇用する従業員を5人(中小企業者は1人)以上増やすこと、事業期間が5年以内で地域再生計画の計画期間(令和15年3月末まで)を超えないことです。適用要件は特定業務施設(減価償却資産)の取得価格3,800万円以上(中小事業者等は1,900万円以上)で、不動産取得税は拡充型が95%減税、移転型が免除です。移転型は、増加する従業員の過半数が東京23区内からの転勤者である必要があります(静岡県「本社機能の移転・拡充に対する支援制度」(2026年9月15日更新))。
同じページは、静岡県の認定件数を106件(令和8年3月31日現在)、全国最多としています。国の制度の説明は、内閣府地方創生推進事務局「地方拠点強化税制」パンフレット(令和8年6月25日改訂版・PDF)にあり、事務所・研究所・研修所の新築、増築、購入(新築、中古)が対象と書いています。
生成AIで取得予定の物件の概算表を作る
任せることと人が確かめること
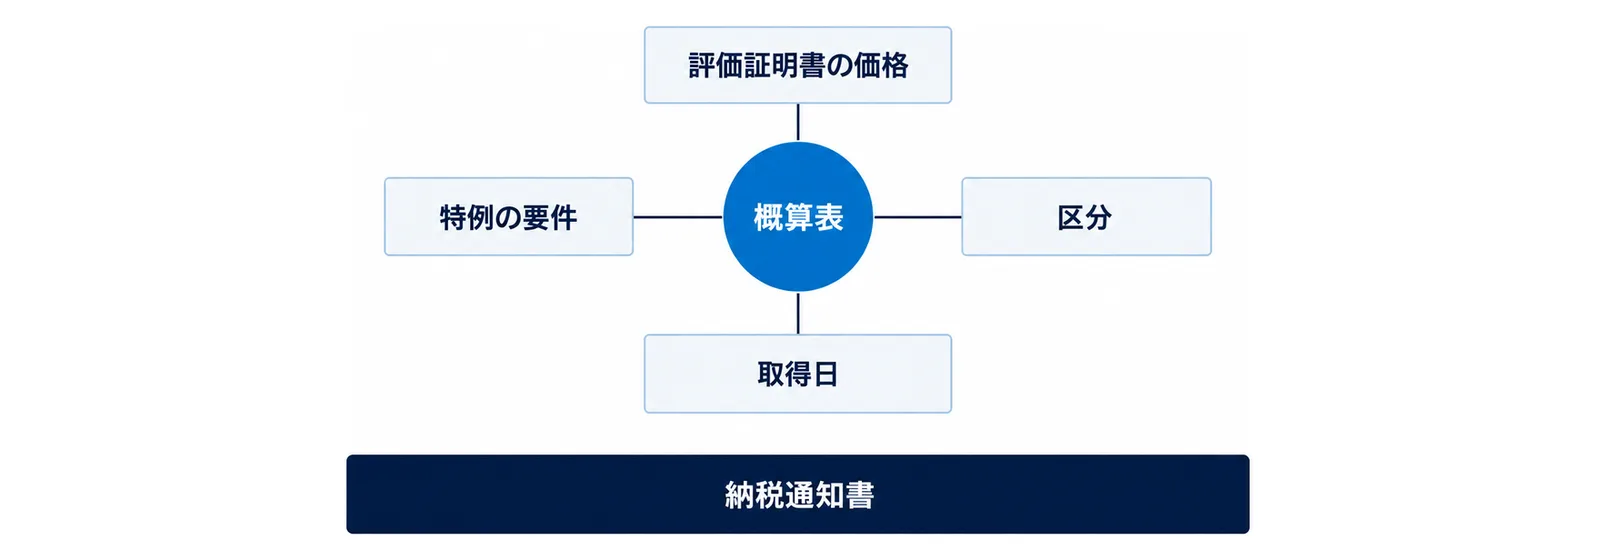
工場の増築や営業所の土地購入など、取得する不動産が複数ある会社では、評価証明書の価格と区分(宅地か、住宅用以外の家屋か)を並べ、税率と2分の1特例を当てた概算表を作る作業を生成AIに下書きさせられます。評価額・区分・取得日・特例の要件は人が証明書と県のページで確かめ、確定した税額は財務事務所から届く納税通知書で確かめます。
指示の例
次の表は、当社が取得予定の不動産の固定資産評価額と区分です。
静岡県の不動産取得税の税率(土地3%、住宅用以外の家屋4%)と、
宅地は価格を2分の1にする特例を使って、物件ごとの概算額の表を作ってください。
評価額は表の値をそのまま使い、軽減や県の特例は適用しないでください。
表の下に「概算です。税額は財務事務所の納税通知書で確定します」と1行入れてください。
この記事の内容は、2026年10月24日時点で県・静岡市・内閣府のページから取得した資料で確認しています。
まとめ
- 静岡県の不動産取得税の税率は、令和9年3月31日までの取得で土地3%・住宅用の家屋3%・住宅用以外の家屋4%です。宅地等は価格を2分の1にして計算します。
- 令和8年4月1日以降の取得から、免税点が土地16万円・建築以外の家屋34万円・建築した家屋66万円になり、新築住宅の軽減の床面積は40㎡以上240㎡以下になりました。
- 令和8年4月1日以降に課税する分から、納期限は納税通知書を出した月の翌月の末日に変わる予定です。
- 申告は取得した日から60日以内です。令和5年4月1日以降の取得で60日以内に登記の申請をした場合は、原則として申告は不要です。
- 過疎地域・半島地域の設備投資と、本社機能の移転・拡充には、県税の特例があります。
よくある質問
Q. 静岡県の不動産取得税の税率は何%ですか。
A. 令和9年3月31日までに取得した場合、土地と住宅用の家屋が3%、住宅用以外の家屋が4%です。宅地や宅地比準の雑種地等は、価格を2分の1にしてから税率をかけます。
Q. 不動産取得税の納税通知書はいつ届き、いつまでに納めますか。
A. 納税通知書は財務事務所から届きます。令和7年に住宅を新築した人には、県は通常、令和8年6月~9月に納税通知書を送っています。東伊豆町・熱海市・伊東市・三島市・伊豆市・伊豆の国市・函南町・小山町・島田市・焼津市・藤枝市・袋井市で令和7年に住宅を新築した人への発送は遅れる見込みで、県は令和8年度中に送る予定としています。納期限は、令和8年4月1日以降に課税する分から、納税通知書発出日の属する月の翌月の末日に変わる予定です。県のページの例では、令和8年4月10日に出した場合の納期限は令和8年6月1日です(翌月の末日の令和8年5月31日が日曜日のため、その翌日)。
Q. 不動産取得税の申告は必要ですか。
A. 取得した日から60日以内に申告します。令和5年4月1日以降に取得した不動産で、60日以内に不動産登記の申請をした場合は、原則として申告は不要です。土地の軽減を受けたい場合は、別に手続が必要です。
Q. 静岡市の土地の不動産取得税はどこに問い合わせますか。
A. 静岡市内の不動産は、静岡財務事務所(直税第2課・静岡市駿河区有明町2-20・静岡総合庁舎3階・054-286-9170)です。浜松市と湖西市の不動産は浜松財務事務所(直税第2課・053-458-7146)です。
あわせて読みたい
運営元 Uravation より自社に近い業務から着手先を選ぶ材料として、業務別の生成AI活用事例50例を無料で公開しています。 生成AI活用事例 業務別50選を受け取る(無料)
参考・出典
- 静岡県「不動産取得税について」(2026年9月29日更新)
- 静岡県「特定の市町において令和7年に住宅を新築された皆様へ」(2026年7月17日更新)
- 静岡県「不動産取得税を納める額(税金の計算の仕組み)」(2026年4月1日更新)
- 静岡県「不動産取得税の手続」
- 静岡県「不動産取得税の納税について」
- 静岡県「不動産取得税Q&A」
- 静岡県「不動産取得税のお問合せ」(2026年7月10日更新)
- 静岡県「新築住宅の軽減措置」(2026年6月5日更新)
- 静岡県「不動産取得税の軽減措置」
- 静岡県「半島地域・過疎地域における県税の特例措置について」(2025年8月13日更新)
- 静岡県「本社機能の移転・拡充に対する支援制度」(2026年9月15日更新)
- 静岡市「固定資産に関する証明書(評価証明書・名寄帳など)」(2026年3月17日更新)
- 内閣府地方創生推進事務局「地方拠点強化税制」パンフレット(令和8年6月25日改訂版・PDF)