この記事の要点
静岡県に事務所や事業所を置く法人は、法人県民税(均等割と法人税割)と法人事業税を、管轄の財務事務所に申告して納めます。均等割は国の標準の額に「森林(もり)づくり県民税」として5%を足した額で、資本金等の額が1,000万円以下の法人は年21,000円です(静岡県「法人県民税」(2026年3月30日更新))。法人事業税は、資本金1億円超の法人と、資本金1億円以下でも所得が年3,000万円を超える法人に、標準税率より高い超過税率がかかります(静岡県「法人事業税の超過課税の実施について」(2026年1月16日更新))。
この記事では、均等割の早見表、法人税割と法人事業税の計算表、消防団協力事業所の事業税控除、申告先の財務事務所、生成AIに任せてよい作業をまとめます。税率は2026年9月14日作成の静岡県「税率表」で確かめています。
静岡県で法人が納める2つの県税
最初に、どの税を、いつ、どこへ納めるのかを整理します。決算の段取りを組むときの土台になる部分です。
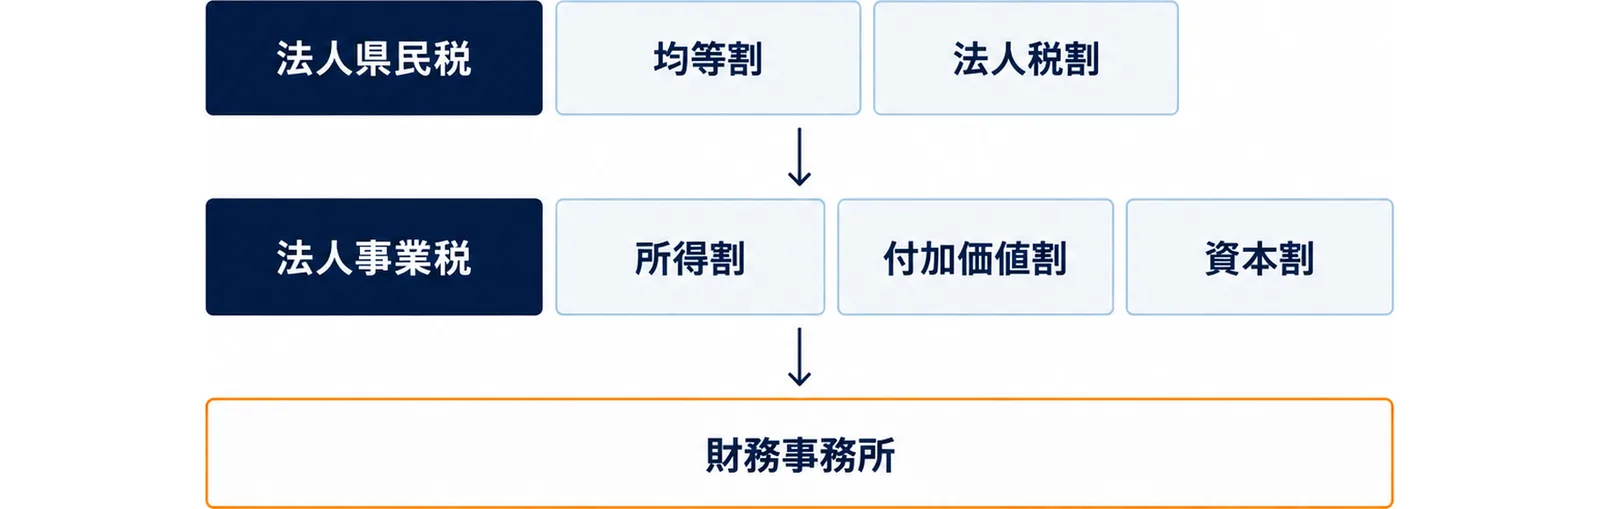
法人県民税と法人事業税の中身
法人県民税は「均等割」と「法人税割」からなる税です。県内に事務所・事業所を持っている法人は均等割と法人税割の両方を、県内に事務所・事業所はないが寮・宿泊所・クラブなどを持っている法人は均等割だけを納めます(静岡県「法人県民税」)。
法人事業税は、県内に事務所・事業所を持って事業を行っている法人にかかる税です。中小法人の多くは所得を基準にする「所得割」で計算し、資本金1億円を超える法人などは、所得割に加えて「付加価値割」と「資本割」を納める外形標準課税の対象になります(静岡県「法人事業税」(2026年9月15日更新))。
国税の特別法人事業税も、法人事業税とあわせて県に申告する仕組みです。税率は県の税率表の「法人事業税」の欄とは別に定められているため、この記事の計算表には含めていません。
申告と納付の期限
確定申告は事業年度終了の日から2か月以内、中間(予定)申告は事業年度開始の日から6か月を経過した日から2か月以内で、申告と同時に納めます(静岡県「法人県民税」「法人事業税」)。3月決算の法人なら、確定申告の期限は5月31日が目安です。法人税で申告期限の延長を受けている場合の扱いは、管轄の財務事務所で確かめてください。
申告先は4つの財務事務所
県税の窓口は財務事務所です。法人県民税と法人事業税の問い合わせ先は次の4か所で、本店や事業所がある市町によって分かれます(静岡県「法人県民税」)。
| 財務事務所 | 担当(所在) | 電話番号 | 管轄区域 |
|---|---|---|---|
| 下田財務事務所 | 課税課(下田総合庁舎3F) | 0558-24-2014 | 下田市、東伊豆町、河津町、南伊豆町、松崎町、西伊豆町 |
| 沼津財務事務所 | 直税第1課(東部総合庁舎5F) | 055-920-2029 | 沼津市、熱海市、三島市、富士宮市、伊東市、富士市、御殿場市、裾野市、伊豆市、伊豆の国市、函南町、清水町、長泉町、小山町 |
| 静岡財務事務所 | 直税第1課(静岡総合庁舎3F) | 054-286-9160 | 静岡市、島田市、焼津市、藤枝市、牧之原市、吉田町、川根本町 |
| 浜松財務事務所 | 直税第1課(浜松総合庁舎2F) | 053-458-7141 | 浜松市、磐田市、掛川市、袋井市、菊川市、湖西市、御前崎市、森町 |
静岡市の法人は静岡財務事務所、浜松市の法人は浜松財務事務所の管轄です。富士市と富士宮市は沼津財務事務所に入ります。電子申告は、地方税の共通の窓口であるeLTAXで受け付けています(静岡県「県税の電子申告」、地方税共同機構(eLTAXの運営))。
法人県民税の均等割の早見表
均等割は、資本金等の額で5段階に分かれます。静岡県では、国の標準の均等割額に5%を上乗せした額を納めます。上乗せ分が森林(もり)づくり県民税です。
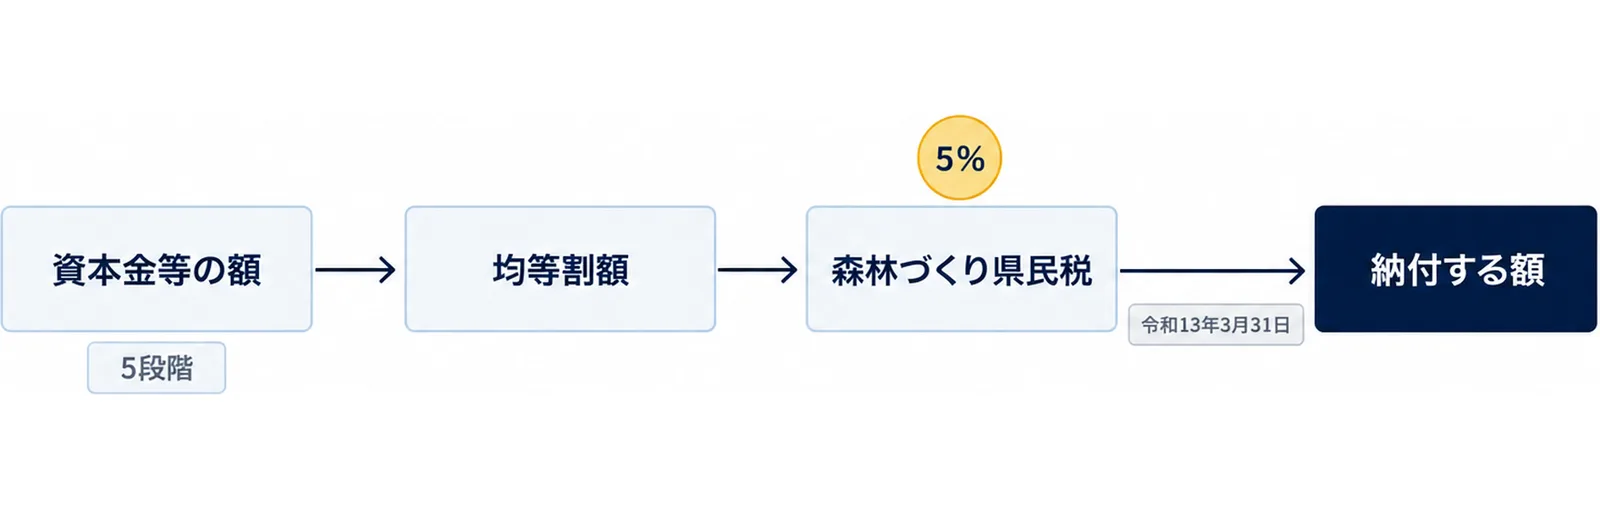
| 法人等の区分 | 均等割額 | 森林づくり県民税 | 納付する額 |
|---|---|---|---|
| 資本金等の額が50億円を超える法人 | 800,000円 | 40,000円 | 840,000円 |
| 資本金等の額が10億円を超え50億円以下の法人 | 540,000円 | 27,000円 | 567,000円 |
| 資本金等の額が1億円を超え10億円以下の法人 | 130,000円 | 6,500円 | 136,500円 |
| 資本金等の額が1,000万円を超え1億円以下の法人 | 50,000円 | 2,500円 | 52,500円 |
| 資本金等の額が1,000万円以下の法人、公益法人等、人格のない社団等、一般社団法人・一般財団法人、資本金の額または出資金の額を有しない法人(保険業法に規定する相互会社を除く) | 20,000円 | 1,000円 | 21,000円 |
出典は静岡県「法人県民税」と静岡県「税率表」(2026年9月14日作成)です。
森林づくり県民税の上乗せは令和13年3月31日までに開始する事業年度まで
県の税率表(2026年9月14日作成)は、平成18年4月1日から令和13年3月31日までに開始する事業年度の法人県民税均等割に、森林づくり県民税として均等割の標準税額の5%を加算すると定めています。県の森林づくり県民税のページは、課税期間を「平成18年度から令和12年度までの25年間」としています(静岡県「森林(もり)づくり県民税」)。2026年4月以降に始まる事業年度にも、5%の上乗せが続くということです。
税収は、荒廃した森林の間伐などを行う「森の力再生事業」に使われます。令和8年度からの10年間で約7,000ヘクタールの荒廃森林を再生する計画です。法人県民税の分の税収は令和7年度実績で197百万円、令和8年度から5年間の見込みは970百万円です(静岡県「森林(もり)づくり県民税」)。
国の森林環境税とは別の税
森林環境税は、令和6年度から、個人住民税均等割の枠組みを用いて国税として1人年額1,000円を市町村が集める税です(林野庁「森林環境税及び森林環境譲与税」)。法人県民税の均等割に5%が上乗せされるのは、県の森林づくり県民税のほうです。なお個人には、森林づくり県民税として年400円が個人県民税均等割に上乗せされています(静岡県「森林(もり)づくり県民税」)。
資本金等の額の判定で確かめる点
均等割の区分は「資本金等の額」で決まります。平成27年4月1日以後に開始する事業年度は、法人税法上の資本金等の額から無償増減資の額を加減算した額と、資本金の額及び資本準備金の額(または出資金の額)の、いずれか高い額で判定します(静岡県「法人県民税」の注1)。減資や増資をした年は、この比較を決算前の確認項目に入れておくと迷いません。
法人税割の税率と計算表
令和元年10月1日以後に開始する事業年度の法人税割は、法人税額(個別帰属法人税額)の1%です(静岡県「法人県民税」)。県の税率表の法人税割の欄は、令和元年10月1日以後に開始する事業年度について1%だけを載せています。
| 書き込む欄 | 例(架空の会社) |
|---|---|
| ① 法人税額 | 3,000,000円 |
| ② 法人税割の税率 | 1% |
| ③ 法人税割(①×②) | 30,000円 |
| ④ 均等割(資本金等の額1,000万円以下) | 21,000円 |
| ⑤ 法人県民税の合計(③+④) | 51,000円 |
例は、事業所が静岡県内だけで、事業年度が12か月の会社です。複数の都道府県に事務所がある法人は、課税標準を分割してから税率を掛けます。分割の方法と端数の扱いは、県の「申告書様式記載の手引き」で確かめてください。
法人事業税の早見表(標準税率と超過税率)
法人事業税は、超過課税の対象かどうかで使う税率の欄が変わります。先に対象かどうかを判定し、次に所得の区分ごとの税率を当てはめます。
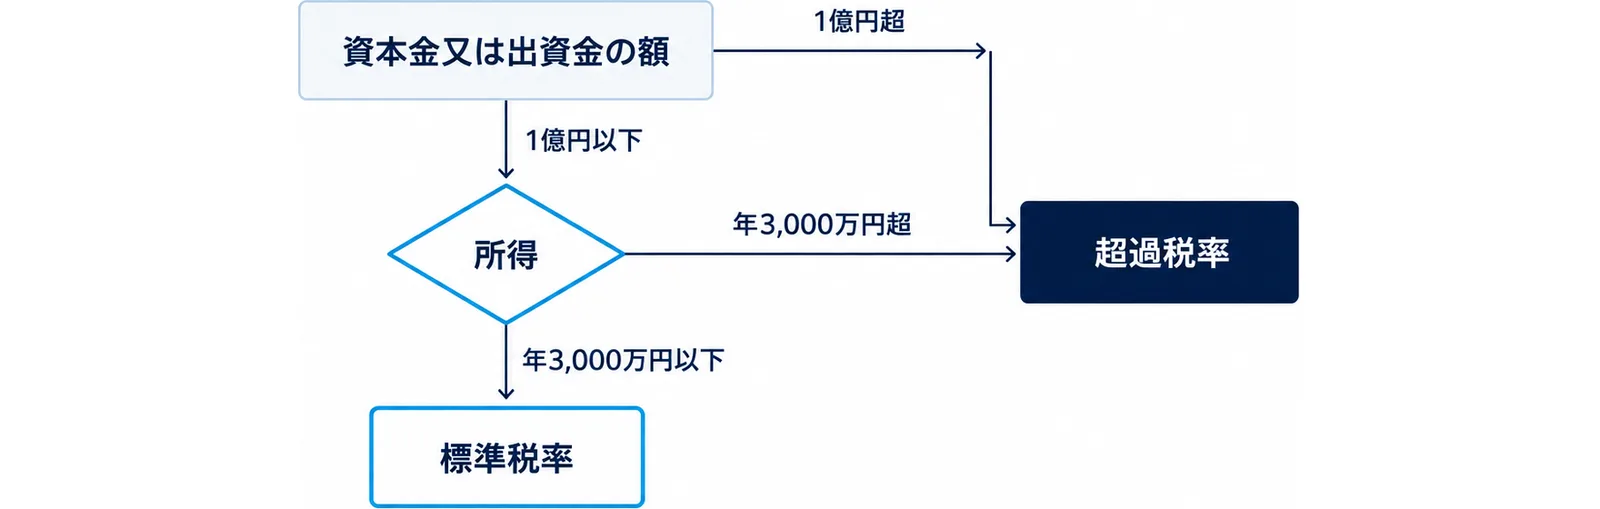
超過税率になる法人の判定
静岡県は、想定される南海トラフ巨大地震に備えた地震・津波対策の財源として、令和6年4月1日から令和11年3月31日までの間に終了する各事業年度分に、法人事業税の超過課税を実施しています。県は昭和54年度に地震対策の推進のために法人事業税の超過課税を始め、その後は交通基盤の整備などに目的を広げながら続けています(静岡県「法人事業税の超過課税の実施について」、静岡県「法人事業税」)。超過税率になるのは次の法人です。
- 所得等を課税標準とする法人: 資本金又は出資金の額が1億円超の法人、資本金又は出資金の額が1億円以下の法人で所得が年3,000万円超のもの
- 収入金額を課税標準とする法人: 資本金又は出資金の額が1億円超の法人、資本金又は出資金の額が1億円以下の法人で収入金額が年2億4,000万円超のもの、保険業法に規定する相互会社
資本金1億円以下で所得が年3,000万円以下の法人は、標準税率のままです。条件は「超」なので、所得がちょうど3,000万円の年は標準税率の側に入ります。
所得割の税率表
所得等課税法人の所得割の税率です。令和6年4月1日から令和11年3月31日までの間に終了する事業年度の欄を抜き出しました(静岡県「税率表」)。
| 法人の区分 | 所得の区分 | 標準税率 | 超過税率 |
|---|---|---|---|
| その他の法人 | 年400万円以下の所得 | 3.5% | 3.75% |
| その他の法人 | 年400万円を超え年800万円以下の所得 | 5.3% | 5.665% |
| その他の法人 | 年800万円を超える所得 | 7.0% | 7.48% |
| 特別法人 | 年400万円以下の所得 | 3.5% | 3.75% |
| 特別法人 | 年400万円を超える所得 | 4.9% | 5.23% |
| 県内と他の2以上の都道府県に事業所等を持つ資本金1,000万円以上の法人(その他の法人) | 所得 | 7.0% | 7.48% |
| 県内と他の2以上の都道府県に事業所等を持つ資本金1,000万円以上の法人(特別法人) | 所得 | 4.9% | 5.23% |
県内と他の2以上の都道府県に事業所等を持ち、資本金1,000万円以上の法人は、所得の区分ごとの税率を使わず、所得に一つの税率を掛けます。
外形標準課税の対象法人の税率
外形標準課税の対象法人の税率は、付加価値割1.2%(超過税率1.26%)、資本割0.5%(同0.525%)、所得割1.0%(同1.18%)です。所得割は、令和4年4月1日以後に開始する事業年度から、本県を含めて2以下の都道府県に事務所等を持つ法人への軽減税率が廃止され、一律1.18%(標準税率1.00%)になりました(静岡県「法人事業税」、静岡県「税率表」)。資本金1億円超の法人は超過課税の対象でもあるため、実際に使うのは超過税率の欄です。
外形標準課税の対象が広がった2つの改正
令和6年度税制改正で、外形標準課税の対象法人が見直されました(静岡県「外形標準課税の適用対象法人の見直しについて」(2025年11月17日更新))。
- 減資への対応(令和7年4月1日以後に開始する事業年度から): 前事業年度に外形標準課税の対象で、事業年度末日の資本金が1億円以下になっても、払込資本(資本金と資本剰余金)の額が10億円を超える法人は対象になります。
- 100%子法人等への対応(令和8年4月1日以後に開始する事業年度から): 払込資本の額が50億円を超える特定法人の100%子法人等で、事業年度末日の資本金が1億円以下、払込資本の額が2億円を超える法人が対象になります。新たに対象になった法人には、税負担を軽くする経過措置があります。
資本金1億円以下の独立した中小企業の多くは、この2つの改正の対象になりません。大きな会社グループの子会社は、令和8年4月以降に始まる事業年度の判定を一度確かめておくと安心です。
計算表:所得割を出す手順
所得を区分ごとに切り分け、それぞれの税率を掛けて合計します。
| 書き込む欄 | 標準税率の例(所得2,000万円) | 超過税率の例(所得4,000万円) |
|---|---|---|
| 年400万円以下の部分 | 400万円×3.5%=140,000円 | 400万円×3.75%=150,000円 |
| 年400万円を超え年800万円以下の部分 | 400万円×5.3%=212,000円 | 400万円×5.665%=226,600円 |
| 年800万円を超える部分 | 1,200万円×7.0%=840,000円 | 3,200万円×7.48%=2,393,600円 |
| 所得割の合計 | 1,192,000円 | 2,770,200円 |
前提は、資本金1億円以下、事業所は静岡県内だけ、事業年度は12か月、外形標準課税の対象外の「その他の法人」です。右の例は所得が年3,000万円を超えるため、すべての区分に超過税率を使います。特別法人事業税と端数の処理は含めていません。
静岡県独自の軽減:消防団に協力する事業所の事業税控除
静岡県は「消防団の活動に協力する事業所等を応援する県税の特例に関する条例」を定め、知事の認定を受けた協力事業所等の事業税を軽くしています。県内の消防団員の減少に歯止めをかけるための制度で、平成24年4月1日から施行されています(静岡県「消防団活動に協力する事業所等に対する事業税の軽減措置について」(2026年6月1日更新))。
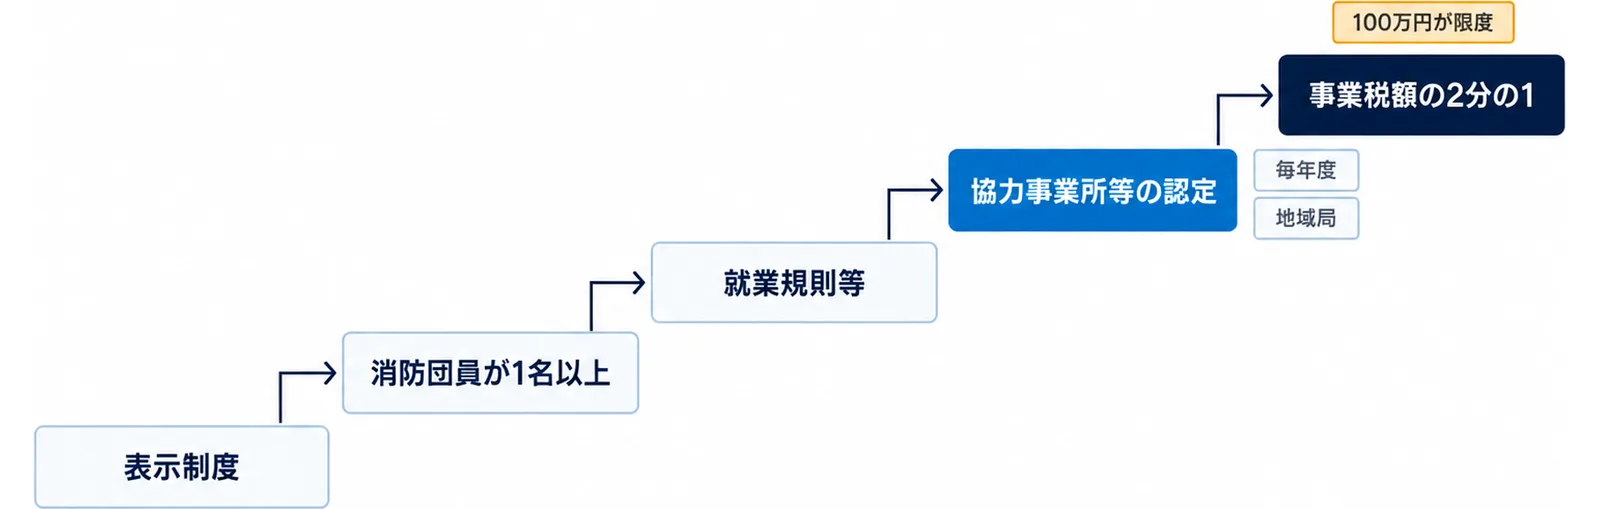
控除の額と適用期間
事業税額の2分の1に相当する金額を控除し、100万円が限度です。法人の事業税は、平成24年4月1日から令和10年3月31日までの間に終了する各事業年度が対象です。
認定の要件
- 資本金又は出資金の額が1億円以下の法人(出資金の額が1億円超の特別法人も対象)
- 県内の事業所等のすべてが、表示制度の認定を受けている
- 県内の事業所等の労働者等のうち、消防団員が1名以上いる(出資金の額が1億円超の特別法人は3人以上)
- 消防団活動に対する配慮が規定された就業規則等が整備されている
申請の時期と窓口
協力事業所等の認定は、毎年度の申請が必要です。法人の申請期間は、各事業年度の終了の日から、事業税の申告書を提出する期限の30日前までです。3月決算で申告期限が5月31日の法人なら、その30日前の5月1日ごろが申請の期限の目安になります。申請先は地域局です。
| 申請先 | 電話番号 |
|---|---|
| 賀茂地域局危機管理課 | 0558-24-2004 |
| 東部地域局地域課 | 055-920-2063 |
| 中部地域局地域課 | 054-644-9102 |
| 西部地域局地域課 | 0538-37-2209 |
税の申告や控除のことは、所管の財務事務所に問い合わせます。このほか県は、半島地域・過疎地域における県税の特例措置と、本社機能の移転・拡充に対する県税の特例措置も設けています(静岡県「法人事業税」の軽減措置の欄)。
決算前に確かめる5項目
ここまでの内容を、決算前の確認表にまとめました。経理担当が交代したときの引き継ぎにも使えます。
| 確かめること | 見る資料 | 迷いやすい点 |
|---|---|---|
| 資本金等の額の区分 | 法人税の申告書、株主資本等変動計算書 | 無償増減資の加減算と、資本金の額及び資本準備金の額との比較 |
| 超過課税の判定 | 資本金の額、当期の所得 | 所得が年3,000万円を「超える」か |
| 外形標準課税の対象か | 資本金、払込資本、親会社の払込資本 | 令和7年4月以降の減資、令和8年4月以降の100%子法人等 |
| 消防団協力事業所の認定 | 表示制度の認定、消防団員の在籍、就業規則 | 認定は毎年度、申告期限の30日前まで |
| 申告先 | 本店・事業所の所在市町 | 富士市・富士宮市は沼津財務事務所 |
生成AIに任せる作業、任せない判断
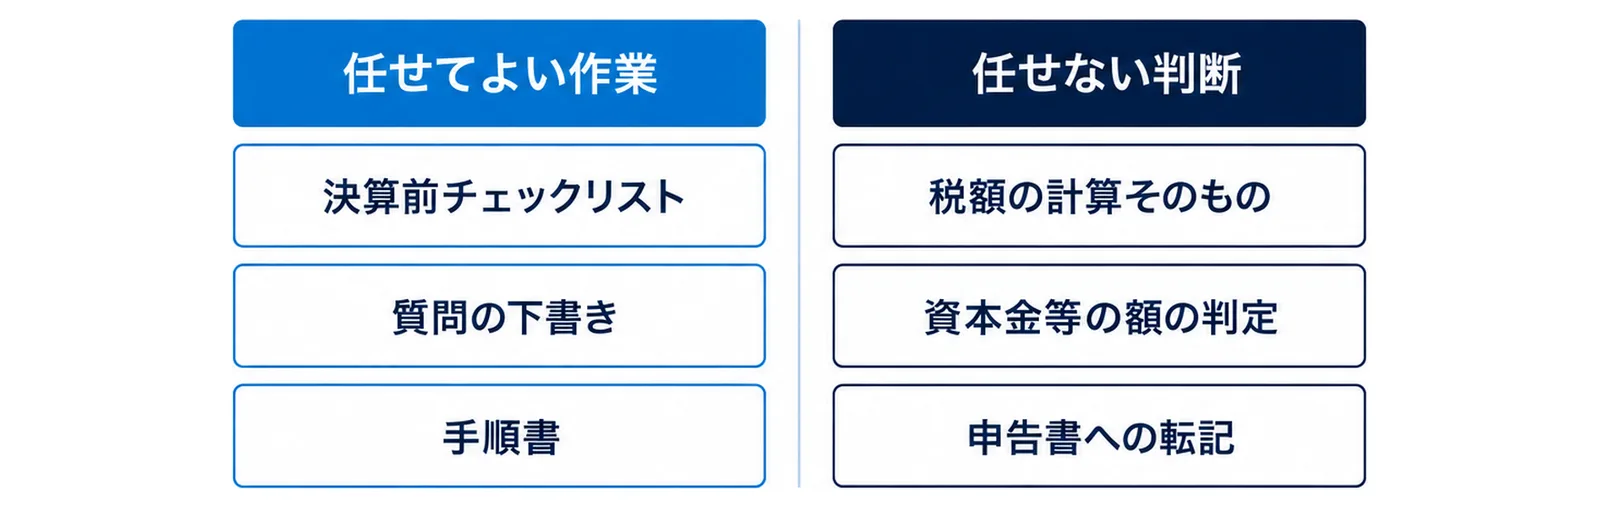
税の仕事でも、文書づくりの部分は生成AIで速くなります。一方で、税額と区分の判定は任せません。
任せてよい作業
- 県の税率表を読みながら、自社の決算前チェックリストを作る
- 財務事務所や税理士に聞く質問の下書きを作る
- 経理担当の交代に備えて、申告の段取りを手順書にまとめる
- 消防団協力事業所の認定申請に向けて、社内の確認事項を一覧にする
任せない判断
- 税額の計算そのもの。計算は申告ソフトか税理士で行い、生成AIの答えを検算の根拠にしない
- 資本金等の額の判定と、超過課税・外形標準課税の対象かどうかの判定
- 申告書への転記
生成AIは、税率表の古い版や他県の税率を混ぜて答えることがあります。たとえば森林づくり県民税の期間を「令和8年3月31日まで」と答えるのは、2026年9月より前の税率表の記載です。数字は必ず静岡県の税率表(2026年9月14日作成)と照合します。
指示の例
あなたは静岡県の中小企業の経理担当を手伝うアシスタントです。
次の条件で、決算前に確認する項目のチェックリストを作ってください。
・決算月:3月
・資本金:1,000万円(今期の増資・減資なし)
・事業所:静岡県内のみ(浜松市)
・消防団員の従業員:1名
税額の計算はしないでください。
税率は書かずに「静岡県の税率表で確認」と書いてください。
確認先として、浜松財務事務所と西部地域局地域課の2つを入れてください。
社名、金額の明細、取引先名は入力しません。入力してよい情報は、社内の生成AI利用ルールで先に決めておきます(静岡の中小企業の生成AI利用ルール|A4一枚で始める)。
まとめ
- 静岡県の法人県民税の均等割は、標準の額に森林づくり県民税5%を足した額で、資本金等の額1,000万円以下なら21,000円です。
- 法人税割は法人税額の1%です(令和元年10月1日以後に開始する事業年度)。
- 法人事業税は、資本金1億円超か、資本金1億円以下で所得が年3,000万円超の法人に超過税率がかかります(令和11年3月31日までの間に終了する事業年度分)。
- 消防団協力事業所の認定を受けると、事業税額の2分の1(100万円が限度)を控除できます。
- 申告先は下田・沼津・静岡・浜松の4つの財務事務所です。
よくある質問
Q. 静岡県の法人県民税の均等割はいくらですか。
A. 資本金等の額で5段階に分かれ、1,000万円以下の法人は21,000円、1,000万円を超え1億円以下の法人は52,500円です。どちらも森林づくり県民税(均等割の標準税額の5%)を含んだ額です。
Q. 赤字の年も法人県民税はかかりますか。
A. 均等割は所得の大きさに関係なく、資本金等の額の区分で決まった額がかかります。法人税割は法人税額に1%を掛ける仕組みなので、法人税額がなければ法人税割は生じません。
Q. 資本金1,000万円の会社にも超過税率はかかりますか。
A. 所得が年3,000万円以下の年は標準税率です。所得が年3,000万円を超える年は、すべての所得の区分に超過税率を使います。
Q. 森林づくり県民税は令和8年3月で終わりましたか。
A. 続いています。県の税率表(2026年9月14日作成)では、令和13年3月31日までに開始する事業年度の均等割に5%が加算されます。
Q. 申告書はどこに出しますか。
A. 本店や事業所がある市町を管轄する財務事務所です。静岡市は静岡財務事務所、浜松市は浜松財務事務所、富士市や沼津市は沼津財務事務所、下田市など伊豆南部の6市町は下田財務事務所です。電子申告はeLTAXで行えます。
あわせて読みたい
- 経理・総務・人事の生成AI活用8業務|静岡の中小企業
- 令和8年の年末調整は12月に精算|静岡の準備早見表
- インボイス経過措置は10月から7割控除|静岡の取引先対応
- 南海トラフ臨時情報の社内連絡文を生成AIで|静岡の事業所
運営元 Uravation より自社に近い業務から着手先を選ぶ材料として、業務別の生成AI活用事例50例を無料で公開しています。 生成AI活用事例 業務別50選を受け取る(無料)