この記事の要点
国税庁は「令和8年度税制改正による所得税の基礎控除の引上げ等について」で、今回の改正が「原則として、令和8年12月1日に施行され、令和8年分以後の所得税について適用されます」と案内しています。変わるのは、基礎控除の引上げ、給与所得控除の最低保障額の引上げ、扶養親族等の所得要件の改正の3つです。
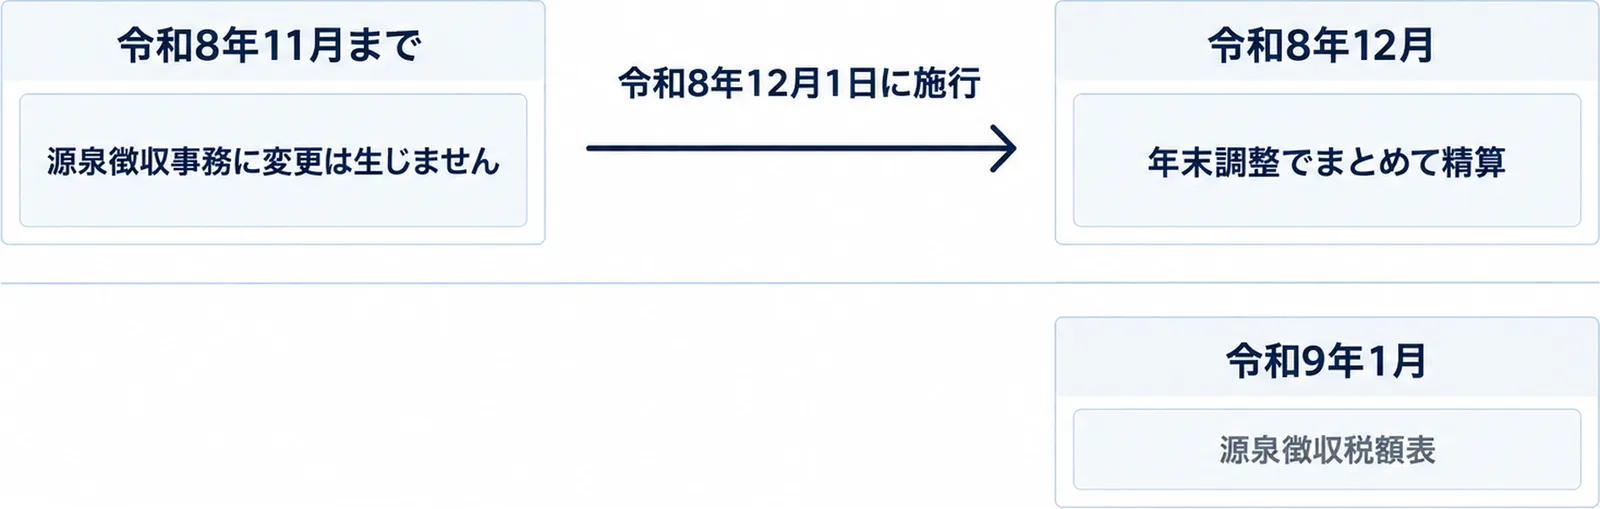
実務で大事なのは時期です。国税庁の「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A」は「令和8年11月までの給与の源泉徴収事務に変更は生じません」と明記しています。毎月の給与計算はそのままで、令和8年12月に行う年末調整でまとめて精算する、という段取りです。この記事では、変更点の早見表、扶養の範囲がどう動くか、11月から12月の社内段取り、静岡県内の職場で回収が詰まりやすいところ、そして生成AIに任せてよい仕事と任せない仕事を整理します。
何が変わって、いつから効くのか
変わるのは基礎控除・給与所得控除・所得要件の3つ
国税庁の「令和8年4月 源泉所得税の改正のあらまし」は、「令和8年度税制改正により、所得税の基礎控除の引上げ、給与所得控除の最低保障額の引上げ及び扶養親族等の所得要件の改正が行われました」としています。
基礎控除については「所得税法第86条の規定による基礎控除額62万円(改正前:58万円)に、租税特別措置法第41条の16の2の規定による加算額を加算した額となります」と説明されており、合計所得金額に応じて加算額が変わる構造です。給与所得控除については「給与所得控除について、65万円の最低保障額が74万円に引き上げられました」とされています。あわせて、家内労働者等の事業所得等の所得計算の特例で必要経費に算入する金額の最低保障額も「69万円(改正前:65万円)」に引き上げられました。
11月までの源泉徴収事務は変わらない
Q&Aの整理はこうです。令和8年12月1日に施行されるのは、①基礎控除の引上げ、②給与所得控除の最低保障額の引上げおよびそれに伴う「年末調整等のための給与所得控除後の給与等の金額の表」の改正、③扶養親族等の所得要件の改正の3つ。これに対し、④「源泉徴収税額表」の改正と⑤公的年金等に係る源泉徴収税額の計算における基礎的控除額の引上げは令和9年1月1日に施行され、同日以後に支払うべき給与および公的年金等について適用されます。
つまり、毎月の給与計算で使う源泉徴収税額表が変わるのは令和9年1月からです。令和8年分については、Q&Aが書くとおり「令和8年12月に行う年末調整の際に、上記①の引上げ後の基礎控除額及び上記②の改正後の国税庁において作成する『年末調整等のための給与所得控除後の給与等の金額の表』に基づいて1年間の税額を計算し、改正前の『源泉徴収税額表』によって計算した源泉徴収税額との精算を行います」という流れになります。
給与ソフトの更新時期を先に確認する
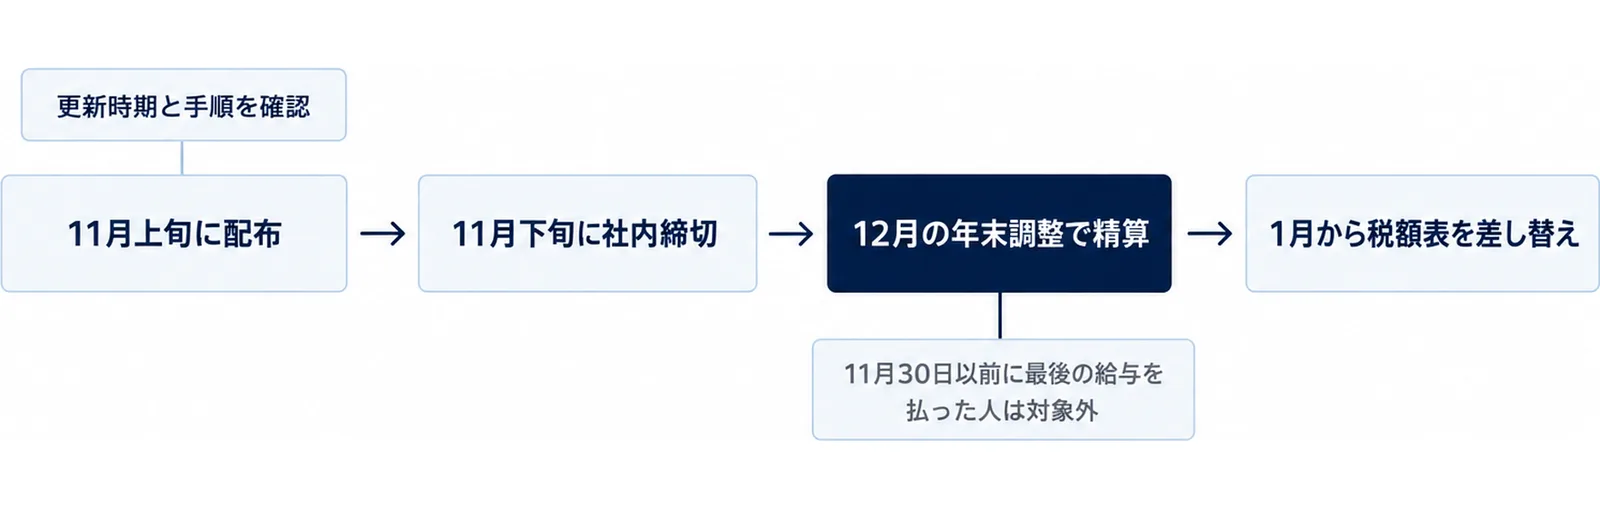
この構造だと、給与計算ソフトの側でも「12月の年末調整機能だけ先に更新」「1月から税額表を差し替え」という2段の更新が入ります。9月のうちにソフトの提供元へ更新時期と手順を確認し、年末調整の処理を始める日を逆算しておくと、12月に入ってから慌てずに済みます。
扶養の範囲が動く(所得要件の早見表)
今回の改正で従業員からの問い合わせが増えるのは、扶養の範囲です。
4つの区分で見る所得要件
あらましの表を、そのまま早見表にします。括弧内は「令和8・9年分における収入が給与だけの場合の収入金額」です。
| 扶養親族等の区分 | 改正後の所得要件 | 改正前の所得要件 |
|---|---|---|
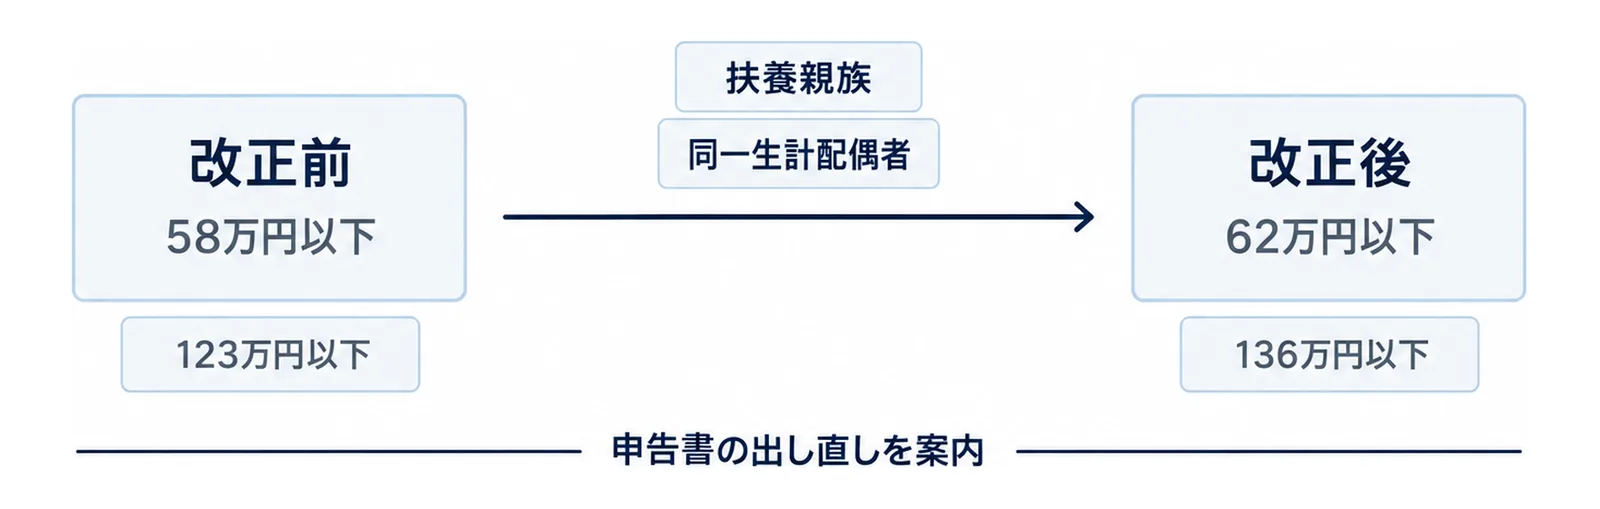
| 扶養親族/同一生計配偶者/ひとり親の生計を一にする子 | 62万円以下(136万円以下) | 58万円以下(123万円以下) |
| 特定親族 | 62万円超123万円以下(136万円超197万円以下) | 58万円超123万円以下(123万円超188万円以下) |
| 配偶者特別控除の対象となる配偶者 | 62万円超133万円以下(136万円超207万円以下) | 58万円超133万円以下(123万円超201万5,999円以下) |
| 勤労学生 | 89万円以下(163万円以下) | 85万円以下(150万円以下) |
出典は国税庁「令和8年4月 源泉所得税の改正のあらまし」です。
扶養親族・同一生計配偶者
扶養親族と同一生計配偶者の所得要件が58万円以下から62万円以下になりました。給与収入だけの場合の目安では123万円以下から136万円以下です。これまで扶養から外れていた人が、今年から要件を満たすことがあります。
ここで落ちやすいのが手続きです。あらましは「上記⑶の改正は、令和8年12月1日以後に支払う給与等から適用されますが、この改正により新たに扶養親族等の要件を満たすこととなった親族等に係る扶養控除等の適用を受けるために『給与所得者の扶養控除等(異動)申告書』等の提出が必要となります」と注意しています。自動では適用されません。該当しそうな従業員に、申告書の出し直しを案内する必要があります。
特定親族と勤労学生
19歳から22歳の子がいる家庭に関係するのが特定親族です。所得要件の上限は123万円以下のまま変わりませんが、下限が58万円超から62万円超に動き、給与収入だけの場合の目安は「123万円超188万円以下」から「136万円超197万円以下」になりました。
勤労学生は85万円以下から89万円以下、給与収入だけの場合の目安で150万円以下から163万円以下です。学生アルバイトの多い職場では、本人から「いくらまで働けるか」を聞かれる場面が増えます。その場で口頭で答えず、国税庁のページを示して本人と家族に確認してもらう運用にしておくと、後から食い違いが出ません。
11月から12月の段取り
段取りは4つです。11月上旬に配布、11月下旬に社内締切、12月の年末調整で精算、1月から税額表を差し替え。この順番を先に決めておくと、12月に入ってから迷いません。
申告書は12月1日前に配って構わない
Q&Aには、実務で助かる回答が入っています。「実務上、令和8年12月1日から年末調整関係書類の提出を受けたのでは、年末調整に間に合わない事態も想定されますので、同日以後適用される改正を反映した年末調整関係書類について、同日前から提出することとしても差し支えありません」。
例年11月に申告書を配って回収している会社は、そのやり方を変える必要はありません。改正を反映した様式を11月のうちに配り、回収してよい、ということです。国税庁の「令和8年分 年末調整のしかた」には、源泉徴収義務者向けのチェック表やQ&A、従業員向けの記載例も掲載されています。配布物を自作せず、ここから取るのが早くて安全です。
11月30日以前に最後の給与を払った人は対象外
見落とすと後で面倒になるのがこれです。Q&Aは、令和8年中に死亡により退職した人や、年の途中で非居住者となった人などで、居住者として最後に給与の支払を受けた日が令和8年11月30日以前である人については、「令和8年分の最後の給与を令和8年11月30日以前に支払った場合の年末調整においては、改正後の控除等は適用されません」としています。その人が改正後の控除等の適用を受けるには確定申告等が必要です。
年の途中で退職した人がいる会社は、退職日ではなく「最後に給与を支払った日」で線を引いて洗い出してください。該当する人には、確定申告が必要になる可能性を伝えておくと親切です。
12月の処理と1月からの切り替え
12月の年末調整では、改正後の「年末調整等のための給与所得控除後の給与等の金額の表」を使って1年間の税額を計算し、改正前の源泉徴収税額表で毎月徴収してきた税額と精算します。年明けからは、令和9年1月1日以後に支払うべき給与について改正後の「源泉徴収税額表」を使います。この2つは別の作業なので、社内の作業表でも行を分けておくと引き継ぎが楽です。
なお、あらましには先の話も書かれています。「令和10年分以後の所得税の基礎控除額及び給与所得控除の最低保障額については、2年ごとに、直前の見直し後のこれらの額に、見直し後2年間における全国消費者物価指数の変化率を乗じた額を基準として見直しを行うことを基本とするものとされました」。今回かぎりの特別対応ではなく、定期的に見直される仕組みに変わったという前提で、社内の手順書を作り直しておくとよいでしょう。
静岡県の職場で回収が詰まりやすいところ
制度の内容は全国共通ですが、申告書が集まらない理由は職場ごとに違います。静岡県の産業構成から見ると、詰まりやすい場所は見当がつきます。
短時間勤務の多い現場
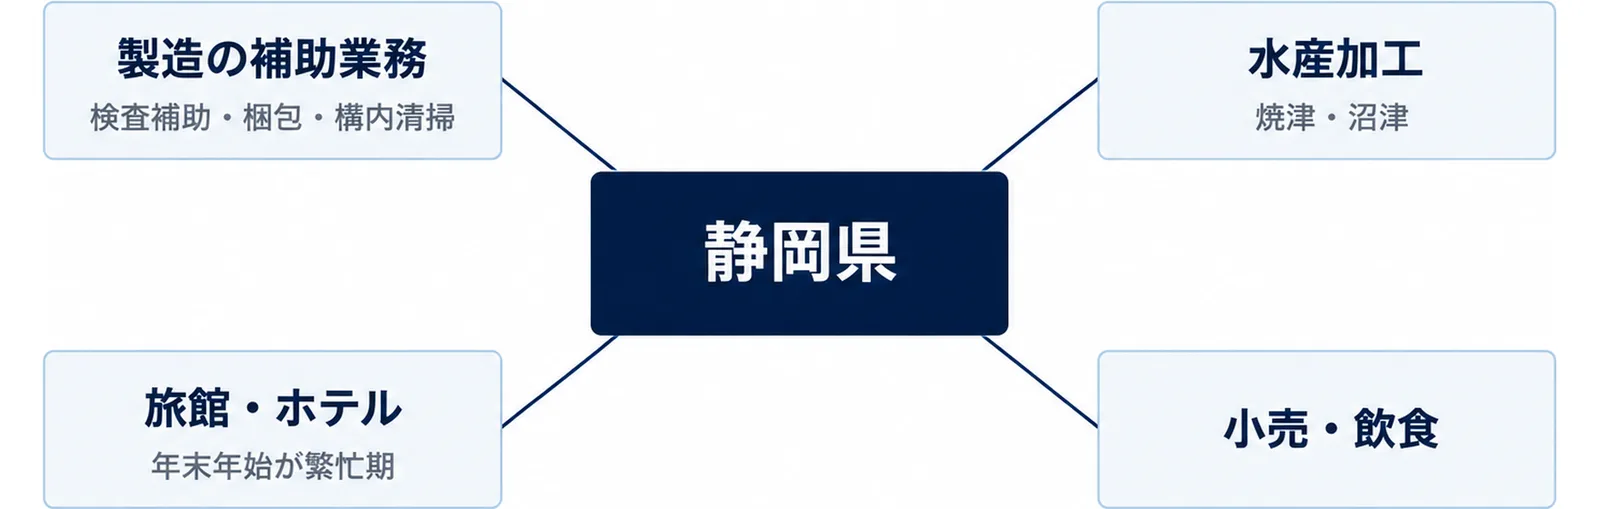
静岡県の製造品出荷額等は19兆291億円で全国3位、全国比は5.3%です(静岡県「静岡県の全国順位 製造品出荷額等」)。製造業そのものはフルタイム勤務が中心ですが、その周辺にある製造の補助業務、つまり検査補助・梱包・構内清掃・食堂・事務補助といった業務は短時間勤務で回していることが多く、扶養の範囲を意識して働いている人が集まります。今回の所得要件の引上げで、この層からの問い合わせが増えます。
また、焼津漁港はカツオ・マグロの遠洋漁業基地として水揚げが続いており(焼津市「焼津漁港の概要」)、県東部から中部にかけて水産加工の事業所が集まっています。水産加工の現場では、短時間シフトの従業員が多く、事務所に立ち寄らないまま勤務が終わる人もいます。紙の申告書を事務所の棚に置いておく方式だと、まず集まりません。現場ごとに配る人を決めるか、提出方法を分けるかの判断が要ります。水産加工の書類仕事の減らし方は焼津・沼津の水産加工×生成AI|書く仕事を7つ減らすにまとめています。
繁忙期と重なる業種
旅館・ホテルは年末年始が繁忙期で、11月から12月は予約対応と人員手配が重なります。裏方業務の回し方は静岡の旅館・ホテル向け生成AI活用|裏方7業務の手順で触れています。小売・飲食も同じで、12月に入ってから「申告書を出してください」と言っても手が回りません。11月上旬に配り、11月下旬を社内締切にして、12月は処理に専念する日程にしておくのが現実的です。
静岡市と浜松市という2つの政令市を抱える県なので、本社が片方にあって店舗や工場がもう片方にある会社では、配布と回収の担当を拠点ごとに置いたほうが実態に合います。経理・総務側の作業全体の組み立ては経理・総務・人事の生成AI活用8業務|静岡の中小企業を参考にしてください。
相談先は名古屋国税局管内の県内の税務署
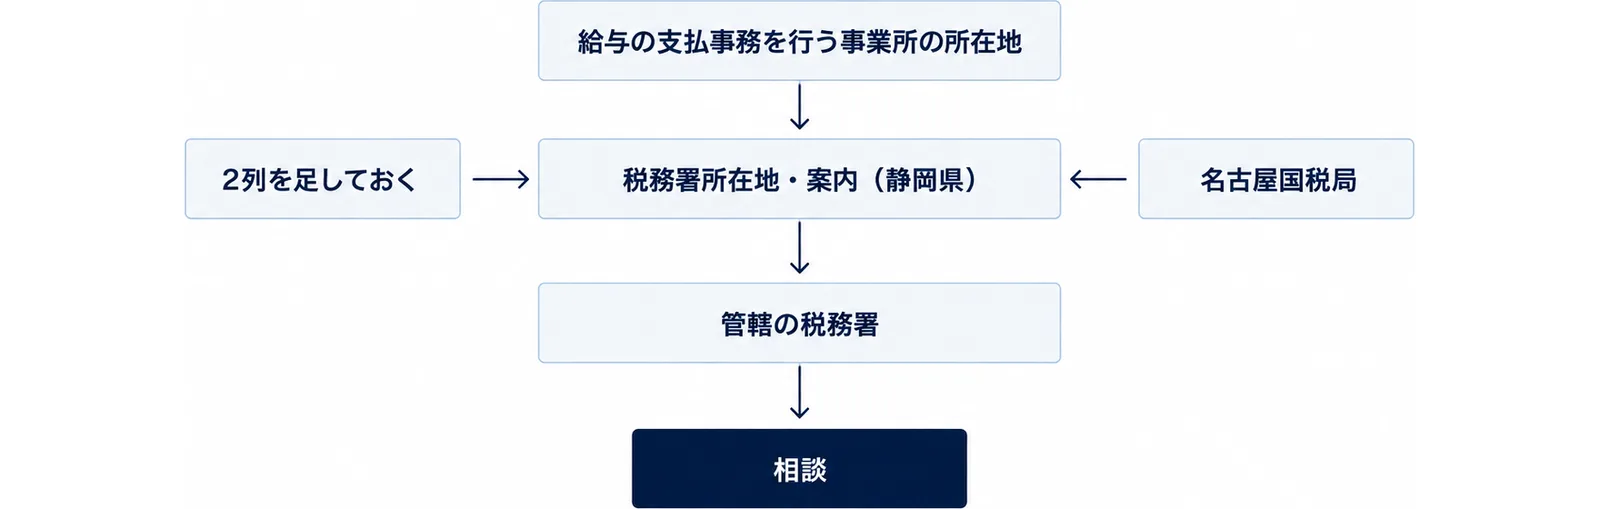
静岡県内の税務署は名古屋国税局の管内にあります。署名と管轄地域は、国税庁の「税務署所在地・案内(静岡県)」で確認できます。このページには、申告書・申請書等には管轄となる税務署名を記載したうえで提出するよう案内が出ています。
拠点ごとに管轄を確かめる
複数の拠点を持つ会社では、給与の支払事務を行う事業所の所在地で管轄が決まります。本社の担当者が一括で相談先を決めてしまうと、拠点側で話が食い違います。拠点一覧に「所在地」「管轄の税務署」の2列を足しておくと、その後の問い合わせが楽になります。
税と社会保険は基準が別
なお、社会保険の側でも令和8年10月に短時間労働者の賃金要件が撤廃されます。扶養の範囲の話は税と社会保険で基準が別なので、従業員に説明するときは必ず分けて話してください。社会保険側の判定は106万円の壁は10月撤廃|静岡の社会保険 加入判定の早見表にまとめています。
生成AIに任せてよい仕事と、任せない仕事
任せてよいのは書く仕事と並べる仕事
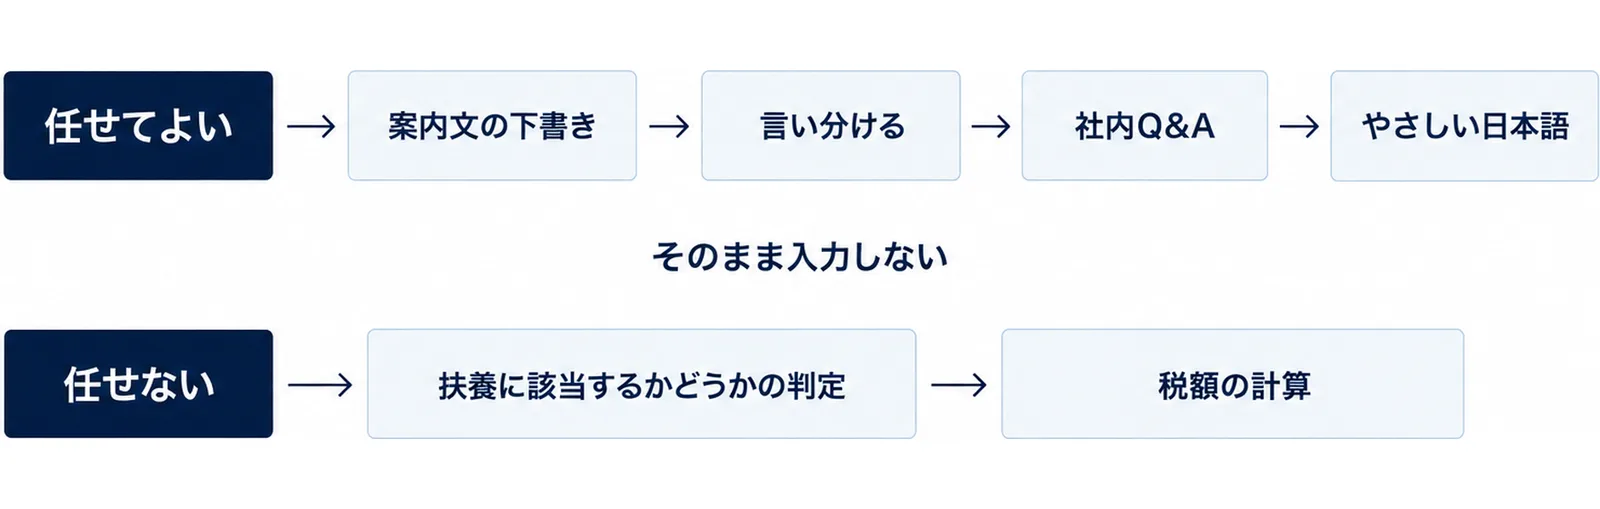
任せてよいのは、次のような仕事です。従業員向けの案内文を、専門用語を減らした言い方で下書きする。同じ内容を、正社員向け・パート向け・学生アルバイト向けに言い分ける。想定質問を並べて社内Q&Aのたたき台を作る。配布・回収・処理の作業表の文章を整える。外国人スタッフ向けに、やさしい日本語の表現に言い換える。いずれも、内容を人が確定させたうえで形を整える作業です。
任せないのは判定と税額計算
任せてはいけないのは、個々の従業員が扶養に該当するかどうかの判定と、税額の計算です。所得要件は今年動いたばかりで、しかも税と社会保険で基準が違います。生成AIはこうした境目を取り違えることがあり、取り違えたことを自分からは言いません。判定の根拠は国税庁のページに戻って確かめ、迷う場合は管轄の税務署に聞いてください。
個人情報の扱いも先に決めておきます。従業員の氏名・住所・扶養親族の情報・賃金額をそのまま入力しない、という一線を引いておけば、案内文の下書きや作業表づくりには支障ありません。社内の使い方をまだ決めていない場合は、先にA4一枚のルールを作るところから始めると安全です。
社内案内の下書きに使うプロンプトの形
前提・材料・出力の形の3つをそろえて渡します。
【前提】静岡県内の製造業の会社で、パート従業員向けの年末調整の案内文を作ります。
令和8年12月の年末調整から、扶養親族等の所得要件が58万円以下から62万円以下に変わります。
給与収入だけの場合の目安は123万円以下から136万円以下です。
【材料】社内の締切は11月28日、配布は11月6日、処理は12月の給与計算にあわせて行います。
【出力】A4一枚、400字程度。専門用語を使うときは短い言い添えをつけてください。
「あなたは扶養に入れます」と断定せず、「該当する可能性がある方は個別に確認します」と書いてください。
材料に書いていない日付・金額は補わず、不明な点は「担当者に確認してください」と書いてください。
社会保険の扶養とは基準が違う旨を1行入れてください。
最後の3行が効きます。年末調整の案内で困るのは、下書きがもっともらしく断定してしまい、そのまま配られてしまうことです。断定させない指示と、数字を補わせない指示を毎回入れておくと、レビューの負担が下がります。できあがった文章は、担当者が要件の部分だけ国税庁のページと突き合わせてから配布してください。
あわせて読みたい
- 経理・総務・人事の生成AI活用8業務|静岡の中小企業
- 106万円の壁は10月撤廃|静岡の社会保険 加入判定の早見表
- 静岡の旅館・ホテル向け生成AI活用|裏方7業務の手順
- 焼津・沼津の水産加工×生成AI|書く仕事を7つ減らす
よくある質問
Q. 毎月の給与計算は10月や11月から変わりますか。
変わりません。国税庁のQ&Aは「令和8年11月までの給与の源泉徴収事務に変更は生じません」としています。毎月の給与計算で使う「源泉徴収税額表」が改正後のものになるのは、令和9年1月1日以後に支払うべき給与からです。
Q. 年末調整の申告書は12月1日より前に回収してもよいですか。
差し支えありません。Q&Aは「同日以後適用される改正を反映した年末調整関係書類について、同日前から提出することとしても差し支えありません」と回答しています。例年どおり11月に配って回収する運用で問題ありません。
Q. 改正で新たに扶養に入る親族がいる場合、自動で反映されますか。
いいえ。改正のあらましは「新たに扶養親族等の要件を満たすこととなった親族等に係る扶養控除等の適用を受けるために『給与所得者の扶養控除等(異動)申告書』等の提出が必要となります」としています。該当しそうな従業員へ申告書の出し直しを案内してください。
Q. 年の途中で退職した人はどうなりますか。
居住者として最後に給与の支払を受けた日が令和8年11月30日以前である人については、その年末調整に改正後の控除等は適用されません。改正後の控除等の適用を受けるには確定申告等が必要になります。退職日ではなく、最後に給与を支払った日で洗い出してください。
Q. 税の扶養と社会保険の扶養は同じ基準ですか。
別の基準です。税の側は今回の所得要件の改正で線が動きますが、社会保険の側は別の要件で判定します。従業員への説明では必ず分けて話し、どちらの話をしているかを明示してください。
Q. 相談はどこにすればよいですか。
給与の支払事務を行う事業所の所在地を管轄する税務署です。静岡県内の税務署は名古屋国税局の管内にあり、署名と管轄地域は国税庁の「税務署所在地・案内(静岡県)」で確認できます。
運営元 Uravation より自社に近い業務から着手先を選ぶ材料として、業務別の生成AI活用事例50例を無料で公開しています。 生成AI活用事例 業務別50選を受け取る(無料)
参考・出典
- 国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について」(2026年9月22日閲覧)
- 国税庁「令和8年4月 源泉所得税の改正のあらまし」(2026年9月22日閲覧・PDF)
- 国税庁「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A」(令和8年5月・2026年9月22日閲覧・PDF)
- 国税庁「令和8年分 年末調整のしかた」(2026年9月22日閲覧)
- 国税庁「税務署所在地・案内(静岡県)」(2026年9月22日閲覧)
- 静岡県 統計センターしずおか「製造品出荷額等(静岡県の全国順位)」(2026年9月22日閲覧・PDF)
- 焼津市「焼津漁港の概要」(2026年9月22日閲覧)