この記事の要点
静岡市と浜松市の法人市民税は、資本金等の額と区内の従業者数で決まる均等割(年5万円から300万円)と、法人税額に6.0%を掛ける法人税割の2つでできています。両市は政令指定都市なので、事業所床面積が1,000㎡を超えるか従業者数が100人を超えると、事業所税もかかります。均等割の表は両市で同じですが、区ごとに計算する点に注意が必要です。
この記事では、均等割・法人税割・事業所税の早見表、静岡市と浜松市で違うところ、県税(法人県民税)との分担、決算前に確かめること、生成AIに任せる作業をまとめます。数字は2026年10月8日時点で確認した、両市・静岡県・総務省の公式ページの内容です。計算例は、公式の表の金額と税率からこの記事で計算しました。
法人市民税の早見表(均等割と法人税割)
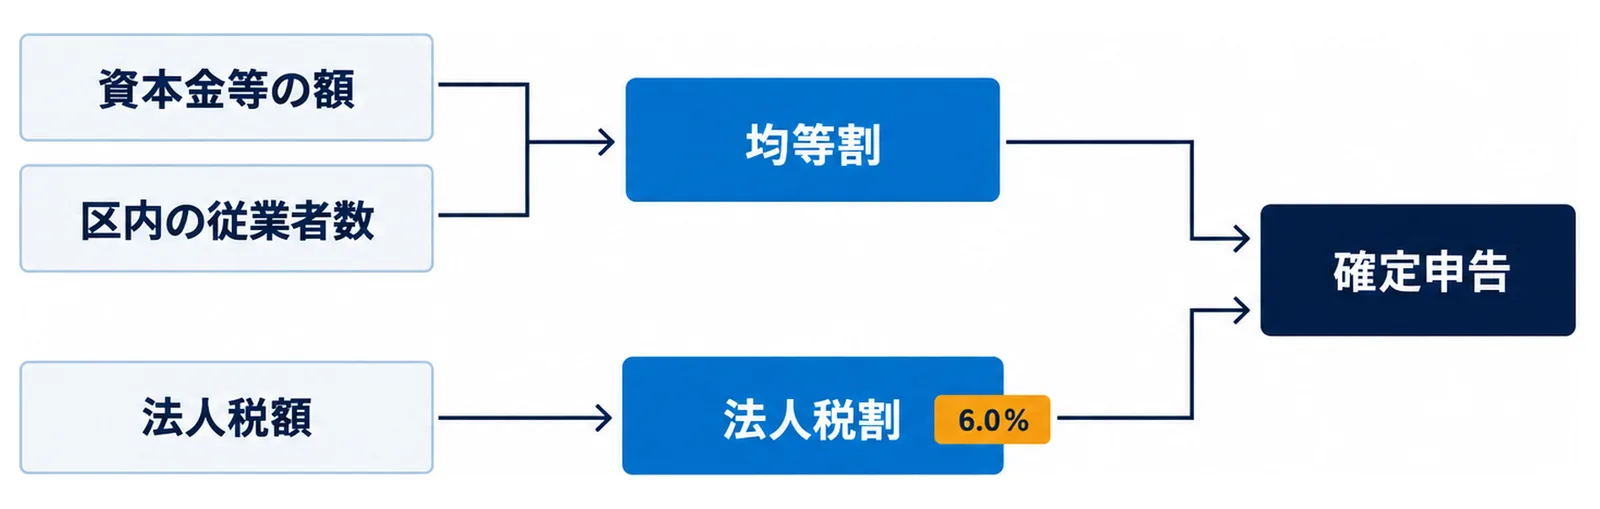
法人市民税は、市内に事務所等がある法人が納める市の税金です。資本金等の規模に応じて負担する均等割と、法人税の税額に応じて負担する法人税割があります(静岡市「法人市民税」(2026年8月24日更新)、浜松市「法人市民税」(2026年4月3日更新))。
均等割の早見表(静岡市・浜松市とも同じ)
均等割の年額は、資本金等の額と区内の従業者数で決まります。両市の公式ページの表は、次のとおり同じ金額です。
| 資本金等の額 | 区内の従業者数 50人を超える | 区内の従業者数 50人以下 |
|---|---|---|
| 50億円を超える法人 | 300万円 | 41万円 |
| 10億円を超え50億円以下の法人 | 175万円 | 41万円 |
| 1億円を超え10億円以下の法人 | 40万円 | 16万円 |
| 1,000万円を超え1億円以下の法人 | 15万円 | 13万円 |
| 1,000万円以下の法人 | 12万円 | 5万円 |
| 上記以外の法人など | 5万円 | 5万円 |
事業年度の途中で事務所等を置いた・廃止した場合は、置いていた月数で按分します(税率×月数÷12)。静岡市は100円未満を切り捨てます。従業者数にはアルバイト・パートタイマー・派遣労働者も含まれ、資本金等の額と従業者数は原則として事業年度の末日で判定します。資本金等の額は、法人税法上の「資本金等の額」と「資本金と資本準備金の合計額」を比べ、多いほうを使います(浜松市「法人市民税」)。
法人税割の税率
法人税割は、国(税務署)に申告した法人税額に税率を掛けて計算します。令和元年10月1日以後に始まる事業年度の税率は、両市とも6.0%です。静岡市は、すべての法人に標準税率を適用していると明記しています。平成26年10月1日から令和元年9月30日までに始まった事業年度は9.7%でした。
複数の市町村に事務所等がある法人は、法人税額を全従業者数で割り、市内の従業者数を掛けた額が課税標準になります。法人税割は、均等割と違って区ごとには分けません。
県のまとめでは、令和7年4月1日現在、県内で法人税割の不均一課税を行っているのは三島市、富士宮市、焼津市、藤枝市の4市で、均等割はすべての市町が標準税率です(静岡県総務部市町行財政課「令和7年度 市町村税の状況」(PDF))。静岡市と浜松市に加えて上の4市にも事務所がある会社は、その市の税率を別に確かめます。
区ごとに計算する均等割の読み方
区が2つにまたがると均等割も2つ
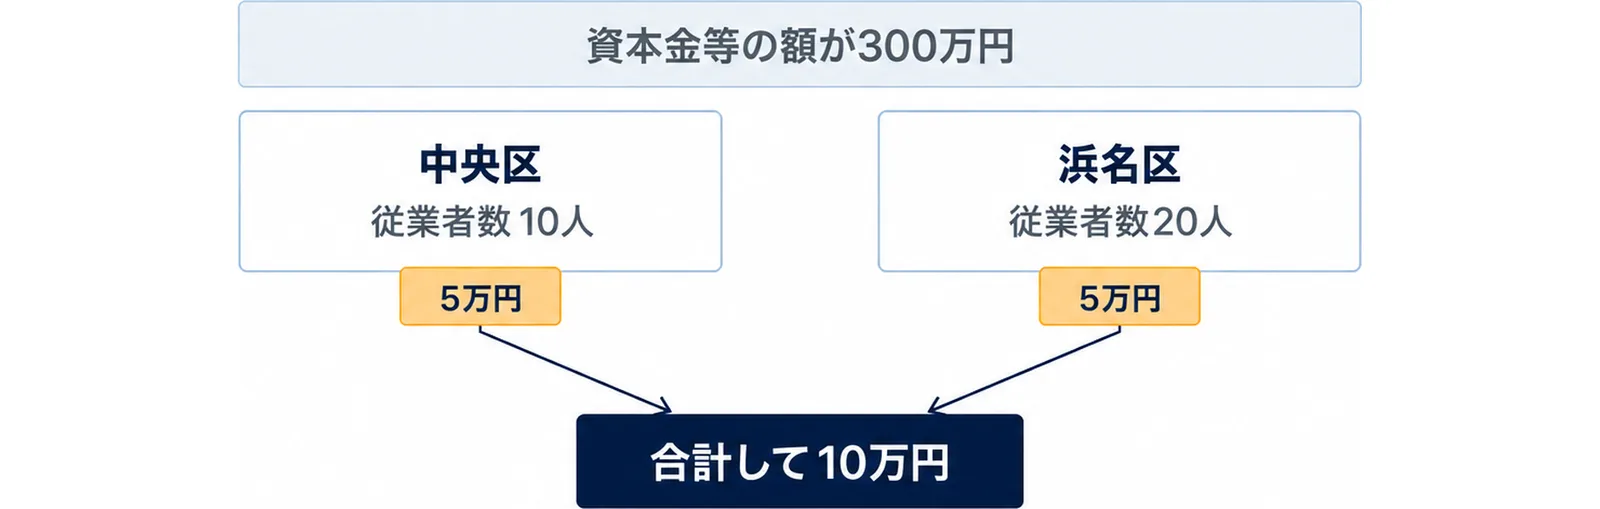
両市とも、均等割は区ごとに計算して合計します。浜松市は、資本金等の額が300万円の法人が中央区に従業者数10人、浜名区に従業者数20人の事務所等を持つ例で、中央区分の均等割5万円と浜名区分の均等割5万円を合計して10万円を申告納付すると説明しています(浜松市「均等割の区ごとの課税」(2026年1月26日更新))。静岡市も、2以上の区に事務所等がある場合は区ごとに計算して合計すると定めています。静岡市の区は葵区・駿河区・清水区の3つです。
50人の線も区ごとに判定する
表の「50人」は、市内の合計ではなく区内の従業者数です。計算例として、資本金等の額が5,000万円の会社で考えます。葵区の事務所に60人いれば均等割は15万円ですが、同じ60人が葵区30人・駿河区30人に分かれていれば、13万円と13万円で26万円になります。営業所の新設や移転を決める前に、区ごとの人数で均等割がいくらになるかを並べておくと、決算で驚かずに済みます。
浜松市は令和6年1月1日に3区へ
浜松市は令和6年1月1日に区を再編し、7区から3区(中央区、浜名区、天竜区)になりました。令和6年1月1日以降に始まる事業年度の均等割は、すべて新3区で計算します。再編の日をまたぐ事業年度では、合区・分区による月割の計算が必要になる場合があり、市が申告書の作成例を出しています(浜松市「行政区の再編に伴う法人市民税の均等割申告について」(2026年2月13日更新))。区の名前が変わっただけなら届出は不要ですが、支店の名称を変えた場合は届出が必要です。
事業所税の早見表(静岡市・浜松市だけにかかる税)
事業所税がかかる市
事業所税は、人口30万人以上の都市等が、都市環境の整備に充てるために課す目的税です(総務省「事業所税」)。課税団体は、東京都の特別区の区域、政令指定都市、首都圏・近畿圏の既成市街地等を持つ市、人口30万人以上で政令で指定する市です。浜松市の一覧(令和6年4月1日現在77団体)を見ると、静岡県内で課税団体に入っているのは政令指定都市の静岡市と浜松市だけです。浜松市は昭和51年10月1日から課税しています(浜松市「事業所税 1.事業所税とは」(2025年10月23日更新))。
早見表:資産割と従業者割
| 区分 | 課税標準 | 税率 | 免税点 |
|---|---|---|---|
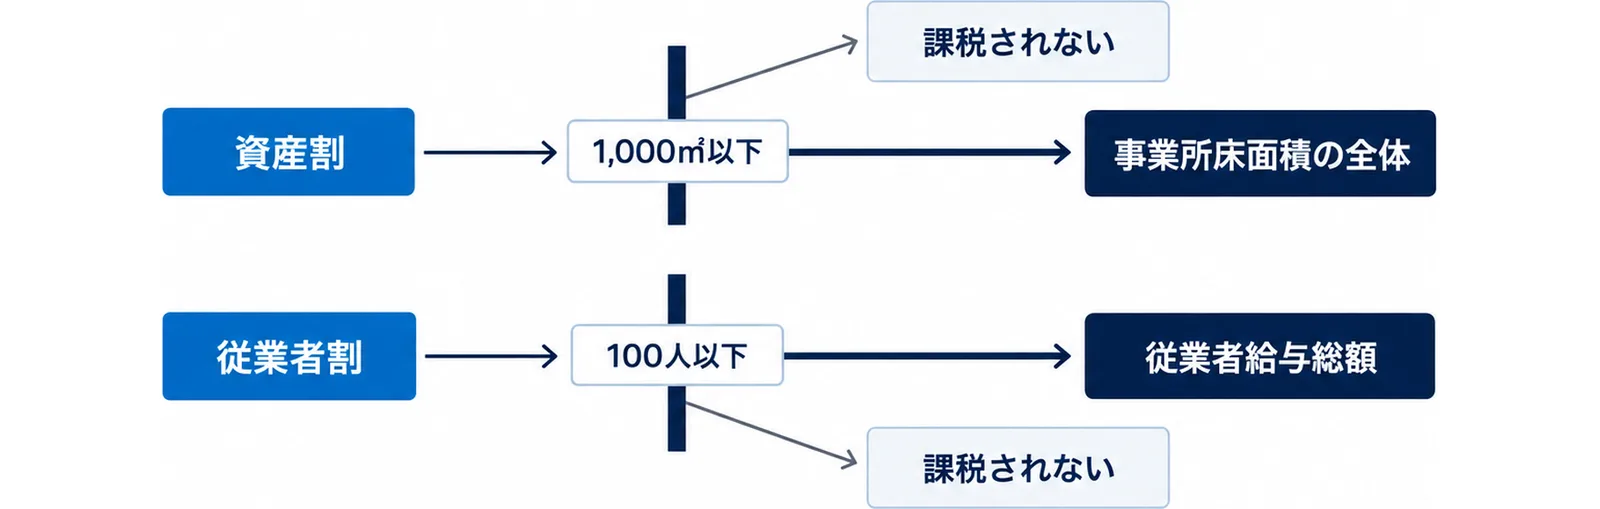
| 資産割 | 事業所床面積 | 1㎡につき年600円 | 1,000㎡以下 |
| 従業者割 | 従業者給与総額 | 0.25% | 100人以下 |
申告と納付は、法人は事業年度終了の日から2か月以内、個人は翌年3月15日までです。浜松市は、中間申告や予定申告の制度はないと明記しています(浜松市「事業所税 2.事業所税の構成」(2025年10月23日更新))。
免税点は差し引く額ではない
免税点は「ここを超えたら課税される」という線で、控除額ではありません。課税標準は事業所床面積そのものなので、たとえば静岡市内の事業所床面積が合計1,200㎡なら、資産割は1,200㎡×600円で72万円です。従業者割も同じで、従業者が120人で従業者給与総額が5億円なら、5億円×0.25%で125万円になります。
判定は、課税標準の算定期間の末日の状況で行います。静岡市は、非課税分の床面積や従業者数を除いた後で判定すると説明しています。浜松市は、借りている床面積も含めて市内の全部を合算すること、免税点の判定は課税標準の特例(控除)を当てる前に行うことを示しています。
静岡市は800㎡・80人から申告だけ必要
静岡市は、床面積の合計が1,000㎡以下なら資産割は課税されないものの、800㎡以上なら申告のみ必要としています。従業者割も、100人以下なら課税されないものの、80人以上なら申告のみ必要です(静岡市「事業所税」)。浜松市の「事業所税の構成」のページにはこの記載がなく、本記事では確かめられていません。浜松市で800㎡や80人に近い会社は、市民税課に申告の要否を確認してください。
静岡市の事業所税の税収は、令和6年度決算で4,330,748千円でした。このうち3,654,798千円が、都市環境の整備・改善の事業のために発行した市債の償還等に充てられています(静岡市「目的税の使途状況」(2025年12月17日更新))。
静岡市と浜松市で違うところ
| 項目 | 静岡市 | 浜松市 |
|---|---|---|
| 区 | 葵区・駿河区・清水区 | 中央区・浜名区・天竜区(令和6年1月1日から) |
| 均等割の表 | 上の早見表と同じ | 上の早見表と同じ |
| 法人税割 | 6.0%(すべての法人に標準税率) | 6.0% |
| 事業所税の「申告のみ」の線 | 床面積800㎡以上・従業者80人以上 | 本記事では確認できていない |
| 電子申告の案内 | 紙の確定申告書・予定申告書の送付を取りやめ | 大法人の電子申告義務化を案内 |
| 窓口 | 財政局税務部市民税課法人課税係(054-221-1039) | 財務部市民税課(053-457-2152) |
静岡市は紙の申告書を送らなくなった
静岡市は、令和7(2025)年10月送付分から、法人市民税の紙の確定申告書(第20号様式)と予定申告書(第20号の3様式)の送付を取りやめ、納付書のみを送っています。紙の様式が必要な場合は、市の申告納付関係書類のページからダウンロードします。均等割申告書(第22号の3様式)は、当面は紙も送付されます(静岡市「法人市民税の紙申告書の送付取りやめ【2025年10月送付分~】」)。毎年届く書類を待って申告の準備を始めていた会社は、手順を見直す時期です。
申告の期限は両市とも同じ
法人市民税の確定申告は、事業年度終了の日の翌日から原則2か月以内です。中間(予定)申告は、事業年度開始の日以後6か月を経過した日から2か月以内です。公益法人等で均等割だけを納める場合は、毎年4月30日までに申告します。
県税(法人県民税)とは別に申告する
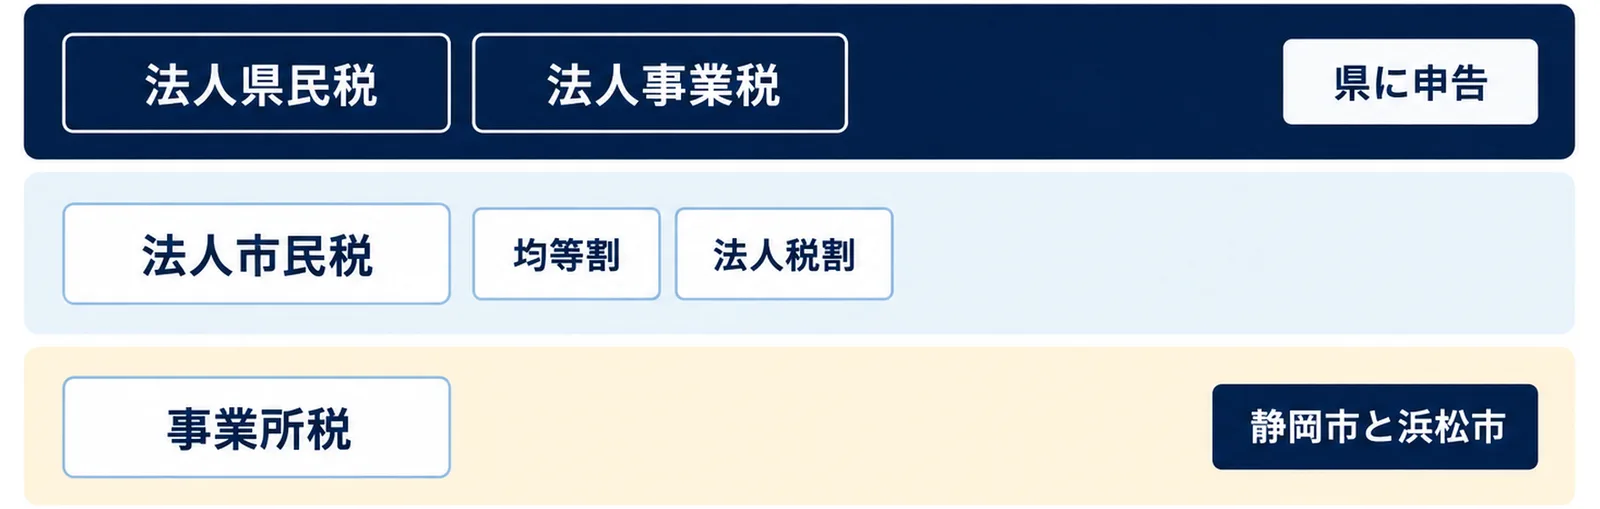
法人市民税は市の税金で、県の法人県民税とは別に申告します。同じ決算でも、申告書の提出先は市と県の2か所になります。
法人県民税の均等割と法人税割
法人県民税の均等割は、資本金等の額で5段階に分かれ、森林(もり)づくり県民税(均等割額の5%)を加えた納付額は次のとおりです(静岡県「法人県民税」(2026年3月30日更新))。
| 資本金等の額 | 法人県民税の均等割(森林づくり県民税を含む納付額) |
|---|---|
| 1,000万円以下の法人など | 21,000円 |
| 1,000万円を超え1億円以下 | 52,500円 |
| 1億円を超え10億円以下 | 136,500円 |
| 10億円を超え50億円以下 | 567,000円 |
| 50億円を超える | 840,000円 |
令和元年10月1日以後に始まる事業年度の法人県民税の法人税割は、法人税額の1%です。申告先は、静岡市の会社なら県の静岡財務事務所、浜松市の会社なら浜松財務事務所です。法人事業税も県に申告します。
市と県を合わせた均等割の計算例
計算例として、資本金等の額が1,000万円以下で、浜松市中央区だけに従業者10人の事務所がある会社の均等割は、市の5万円と県の21,000円で年71,000円です。ここに法人税割(市6.0%、県1%)と法人事業税が加わります。
均等割は法人税額にかかわらず課税されるので、法人税割が出ない赤字の年でも納めます。県のまとめでは、令和7年度の県内の法人市町村民税の納税義務者は、均等割が110,042法人、法人税割が106,147法人でした(静岡県総務部市町行財政課「令和7年度 市町村税の状況」(PDF))。
決算前に確かめる5つのこと
事業年度の末日の人数を区ごとに数える
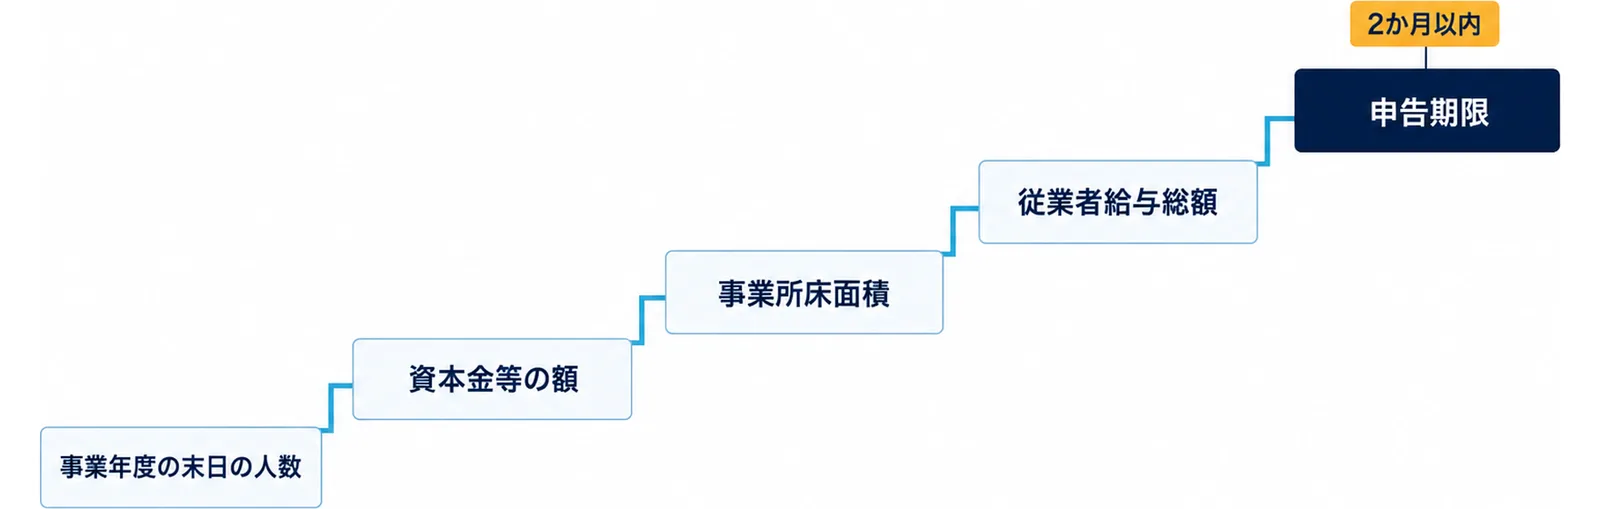
均等割の「50人」と事業所税の「100人」は、どちらも事業年度の末日の人数で判定します。アルバイト・パートタイマー・派遣労働者も数えます。区ごとの人数を拠点の一覧から数えておきます。
資本金等の額は2つの金額の多いほうを使う
「資本金等の額」と「資本金と資本準備金の合計額」を比べて、多いほうで均等割の区分を決めます。無償減資や資本準備金の取り崩しをした会社は、区分が変わっていないかを見ます。
事業所床面積は借りている分も合計する
倉庫や借りている事務所も含め、市内の全部の事業所床面積を合計します。非課税の部分を除いた後で1,000㎡を超えるか、静岡市なら申告のみ必要になる800㎡以上かを確かめます。
従業者給与総額から除くものを分ける
従業者給与総額からは、退職金、年金、役員に対する利益処分による賞与などを除きます(浜松市「事業所税 2.事業所税の構成」)。給与台帳から集計するときに、除く項目を先に決めておきます。
申告期限を決算日から逆算する
法人市民税も事業所税も、事業年度終了の日から2か月以内です。県の法人県民税・法人事業税、国の法人税と同じ時期に重なるので、経理の年間予定に書き込んでおきます。年末調整や源泉徴収の作業と重なる12月決算の会社は、早めに段取りを組みます(令和8年の年末調整は12月に精算|静岡の準備早見表)。
生成AIに任せる作業、任せない判断
任せてよい作業
公式ページの表を社内の確認表の形に整える、拠点の一覧から区ごとの人数を数える表の枠を作る、申告期限を年間の予定表に落とす、両市の違いを社内向けの説明文にまとめる、といった作業は生成AIに任せられます。経理・総務での使い方は、別の記事でも整理しています(経理・総務・人事の生成AI活用8業務|静岡の中小企業)。
任せない判断
税率や区分の当てはめ、非課税や課税標準の特例に当たるかどうか、役員や派遣労働者を従業者に数えるかどうか、みなし共同事業の扱いは、人が公式の手引きで確かめるか、市民税課や税理士に確認します。生成AIは古い税率(9.7%など)や他の市の数字を混ぜて答えることがあります。
指示の例
次の2つの公式ページの表だけを使って、当社の法人市民税の均等割の確認表を作ってください。
・静岡市「法人市民税」の均等割の表
・浜松市「法人市民税」の均等割の表
条件:
1. 列は「区」「事業年度の末日の従業者数」「資本金等の区分」「表の金額」にする
2. 当社の拠点は、葵区(従業者32人)、浜松市中央区(従業者12人)
3. 資本金等の区分は「1,000万円を超え1億円以下」
4. 表にない数字や、ほかの市の税率は使わない
5. 判断が必要な点は、表の外に「確認が必要」として書き出す
公開されている表なので入力しても問題は小さいですが、決算書や給与台帳をそのまま入れるかどうかは、社内の生成AI利用ルールで先に決めておきます(静岡の中小企業の生成AI利用ルール|A4一枚で始める)。
まとめ
- 静岡市・浜松市の法人市民税の均等割は、資本金等の額と区内の従業者数で年5万円から300万円。表は両市で同じです。
- 法人税割は、令和元年10月1日以後に始まる事業年度で両市とも6.0%です。
- 均等割は区ごとに計算して合計します。浜松市は令和6年1月1日から中央区・浜名区・天竜区の3区です。
- 事業所税は県内では静岡市と浜松市だけ。免税点は床面積1,000㎡・従業者100人で、超えたら全体に課税されます。静岡市は800㎡・80人から申告のみ必要です。
- 法人県民税(均等割21,000円から840,000円、法人税割1%)は県に別に申告します。
よくある質問
Q. 静岡市の法人市民税の均等割はいくらですか。
A. 資本金等の額と区内の従業者数で決まり、年5万円から300万円です。資本金等の額が1,000万円以下で区内の従業者数が50人以下なら5万円です。浜松市も同じ表です。
Q. 浜松市の法人市民税の税率は何%ですか。
A. 法人税割の税率は、令和元年10月1日以後に始まる事業年度で6.0%です。静岡市も6.0%です。
Q. 事業所税はどの市にかかりますか。
A. 静岡県内では、政令指定都市の静岡市と浜松市です。事業所床面積が1,000㎡を超えるか、従業者数が100人を超えると課税されます。
Q. 床面積が1,000㎡を少し超えたら、超えた分だけに課税されますか。
A. いいえ。免税点は控除額ではないため、超えた場合は事業所床面積の全体に1㎡あたり600円を掛けます。
Q. 2つの区に事務所がある場合はどうなりますか。
A. 区ごとに均等割を計算して合計します。50人の判定も区内の従業者数で行います。
Q. 法人県民税とは別に申告が必要ですか。
A. 必要です。法人市民税は市、法人県民税と法人事業税は県に申告します。県の均等割は森林づくり県民税を含めて21,000円から840,000円です。
あわせて読みたい
運営元 Uravation より自社に近い業務から着手先を選ぶ材料として、業務別の生成AI活用事例50例を無料で公開しています。 生成AI活用事例 業務別50選を受け取る(無料)
参考・出典
- 静岡市「法人市民税」(2026年8月24日更新)
- 静岡市「事業所税」(2026年10月8日確認)
- 静岡市「法人市民税の紙申告書の送付取りやめ【2025年10月送付分~】」(2026年10月8日確認)
- 静岡市「目的税の使途状況」(2025年12月17日更新)
- 浜松市「法人市民税」(2026年4月3日更新)
- 浜松市「均等割の区ごとの課税」(2026年1月26日更新)
- 浜松市「行政区の再編に伴う法人市民税の均等割申告について」(2026年2月13日更新)
- 浜松市「事業所税 1.事業所税とは」(2025年10月23日更新)
- 浜松市「事業所税 2.事業所税の構成」(2025年10月23日更新)
- 静岡県「法人県民税」(2026年3月30日更新)
- 静岡県総務部市町行財政課「令和7年度 市町村税の状況」(PDF)
- 総務省「事業所税」(2026年10月8日確認)