この記事の要点
給与支払報告書は、給与を払った人ごとに1枚作り、その人が1月1日に住んでいた市区町村へ1月31日までに出す書類です。2027年1月に出す令和8年分からは、給与支払報告書を出せば、税務署への源泉徴収票の提出は不要になります(国税庁のQ&A)。
同じ2027年1月から、前々年に税務署へ出すべきだった源泉徴収票が30枚以上の事業所は、eLTAXか光ディスク等で出す必要があります。これまでの基準は100枚以上でした(堺市の案内)。30枚は従業員の人数ではなく、源泉徴収票の枚数で数えます。
静岡市は市民税課特別徴収係、浜松市は市民税課特別徴収グループが受け付け、浜松市は区ごとに分けずにまとめて出します(浜松市の案内)。
早見表:2027年1月に提出する給与支払報告書(令和8年分)
この表の見方
2027年1月に出すのは、令和8年1月から12月までに払った給与の分(令和8年分)です。市の案内では、2026年1月に出したものを「令和8年度給与支払報告書」と呼んでいるので、2027年1月に出すものは令和9年度分に当たります。表は、国税庁の特設ページとQ&A、堺市の案内から書き写しました。
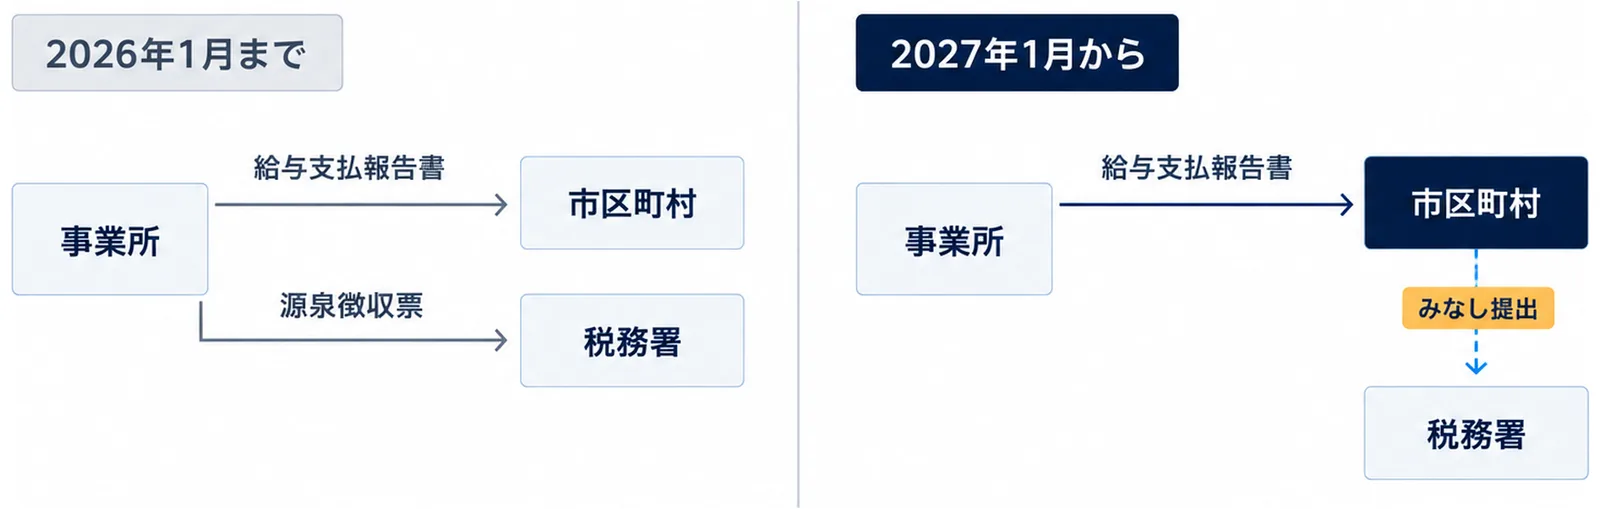
2026年1月までと2027年1月からの早見表
| 項目 | 2026年1月まで(令和7年分まで) | 2027年1月から(令和8年分から) |
|---|---|---|
| 税務署への給与所得の源泉徴収票 | 提出範囲に当たる人の分を税務署へ出す | 給与支払報告書を市区町村に出せば、税務署に出したものとみなされる |
| 本人への源泉徴収票の交付 | 必要 | 必要(変わらない) |
| 源泉徴収票の提出範囲 | 年末調整をした人は給与500万円超(役員は150万円超)など | 給与支払報告書と同じ(年の中途の退職者で給与30万円以下の人を除くすべて) |
| eLTAXか光ディスク等で出す義務の基準 | 前々年の源泉徴収票が100枚以上 | 前々年の源泉徴収票が30枚以上 |
| eLTAXの一元化機能 | 源泉徴収票と給与支払報告書を同時に作成・提出できた | 令和8年9月で終了 |
| マイナポータル連携 | ― | eLTAXで出した令和8年分以後の給与支払報告書が対象 |
国税庁は、令和9年1月1日以後に市区町村へ給与支払報告書を出した場合、税務署へ源泉徴収票を出したものとみなすと説明し、源泉徴収票と支払報告書を同時に作成・提出できる「eLTAXでの電子的提出の一元化機能」は令和8年9月で終了するとしています(国税庁「源泉徴収票のみなし提出の特設ページ」)。提出方法は、eLTAX、光ディスク等、書面の3つです。
変わらないこと
提出先と期限、1人1枚という形は変わりません。静岡市の案内は、給与の支払いを受けた人が1月1日現在に住んでいた市区町村へ出すこと、役員・従業員・アルバイト・パートを問わず、中途退職者を含めて全員分を出すことを求めています(静岡市「令和8年度給与支払報告書の提出について」(PDF))。
浜松市の案内では、年の途中で退職した人でも、支払総額が30万円を超える場合は提出の義務があり(地方税法第317条の6第3項)、30万円以下の人の分も出すよう求めています。退職した人の提出先は、退職日現在の住所の市区町村です。
2027年の期限は2月1日になる見込み
提出期限は地方税法第317条の6第1項に定められた1月31日です。静岡市と浜松市の令和8年度分の期限は、2026年1月31日が土曜日だったため、どちらも令和8年2月2日(月)でした。同じ扱いなら、2027年は1月31日が日曜日なので2月1日(月)が期限になります(この記事での当てはめ)。市が出す令和9年度分の案内で日付を確かめてください。
静岡市は、可能であれば1月20日頃までに出すよう求めています。浜松市は、期限を過ぎたものについては、通常の納期(12回)の特別徴収税額決定通知書を送れない場合があると案内しています。
30枚の基準は従業員数ではなく源泉徴収票の枚数で数える
判定に使うのは令和7年の枚数
国税庁のQ&Aによると、令和9年1月1日以後に出すべき法定調書は、提出期限の属する年の前々年(基準年)に出すべきだった枚数が30枚以上の場合、e-Tax等で電子的に出す必要があります。給与支払報告書の電子的提出の義務は、基準年に税務署へ出すべきだった源泉徴収票の枚数で判定します。
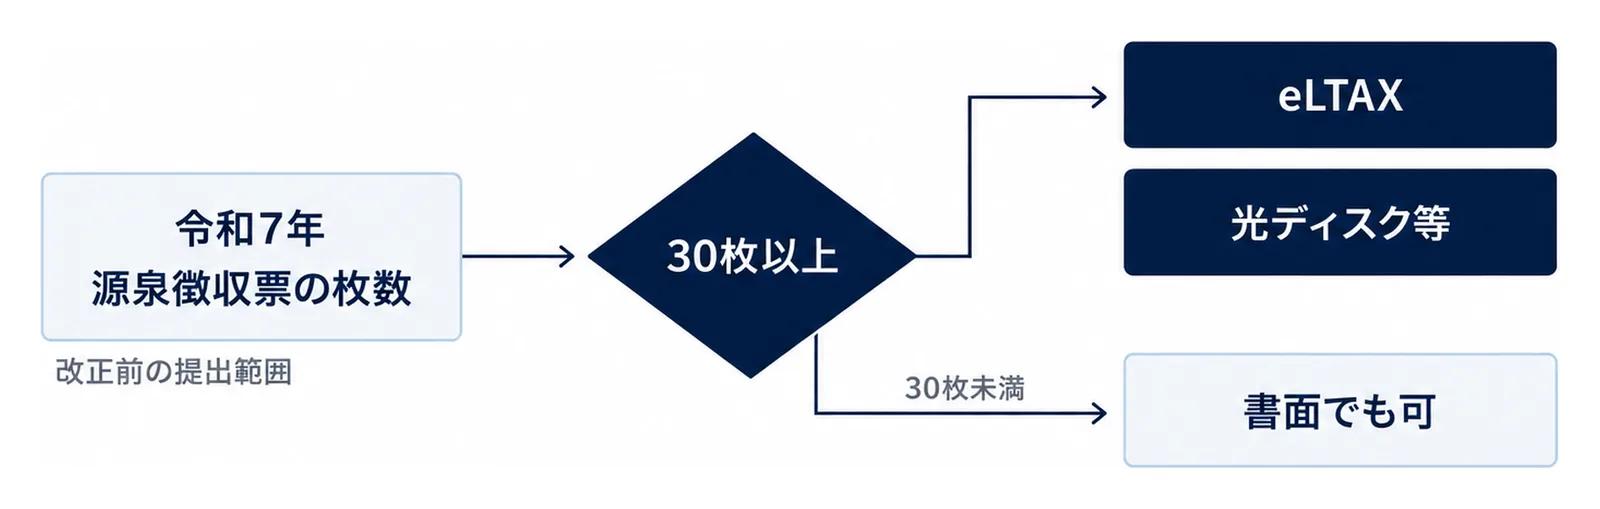
2027年1月に出す給与支払報告書の基準年は、前々年の令和7年(2025年)です。静岡市の令和8年度の案内でも、前々年(令和6年)の源泉徴収票が100枚以上のときにeLTAXまたは光ディスク等での提出が義務と書かれており、2027年1月の分はこの年が1年ずれ、枚数が30枚に下がります(この記事での当てはめ)。堺市は、この引き下げで対象となる事業者が大きく増える見込みだとしています。
数えるのは改正前の提出範囲の枚数
源泉徴収票の提出範囲は2027年1月から広がりますが、基準年の枚数は、改正前の提出範囲で税務署に出すべきだった枚数で数えます。改正前の範囲は次のとおりです(国税庁Q&A 問7)。
| 区分 | 税務署に出していた範囲(改正前) |
|---|---|
| 年末調整をした役員(取締役、監査役、顧問など) | その年中の給与等の支払金額が150万円を超える人 |
| 年末調整をした弁護士、税理士などの人(所得税法第204条第1項第2号に規定する人) | 250万円を超える人 |
| 年末調整をした上記以外の人 | 500万円を超える人 |
| その年中に退職した人や、災害で源泉所得税の徴収の猶予・還付を受けた人 | 250万円を超える人(役員は50万円を超える人) |
| 主たる給与等が2,000万円を超えるため年末調整をしなかった人 | 全部 |
| 扶養控除等申告書を出さなかった人(乙欄・丙欄の適用者など) | 50万円を超える人 |
当てはめの例
従業員が50人いても、令和7年に税務署へ出すべきだった源泉徴収票が、給与500万円超の社員18人と、年の途中で退職した250万円超の人5人の計23枚なら、30枚に届きません(この記事での当てはめ)。この場合、2027年1月の給与支払報告書は書面でも出せますが、国税庁はeLTAXでの提出を勧めています。
反対に、給与500万円超の社員が30人以上いる会社は、それだけで30枚以上になり、eLTAXか光ディスク等で出す必要があります。枚数は、令和7年に税務署へ出した源泉徴収票の控えや、給与ソフトの記録で数えます。
令和11年以後はみなし提出の分も数える
国税庁のQ&Aは、基準年に給与支払報告書を市区町村に出したことで税務署には「みなし提出」になっていても、基準年に税務署に出すべきだった源泉徴収票は0枚にはならないと注意しています。2027年1月の提出が書面でも、その枚数は2年後の判定に使われます。
源泉徴収票のみなし提出で変わること
税務署へ出す源泉徴収票が要らなくなる
国税庁のQ&A 問1によると、令和5年度税制改正で、令和9年1月1日以後に出すべき源泉徴収票(令和8年分以後)から、一定の事項を書いた給与支払報告書を市区町村に出した場合は、税務署へ源泉徴収票を出したものとみなすことになりました。市区町村に出された給与支払報告書の内容は、市区町村で入力等をした後、税務署にデータ連携されます。
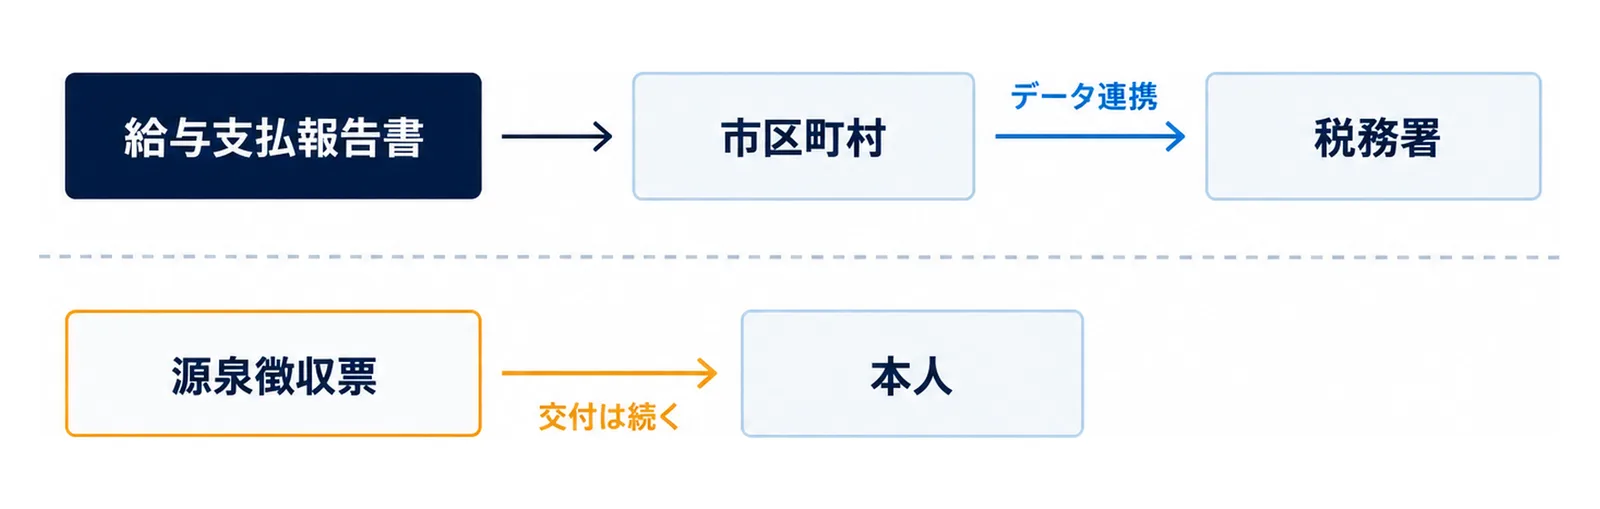
本人への交付は続く
受給者本人への源泉徴収票の交付は、改正前と同じく必要です(Q&A 問3)。書面に代えて、電磁的方法で交付することもできます。12月に年末調整をして、源泉徴収票を本人に渡す流れは変わりません。
法定調書合計表の扱い
国税庁のリーフレットは、令和9年1月1日以後に出すべき令和8年分以後の給与支払報告書を市区町村へ出した場合、「給与所得の源泉徴収票等の法定調書合計表」を税務署に出す必要はないと説明しています。ただし、この合計表は6つの調書に対応する兼用様式なので、退職所得の源泉徴収票など、給与所得の源泉徴収票以外の調書を税務署に出す場合は、出す調書について書いた合計表をあわせて出します(国税庁「令和9年1月から源泉徴収票の提出方法が変わります」(PDF))。
令和8年の途中で退職した人の分
年の途中で退職した人の源泉徴収票は、法令上は退職の日以後1月以内に税務署へ出すものですが、運用上、翌年1月末までにほかの源泉徴収票とまとめて出してよいとされています。そのため、令和8年の途中で退職した人の分も、令和9年1月1日以後に出すなら、みなし提出の対象として扱ってよいとされています(Q&A 問2)。
eLTAXで出すとマイナポータル連携の対象になる
国税庁の特設ページによると、令和9年1月1日以後(令和8年分以後)にeLTAXで給与支払報告書を出した場合、「マイナポータル連携」の対象になります。リーフレットは、マイナポータル連携で給与所得の情報が確定申告に自動で入力されると説明しています。書面や光ディスク等で出した給与支払報告書は、この対象になりません。
静岡市・浜松市の提出先と窓口の早見表
提出先は1月1日の住所地の市町
給与支払報告書は、会社の所在地ではなく、給与を受けた人が1月1日現在に住んでいた市区町村へ出します。静岡市に事業所があっても、浜松市や富士市、県外から通う人の分は、それぞれの市町へ出します。静岡市の案内は、静岡市の住民登録が確認できないときは問い合わせる場合があるとしています。
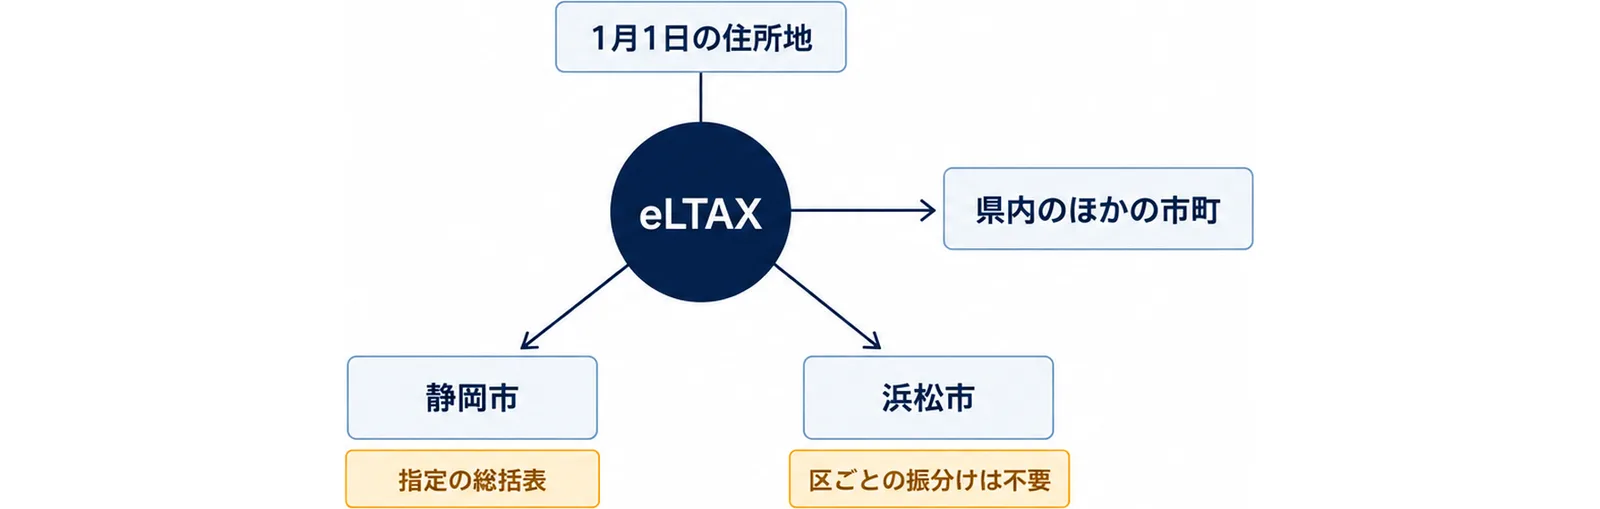
静岡市と浜松市の早見表
| 項目 | 静岡市 | 浜松市 |
|---|---|---|
| 受け付ける課 | 財政局税務部市民税課特別徴収係(新館2階) | 財務部市民税課特別徴収グループ(元目分庁舎1階) |
| 郵送先 | 〒420-8602 静岡市葵区追手町5番1号 | 〒430-0948 浜松市中央区元目町120番地の1 |
| 出し方 | 窓口、郵送、eLTAX | 窓口、郵送、eLTAX、電子媒体 |
| 総括表 | 静岡市指定の総括表を必ず使う | 11月に市が送る、指定番号入りの総括表をなるべく使う |
| 普通徴収の人の分け方 | 区分紙(特別徴収者はピンク、普通徴収者はブルー)に人数を書く | 「仕切紙 普通徴収」を普通徴収の人の明細書の上に乗せる |
| 令和8年度分の期限 | 令和8年2月2日(月) | 令和8年2月2日(月) |
静岡市の課と郵送先、出し方は静岡市「給与支払報告書」(2025年12月26日更新)、総括表と区分紙は静岡市の令和8年度の案内、浜松市の欄は浜松市の案内と浜松市「総括表・給与支払報告書(個人別明細書)提出方法及び注意事項」(PDF)から書き写しました。
浜松市は区ごとに分けずに出す
浜松市は、区ごとの振分けは不要で、「浜松市」として一つにまとめて出すよう案内しています。eLTAXの市区町村コードは221309で、区ごとのコードはありません。浜松市に該当者がいない場合は、総括表だけを出します。
窓口は元目分庁舎1階の市民税課特別徴収グループ(2番窓口)のほか、浜名区役所(区民生活課)、天竜区役所(資産税課天竜税務グループ)、東・西・南行政センター(証明・届出担当)、北行政センター(資産税課北税務グループ)でも受け付け、市民税課へ回送されます。受付確認の押印が必要な場合は、市民税課特別徴収グループ、天竜区役所、北行政センターの窓口へ行きます。浜松市提出用以外の総括表を使う場合は、「浜松市の指定番号」を書きます。
静岡市は指定の総括表と区分紙を使う
静岡市は、静岡市指定の総括表を必ず使うよう求めています。給与支払報告書の作成を会計事務所等に委託した場合も同じで、独自の総括表を使うときは、静岡市指定の総括表の次に添付します。特別徴収者と普通徴収者を分け、それぞれの先頭に区分紙をつけます。
個人別明細書には、本人と扶養親族等のマイナンバーを書きます。様式のサイズに指定はありませんが、感熱紙は使えません。事業主が個人の場合は、事業主のマイナンバーが確認できる書類を窓口で見せるか、郵送なら写しを添えます。
eLTAXなら県内のほかの市町へもまとめて送れる
堺市の案内によると、eLTAXでは各市区町村へ給与支払報告書を自動で振り分けて出せます。静岡市、浜松市、富士市など、従業員の住所が県内の複数の市町に分かれている会社ほど、郵送の手間が減ります。
静岡市は、eLTAXで給与支払報告書を出した事業所に、特別徴収税額通知を電子データ(正本)と書面(正本)のどちらで受け取るか選んでもらっています。受取方法を選ばなかった場合や、電子データを選んでメールアドレスを入れなかった場合は書面になります。電子データは、PCdeskの「処分通知等メニュー」から、通知の日から60日間ダウンロードできます(静岡市「eLTAX(エルタックス)による特別徴収税額通知書の送付」(2026年10月1日更新))。
静岡県と県内の市町は特別徴収を原則にしている
全事業所での特別徴収実施
静岡市の令和8年度の案内は、「静岡県と県内市町では、納税者の税負担の公平性の確保と法令遵守の観点から、全事業所での特別徴収実施をお願いしております」と書いています。個人の市・県民税と森林環境税は、法令により特別徴収(給与からの引き去り)で納めるのが原則で、事業所や従業員の希望で徴収方法は選べません。
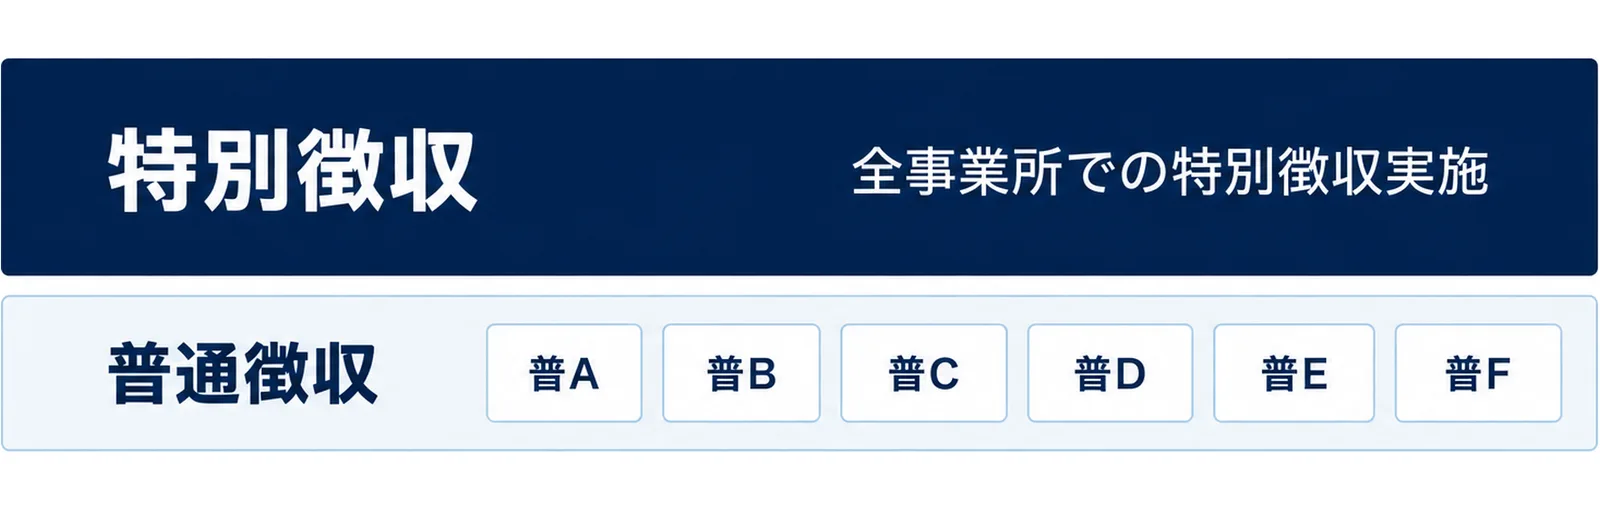
給与支払報告書を出すと、市町はその内容で住民税の額を決め、特別徴収の人の分は、会社が市町から届く特別徴収税額決定通知書に沿って給与から引いて納めます(浜松市の案内では通常の納期は12回)。給与支払報告書は、住民税の天引きの出発点になる書類です。
普通徴収にできる理由(普A〜普F)
普通徴収にできるのは、決められた理由に当たる人だけです。浜松市の令和8年度の「仕切紙 普通徴収」に書かれている理由は次のとおりです。
| 符号 | 普通徴収にできる理由(浜松市の令和8年度の仕切紙) |
|---|---|
| 普A | 総従業員数が2人以下(普Bから普Fに当たる人を、他市区町村分を含めて差し引いた人数) |
| 普B | 他の事業所で特別徴収(乙欄給与。特別徴収希望者を除く) |
| 普C | 給与が少なく税額が引けない(給与支払額が106万5千円以下) |
| 普D | 給与の支払が不定期 |
| 普E | 事業専従者 |
| 普F | 退職者(令和7年中の退職)、退職予定者(令和8年5月末日までの退職) |
2027年1月に出す分の仕切紙・区分紙で、年や金額がどう書かれるかは、市町の令和9年度の様式で確かめます。静岡市は、該当する人の個人別明細書の摘要欄に符号(普A、普Bなど)を書くよう求め、普通徴収にする理由が分からない場合は特別徴収にする場合があるとしています。浜松市は、仕切紙を使った提出の形が整っていない場合、原則として特別徴収になるとしています。
退職や転勤があったら異動届出書
特別徴収として給与支払報告書を出した後に、退職や転勤などがあった場合は、「給与支払報告・特別徴収に係る給与所得者異動届出書」を出します。静岡市は4月15日までの提出を求めています。新たに特別徴収になる予定だった人が退職・転勤した場合も、異動届出書が必要です。
2026年10月から12月にしておく準備
令和7年の源泉徴収票の枚数を数える
最初に、令和7年に税務署へ出すべきだった源泉徴収票の枚数を、改正前の提出範囲で数えます。30枚以上なら、2027年1月の給与支払報告書はeLTAXか光ディスク等で出します。30枚に届かない会社も、2年後の判定のために、数えた表を残しておきます。
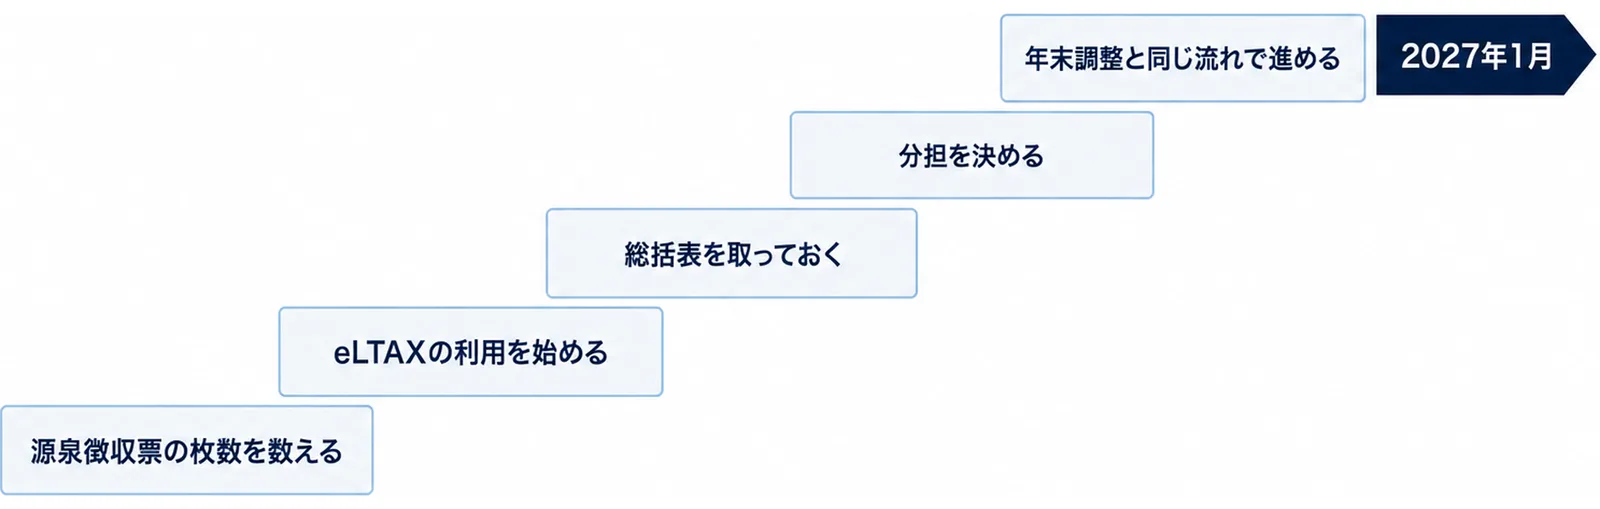
eLTAXの利用を始める
eLTAXを使ったことがない会社は、eLTAXの「給与支払報告書等の提出に係る特設ページ」で手順を確かめ、年内に試しておきます。1月は年末調整と重なるので、初めての操作を1月に回さないほうが安全です。給与ソフトからeLTAX用のデータを書き出せるかも、あわせて確かめます。
総括表を取っておく
浜松市は、11月に「浜松市の指定番号」が印字された総括表を送り、それをなるべく使うよう求めています。静岡市は静岡市指定の総括表の使用を求めています。届いた総括表は、年末調整の書類と一緒に保管し、名称や所在地が変わった場合は、浜松市なら総括表を訂正したうえで「特別徴収義務者の所在地・名称等変更届出書」も出します。
分担を決める
給与支払報告書の作成を会計事務所や社会保険労務士に頼んでいる会社は、2027年1月の分を誰が、どの方法で出すかを年内に決めておきます。静岡市の案内のとおり、委託した場合も市の指定の総括表を使うよう、委託先に伝えます。
年末調整と同じ流れで進める
給与支払報告書の個人別明細書は、年末調整で計算した金額をもとに作ります。年末調整の段取りは令和8年の年末調整は12月に精算|静岡の準備早見表にまとめています。扶養控除等申告書を出していない人は、改正前の提出範囲の数え方が変わるので、年末調整の対象者の一覧と一緒に確かめます。
生成AIで準備できること、人が決めること
任せてよい準備
- 社員向けの案内文の下書き:住民税は特別徴収が原則であること、個人別明細書にマイナンバーを書くことを説明する
- 枚数を数える表の枠づくり:改正前の提出範囲の区分ごとに数える列を考える
- 年内の準備のチェックリスト:枚数の確認、eLTAXの試し、総括表の保管、委託先との分担を並べる
- 用語のやさしい言い換え:特別徴収、普通徴収、みなし提出を社内向けの言葉に直す
人が決めること
- 30枚に当たるかどうかの判定と、2027年1月の提出方法
- 普通徴収にする人と、その符号
- 出す先の市町と、総括表の指定番号
- 退職・転勤の異動届出書を出すかどうか
入力しないもの
社員の氏名、住所、マイナンバー、一人ひとりの給与額は、外部の生成AIサービスに入力しません。区分の名前と架空の人数だけでも、枚数を数える表やチェックリストは作れます。会社で使ってよい生成AIと入力してよい情報の範囲は、静岡の中小企業の生成AI利用ルール|A4一枚で始めるの形で先に決めておきます。給与・総務の仕事のどこに生成AIを使うかは、経理・総務・人事の生成AI活用8業務|静岡の中小企業も参考になります。
指示の例
次の区分だけを使って、令和7年に税務署へ出すべきだった給与所得の源泉徴収票の枚数を数える表を、表計算ソフトで作る手順を書いてください。
・年末調整をした役員:給与等の支払金額が150万円を超える人
・年末調整をした上記以外の人:500万円を超える人
・その年中に退職した人:250万円を超える人(役員は50万円を超える人)
・扶養控除等申告書を出さなかった人:50万円を超える人
条件:
1. 社員の氏名や金額は入れず、区分と人数の列だけを作る
2. 合計が30枚以上なら「eLTAXか光ディスク等」、30枚未満なら「書面でも可」と表示する式にする
3. ここにない区分や数字は使わない
出てきた表に、実際の人数を社内で入れて合計を確かめます。判定に迷う人がいる場合は、税務署か税理士に確かめてから提出方法を決めます。
まとめ
給与支払報告書は、給与を受けた人の1月1日の住所地の市町へ、1月31日までに全員分を出します。2027年1月に出す令和8年分からは、給与支払報告書を出せば税務署への源泉徴収票の提出は不要になり、前々年(令和7年)に税務署へ出すべきだった源泉徴収票が30枚以上の事業所は、eLTAXか光ディスク等で出す必要があります。30枚は改正前の提出範囲で数えます。
静岡市は市民税課特別徴収係が、指定の総括表と区分紙で受け付け、浜松市は市民税課特別徴収グループが、区ごとに分けずにまとめて受け付けます。静岡県と県内の市町は全事業所での特別徴収の実施を求めているので、普通徴収にする人は符号で理由を示します。
よくある質問
Q. 給与支払報告書はいつまでに出しますか。
A. 1月31日までです(地方税法第317条の6第1項)。令和8年度分は1月31日が土曜日だったため、静岡市・浜松市とも令和8年2月2日(月)が期限でした。2027年は1月31日が日曜日なので、同じ扱いなら2月1日(月)になります。市の令和9年度分の案内で確かめてください。
Q. 30枚の基準は従業員30人という意味ですか。
A. 違います。前々年(2027年1月の提出なら令和7年)に税務署へ出すべきだった給与所得の源泉徴収票の枚数で判定し、枚数は改正前の提出範囲(年末調整をした人は給与500万円超など)で数えます。従業員が多くても30枚に届かない会社があります。
Q. 2027年からは税務署に源泉徴収票を出さなくてよいのですか。
A. 令和8年分以後の給与支払報告書を市区町村に出せば、税務署へ源泉徴収票を出したものとみなされるので、税務署への提出は不要です。本人への源泉徴収票の交付は引き続き必要です。
Q. 浜松市では区ごとに分けて出しますか。
A. 分けません。浜松市は区ごとの振分けは不要とし、「浜松市」として一つにまとめて出すよう案内しています。eLTAXの市区町村コードは221309で、区ごとのコードはありません。
Q. パートやアルバイトの分も出しますか。
A. 出します。静岡市は、役員・従業員・アルバイト・パートを問わず、中途退職者を含めて全員分の提出を求めています。浜松市は、退職して給与支払金額が30万円以下の人や、年末調整をしていない人の分も出すよう求めています。
Q. 住民税を普通徴収にするかどうかは会社が選べますか。
A. 選べません。静岡県と県内の市町は全事業所での特別徴収の実施を求めており、事業所や従業員の希望では徴収方法を選べません。普通徴収にできるのは、総従業員数が2人以下、給与の支払が不定期など、仕切紙・区分紙の理由(普A〜普F)に当たる人だけです。
あわせて読みたい
- 令和8年の年末調整は12月に精算|静岡の準備早見表
- 経理・総務・人事の生成AI活用8業務|静岡の中小企業
- 106万円の壁は10月撤廃|静岡の社会保険 加入判定の早見表
- 静岡の中小企業の生成AI利用ルール|A4一枚で始める
運営元 Uravation より自社に近い業務から着手先を選ぶ材料として、業務別の生成AI活用事例50例を無料で公開しています。 生成AI活用事例 業務別50選を受け取る(無料)
参考・出典
- 国税庁「源泉徴収票のみなし提出の特設ページ」(2026年10月13日閲覧)
- 国税庁「源泉徴収票(給与所得・公的年金等)のみなし提出の特例に関するQ&A」(令和8年4月・PDF)
- 国税庁「令和9年1月から源泉徴収票の提出方法が変わります」(PDF)
- 地方税共同機構 eLTAX「給与支払報告書等の提出に係る特設ページ」(2026年10月13日閲覧)
- 堺市「令和9年1月からの主な制度改正について」(2026年10月2日更新)
- 静岡市「給与支払報告書」(2025年12月26日更新)
- 静岡市「令和8年度給与支払報告書の提出について」(PDF)
- 静岡市「eLTAX(エルタックス)による特別徴収税額通知書の送付」(2026年10月1日更新)
- 浜松市「給与支払報告書の提出について」(2026年9月28日更新)
- 浜松市「総括表・給与支払報告書(個人別明細書)提出方法及び注意事項」(PDF)