この記事の要点
事業に使う機械や備品などの償却資産を持っている個人・法人は、毎年1月1日現在の状況を1月31日までに、資産がある市町へ申告します。課税標準額の合計が150万円未満なら固定資産税はかかりませんが、静岡市と浜松市は区ごとに申告し、免税点の判定も区ごとです(e-Gov法令検索「地方税法」第383条・第351条・第737条)。
静岡市は申告期限を「1月31日(土日の場合は、翌月曜日)」と案内しています(静岡市「償却資産に対する課税」)。浜松市は令和8年度分の期限を2月2日とし、1月20日までの提出に協力を求めていました(浜松市「固定資産税(償却資産)2」)。
以下、申告の基本と両市の違いの早見表、対象になる資産、評価額と税額の計算、区ごとの申告の順にまとめます。
早見表:償却資産申告の基本
この表の見方
1つ目の表は地方税法の条文、2つ目の表は静岡市と浜松市の公式ページから書き写しました。償却資産は、持ち主が申告した内容が、償却資産課税台帳の登録と価格の決定のもとになります(地方税法第383条)。
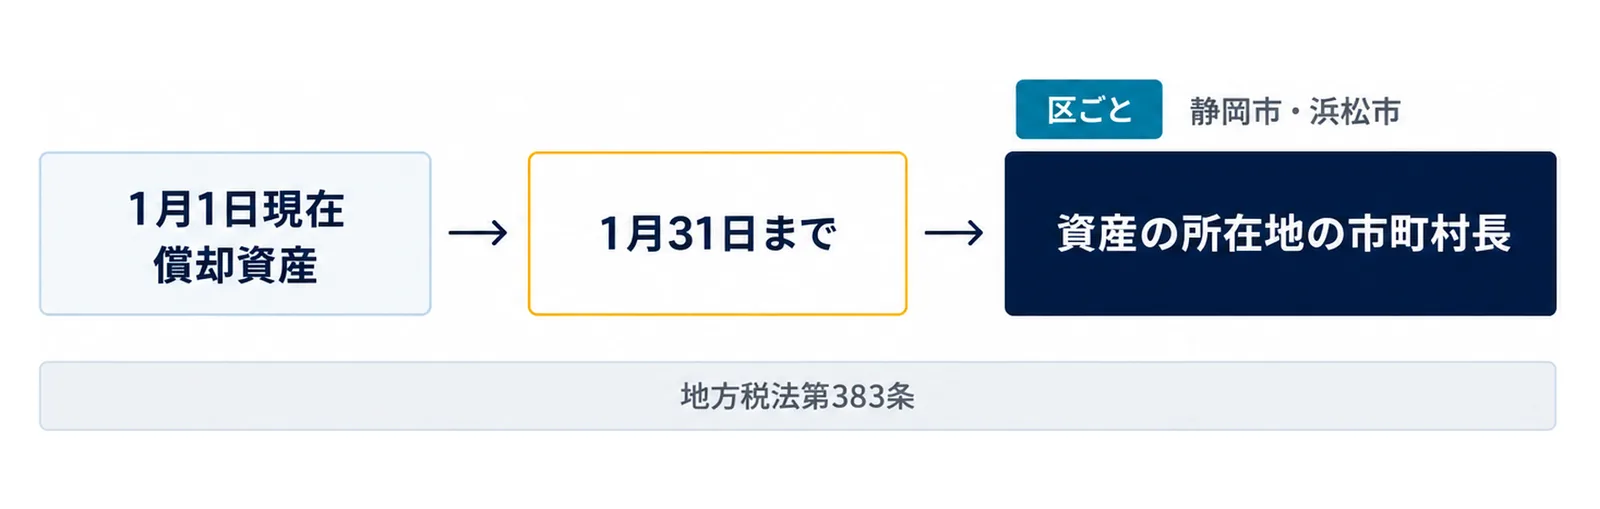
法律で決まっていること
| 項目 | 内容 | 根拠 |
|---|---|---|
| 申告する人 | 固定資産税の納税義務がある償却資産の所有者 | 地方税法第383条 |
| 申告する内容 | 1月1日現在の所在、種類、数量、取得時期、取得価額、耐用年数、見積価額など | 地方税法第383条 |
| 期限 | 1月31日まで | 地方税法第383条 |
| 申告先 | 資産の所在地の市町村長 | 地方税法第383条 |
| 免税点 | 課税標準となるべき額が150万円に満たないときは課税できない | 地方税法第351条 |
| 標準税率 | 1.4% | 地方税法第350条 |
| 申告しなかったとき | 正当な事由のない不申告に、市町村は条例で10万円以下の過料の規定を設けられる | 地方税法第386条 |
| 政令市の区 | 固定資産税の規定の適用では、指定都市の区の区域を一の市の区域とみなす | 地方税法第737条 |
条文はe-Gov法令検索「地方税法」で確かめました。免税点の150万円は、同じ人が同じ市町村(政令市では同じ区)に持っている償却資産の課税標準額の合計で判定します。
静岡市と浜松市の早見表
| 項目 | 静岡市 | 浜松市 |
|---|---|---|
| 担当 | 財政局税務部固定資産税課償却資産係 | 財務部資産税課 償却資産グループ |
| 場所・電話 | 葵区追手町5-1 静岡庁舎新館2階・054-221-1048 | 中央区元目町120-1 元目分庁舎3階・053-457-2156 |
| 申告の単位 | 区ごと(葵区・駿河区・清水区) | 資産の所在する区ごと(中央区・浜名区・天竜区) |
| 期限の案内 | 1月31日(土日の場合は、翌月曜日) | 令和8年度分は2月2日(1月20日までの提出に協力を依頼) |
| 出し方 | 窓口持参、郵送、eLTAX | 持参(資産税課のほか区役所・行政センターなどの窓口)、郵送、eLTAX |
| eLTAX | 利用届を出した人に、毎年12月中旬にプレ申告データを送信 | 平成21年1月から電子申告を受付 |
| 免税点の判定 | 区ごと(地方税法第737条) | 区ごと(市の案内に明記) |
静岡市の受付窓口は、平日の午前8時30分から午後5時15分までで、土日祝日と年末年始(12月27日から1月4日まで)は受け付けていません(静岡市「償却資産申告書」(2025年12月2日更新))。浜松市の郵送先は、〒430-0948 浜松市中央区元目町120番地の1 浜松市役所 資産税課 償却資産グループです。
令和9年度分の期限の当てはめ
令和9年度分の申告の基準日は令和9年1月1日です。令和9年1月31日は日曜日なので、静岡市の案内(土日の場合は、翌月曜日)に当てはめると、期限は2月1日(月)になります。これはこの記事での当てはめです。2026年10月12日時点で、静岡市・浜松市のページに載っている手引は令和8年度分でした。浜松市の令和8年度分の案内のように、期限の直前は混み合うため早めの提出を求められることがあるので、市から届く申告書や令和9年度分の手引で日付を確かめます。
申告の対象になる資産
6つの種類と静岡市・浜松市の例示
償却資産は、土地・家屋以外の事業に使うことができる資産で、減価償却額や減価償却費が法人税法や所得税法の所得の計算で損金や必要な経費に入るものです(静岡市「償却資産に対する課税」(2026年3月18日更新))。静岡市と浜松市は、次のような例を挙げています(浜松市「固定資産税(償却資産)1」(2026年4月1日更新))。
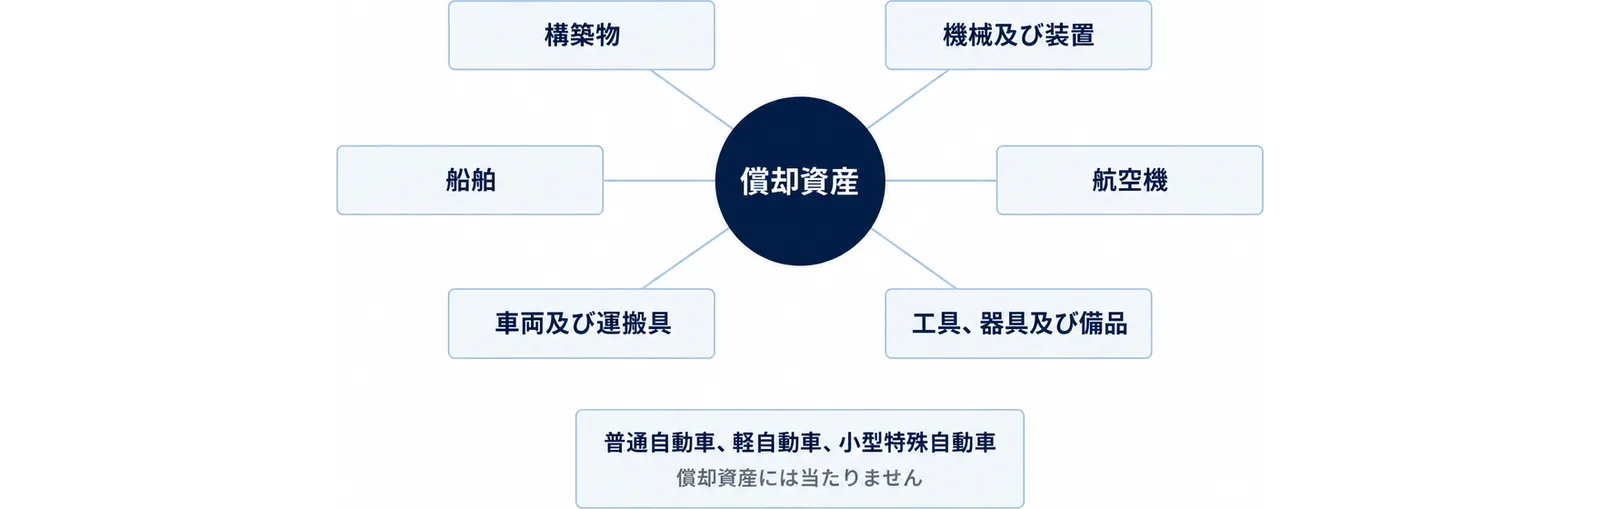
| 種類 | 主な例(静岡市・浜松市の例示から) |
|---|---|
| 構築物 | 舗装路面、フェンス、門、ビニールハウス、テント倉庫、屋外広告塔、緑化施設 |
| 機械及び装置 | 食品業・製紙業・金属業などの機械設備、クレーン・コンベヤーなどの搬送設備、太陽光発電システム |
| 船舶 | 漁船、釣船、モーターボート、客船 |
| 航空機 | 飛行機、ヘリコプター、グライダー |
| 車両及び運搬具 | フォークリフトなどの大型特殊自動車、構内運搬車、台車 |
| 工具、器具及び備品 | パソコン、レジスター、陳列ケース、エアコン、看板、自動販売機、医療用機器 |
普通自動車、軽自動車、小型特殊自動車は、自動車税や軽自動車税の対象なので、償却資産には当たりません。
取得価額10万円以上が原則
浜松市は、申告の対象を、1月1日現在で事業に使うことができる土地・家屋以外の有形固定資産で、原則として取得価額(1個または1組)が10万円以上(付帯費用を含む)の事業用資産としています。固定資産勘定に計上した資産は、10万円未満でも対象です(浜松市「固定資産税(償却資産)2」(2026年4月1日更新))。
償却済みや使っていない資産も申告する
浜松市は、事業に使える状態であれば、次のような資産も申告の対象になると案内しています。
- 租税特別措置法の規定で即時償却などをしている資産
- 償却済資産(減価償却が終わり、残存価額だけになっている資産)
- 遊休資産、未稼働資産(いつでも稼働できる状態の資産)
- 簿外資産(帳簿には載っていないが持っている資産)
- 決算期以降に取得し、まだ固定資産勘定に計上していない資産
- 家屋の課税対象ではない簡易な建物や構築物(簡易物置、自転車置場など)
申告しなくてよい資産
浜松市が課税の対象外としているのは、一括償却資産、立木・果樹・生物(観賞用・興行用は除く)、無形固定資産(ソフトウェア、電話加入権、特許権、商標権、営業権など)、劣化資産、商品・貯蔵品、自動車税と軽自動車税の対象の自動車など、所有者の取得価額が20万円未満のファイナンス・リース資産です。
少額の資産の扱いは国税と違う
3つの区分の早見表
浜松市は、国税(法人税・所得税)で使う少額の資産の特例と、償却資産の扱いの違いを次のように示しています(浜松市「固定資産税(償却資産)4」(2026年4月1日更新))。
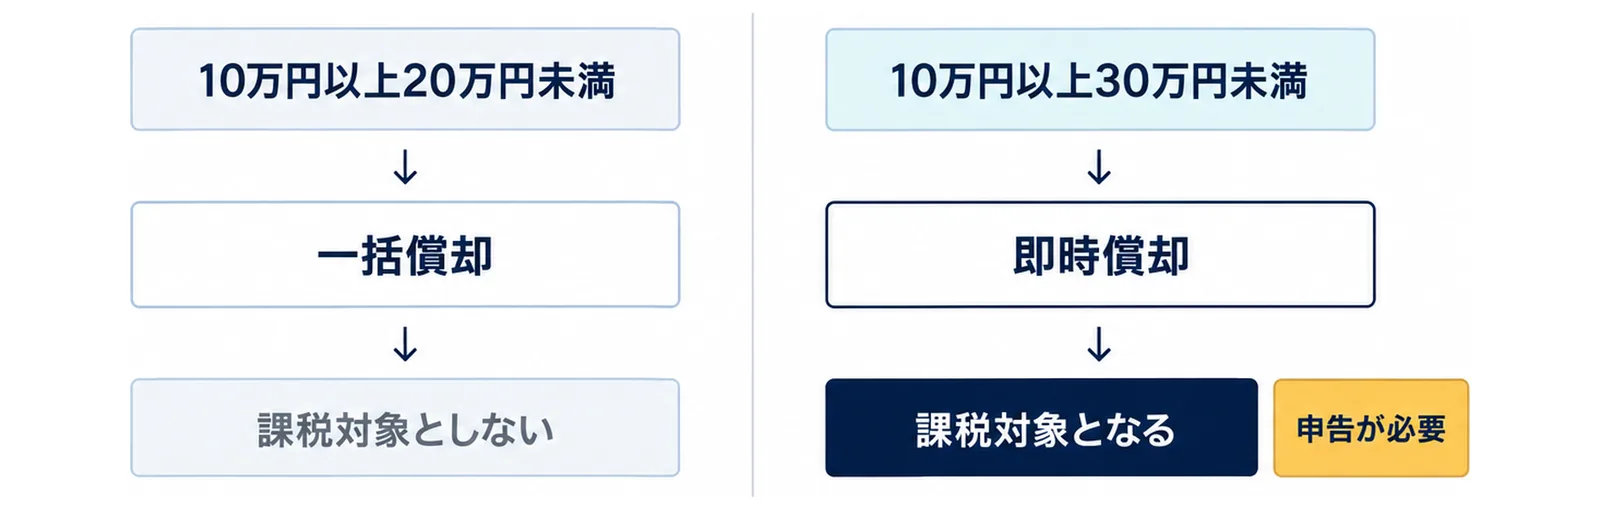
| 取得価額 | 国税(法人税・所得税)の扱い | 償却資産の扱い |
|---|---|---|
| 10万円未満 | 一時に損金(必要な経費)に算入できる | 一時に損金に算入したものは課税対象としない |
| 10万円以上20万円未満 | 一括して3年間で損金に算入できる(一括償却) | 一括償却の対象としたものは課税対象としない |
| 10万円以上30万円未満 | 特例制度の適用を受けた資産は全額を損金に算入できる(即時償却) | 即時償却したものでも課税対象となる(申告が必要) |
国税の一時損金算入には、使用可能期間が1年未満のものも入ります。令和4年4月1日以後に取得した貸付け(主要な事業として行うものを除く)用の資産は、一時損金算入と一括償却の対象から外れています。
決算書の科目だけで判断しない
同じ10万円以上20万円未満の資産でも、一括償却にしたものは課税対象になりませんが、即時償却したものは課税対象になります。経費で落としたパソコンや備品は、どちらの処理をしたかで申告するかどうかが分かれます。固定資産台帳と、少額の資産の特例を使った明細の両方を見て、申告する資産を拾います。
評価額と税額の計算
評価額の2つの式
静岡市と浜松市は、資産ごとに取得年月・取得価額・耐用年数から1月1日現在の評価額を計算し、合計を出すと説明しています。
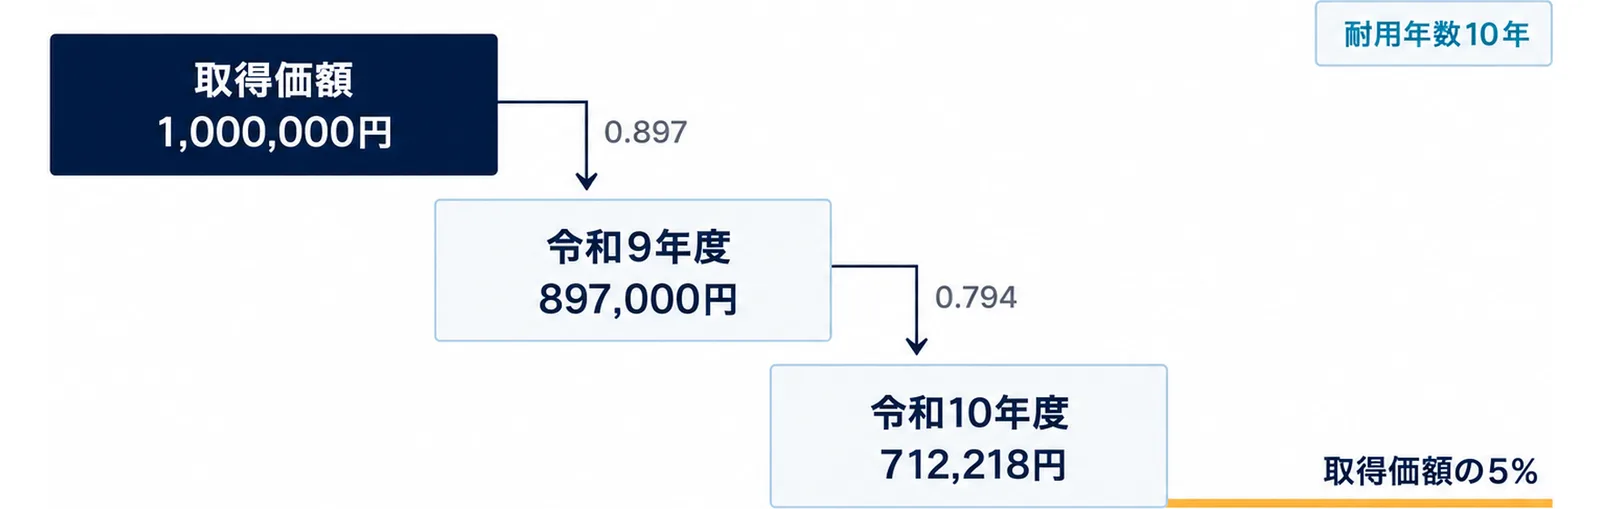
- 前年中に取得した資産:取得価額×(1-減価率÷2)
- 前年より前に取得した資産:前年度評価額×(1-減価率)
前年中に取得した資産は、取得の月にかかわらず半年分の減価として計算します。評価額の最低限度は取得価額の5%で、耐用年数を過ぎても5%に達するまでは減価が続きます。減価率は、耐用年数に応じて固定資産評価基準の「耐用年数に応ずる減価率表」で決まっています。
計算例(耐用年数10年の機械)
浜松市の減価残存率表では、耐用年数10年の減価率は0.206で、前年中に取得した資産の残存率は0.897、前年より前に取得した資産の残存率は0.794です。
取得価額1,000,000円の機械を令和8年中に取得した場合、令和9年度の評価額は1,000,000円×0.897=897,000円、令和10年度は897,000円×0.794=712,218円です(この記事で計算)。評価額は1月1日現在の価額として市町の式で計算するので、決算書の帳簿価額と同じになるとは限りません。
税額は課税標準額×1.4%
浜松市は、税率を100分の1.4とし、土地・家屋・償却資産の課税標準額を合算して1,000円未満を切り捨て、税率を掛けて100円未満を切り捨てると説明しています。納期は年4回(4月・7月・9月・11月)です(浜松市「固定資産税(償却資産)1」(2026年4月1日更新))。
たとえば、ある区で償却資産の課税標準額の合計が3,000,000円で、その区に土地も家屋も持っていない場合、税額は3,000,000円×1.4%=42,000円です(この記事で計算)。
免税点の150万円は区ごとの合計で見る
浜松市は、全資産の課税標準額の合計額が150万円未満の場合は課税しないとし、免税点の判定は区ごとに行うと明記しています。静岡市も政令市なので、地方税法第737条により区の区域が一の市の区域とみなされます。たとえば葵区と清水区に工場がある会社は、区ごとに申告書を作り、区ごとに150万円と比べます。
浜松市は、償却資産を持っている人に申告を求め、持っていない人にも「該当資産なし」としての申告を頼んでいます。150万円未満で課税されない見込みでも、申告書は期限までに出します。
静岡市・浜松市は区ごとに申告する
静岡市は葵区・駿河区・清水区ごと
静岡市は、申告書等を区ごとに作り、固定資産税課償却資産係へ提出するよう案内しています。提出先は、静岡庁舎新館2階の固定資産税課償却資産係です。郵送で出して受付印のある控えが要る場合は、返信先を書いて切手を貼った返信用封筒を同封します。
浜松市は令和6年から中央区・浜名区・天竜区
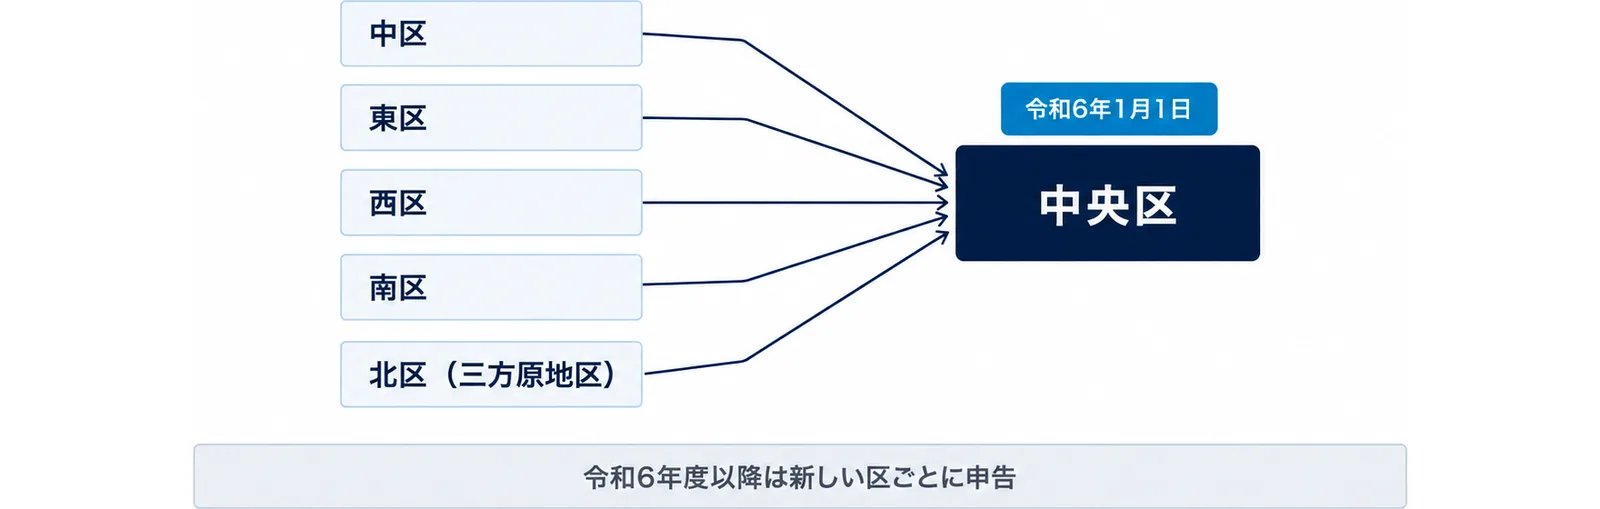
浜松市は令和6年1月1日に、行政区が7区から3区に移りました。令和6年度以降は新しい区ごとに申告します(浜松市「行政区の再編に伴う令和6年度以降の申告について」(2026年4月1日更新))。
- 中区・東区・西区・南区と北区(三方原地区)は、中央区
- 北区(三方原地区以外)と浜北区は、浜名区
- 天竜区は、天竜区
三方原地区は、初生町、三方原町、東三方町、豊岡町、三幸町、大原町、根洗町です。令和5年度以前の修正申告や過年度の申告は、令和6年1月1日以降でも古い区ごとに出します。
eLTAXでは区の団体コードが変わっている
区の再編で全国地方団体コードも変わり、中央区は221384、浜名区は221392、天竜区は221406になりました。区名と区域が変わらない天竜区もコードは変わっています。浜松市のコード(221309)は変わりません。eLTAXで提出先を選ぶときも、新しい区を選びます。
県内のほかの市町は資産のある市町へ
申告先は、会社の本店の所在地ではなく、資産の所在地の市町村長です(地方税法第383条)。富士市の工場の機械は富士市へ、焼津市の冷凍設備は焼津市へ申告します。複数の市町に事業所がある会社は、市町ごとに申告書を作ります。
静岡の業種で申告に入りやすい資産
製紙・輸送機器などの工場
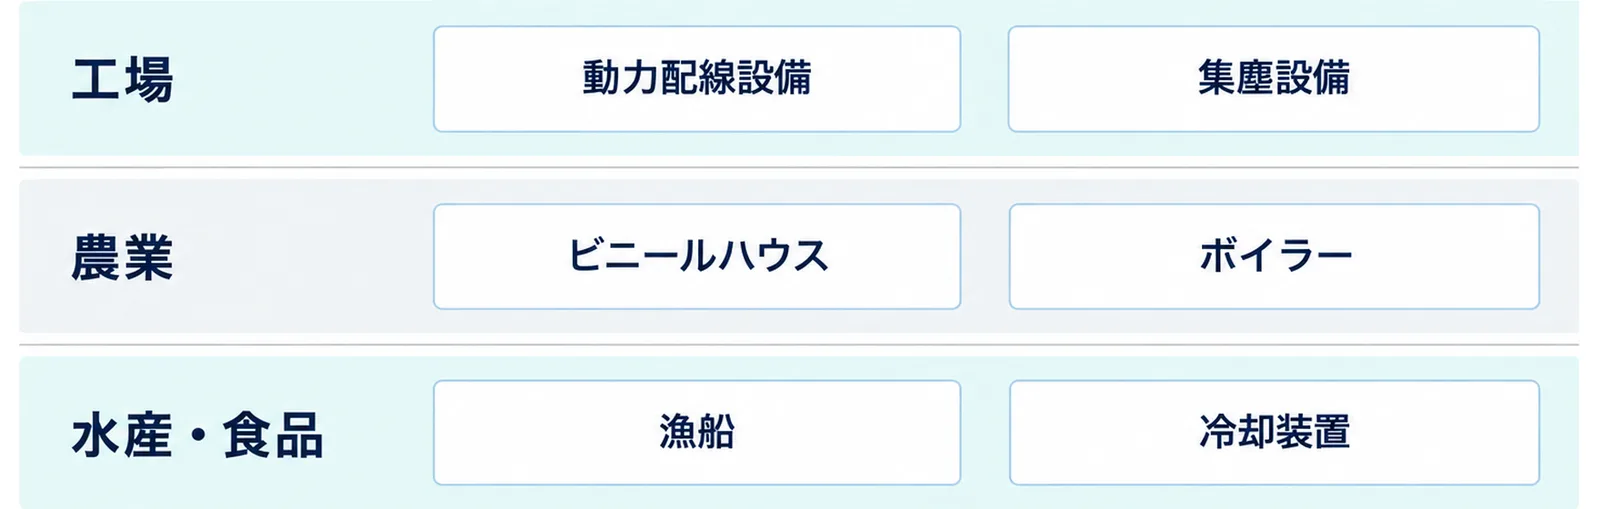
静岡市は機械及び装置の例に、食品業・繊維工業・製材業・製紙業・化学工業・金属業などの機械設備を挙げています。浜松市は、製造用の機械を動かすための動力配線設備、ガスバーナー用のガス配管、工業用水道配管、精密機械工場内の空調設備や集塵設備、熱処理用のボイラー設備のように、特定の生産のための設備は償却資産になると説明しています(浜松市「固定資産税(償却資産)3」(2026年4月1日更新))。
事務室の照明用電気配線や生活用の上下水道配管、冷暖房用の空調配管は家屋の評価の対象です。工場の建物と設備の工事をまとめて発注した場合は、どこまでが償却資産かを浜松市の「家屋と償却資産の区分表」のような市の区分表で分けます。
茶・みかん・温室などの農業
浜松市は農業の例として、ビニールハウス、ボイラー、歩行型トラクター、穀物収穫調製用機具を挙げています。農耕作業用の大型特殊自動車は、陸運局への登録の有無にかかわらず申告の対象で、小型特殊自動車に当たるものは軽自動車税の対象なので償却資産になりません。
茶工場の製茶の機械や茶園の管理機は、市の例示に名前はありませんが、事業に使う機械及び装置に当たるかを手引で確かめます。
水産・食品
船舶の例には、静岡市・浜松市とも漁船が入っています。浜松市は、冷蔵・冷凍倉庫における冷却装置も、家屋と所有関係にかかわらず償却資産としています。ただし、2つ以上の市町村にわたって使う船舶などで総務大臣が指定するものは、県知事や総務大臣が評価するため、市町への申告の対象から除かれています(地方税法第383条・第389条)。
店舗とテナントの内装
浜松市の業種ごとの例では、どの業種にも共通する資産として、借店舗内装、POSシステム、広告看板、太陽光発電設備(屋根材一体型を除く)が挙がっています。賃貸ビルや貸店舗を借りている人が自分の費用で施工した内装や設備は、テナント側が申告します。
申告もれと修正、設備投資の特例
申告もれは過去の年度にさかのぼることがある
浜松市は、増加資産の中に前年より前に取得していた課税対象の資産があったときは、取得の年に応じて過去の年度の税額を計算し直し、差額を払ってもらうことがあると案内しています(浜松市「固定資産税(償却資産)5」(2026年9月24日更新))。
誤りは修正申告で直す
申告の誤りが分かったら、新しい申告書か、前に出した申告書の控えの写しに赤字で直したもので修正申告をします。eLTAXで出した場合は、備考欄に修正申告と書いて出し直します。浜松市は、地方税法第354条の2に基づいて所得税や法人税の書類を閲覧することがあるとしています。
不申告の過料
地方税法第386条は、正当な事由がなく申告しなかった人に、市町村が条例で10万円以下の過料を科す規定を設けられるとしています。廃業や市外への移転のときも、浜松市は申告を求めています。
先端設備等導入計画で取得した設備
中小事業者等が認定を受けた先端設備等導入計画に基づいて取得した設備などは、課税標準の特例を受けられる場合があります。浜松市は、特例の資産を令和8年度の手引の14・15ページで、制度の詳細を産業振興課のページで案内しています。特例は市町の認定や要件の確認が前提なので、設備を発注する前に市町の担当課に相談します。
生成AIで準備できること
任せてよい準備
- 固定資産台帳から、前年中に増えた資産と減った資産の候補を抜き出す手順を作る
- 区ごと(葵区・駿河区・清水区、中央区・浜名区・天竜区)に資産を仕分ける表の枠を作る
- 10万円未満、10万円以上20万円未満、10万円以上30万円未満の区分と、一括償却か即時償却かを確かめるチェックリストを作る
- 評価額の式(取得価額×(1-減価率÷2)など)を表計算ソフトの式にする
人が決めること
- 申告の対象になるかどうか(家屋か償却資産か、自動車税の対象か)
- 取得価額と耐用年数、取得年月
- 特例を使うかどうか
入力しないもの
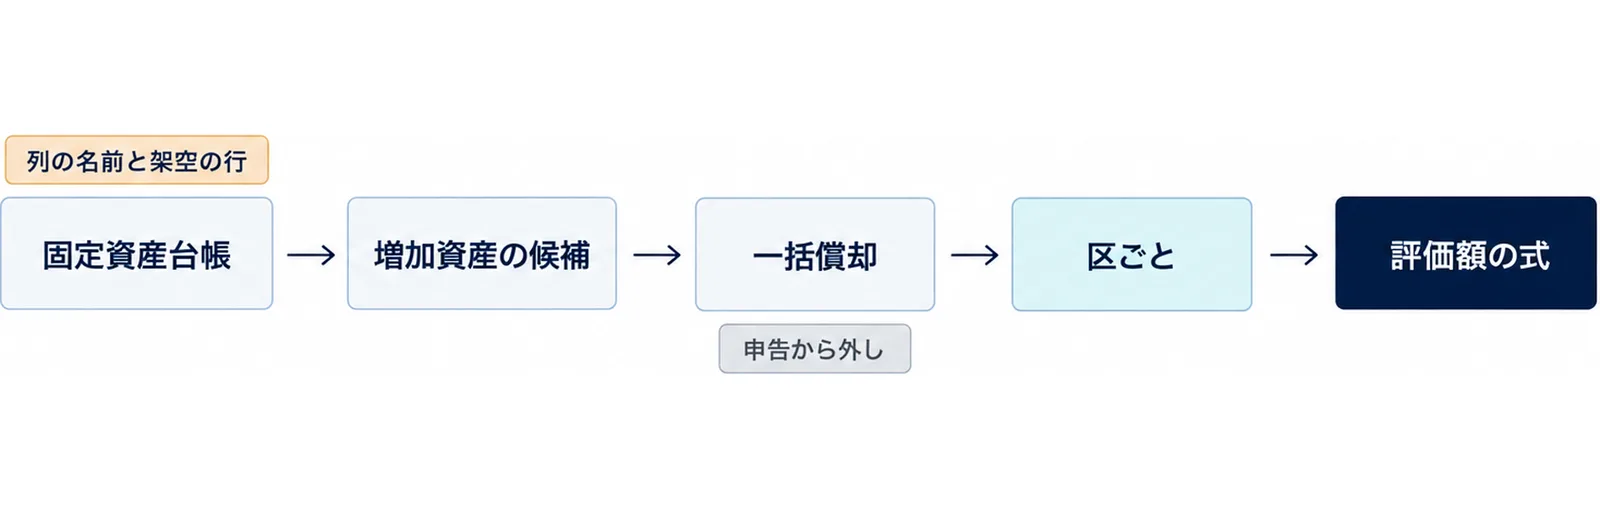
取引先名や金額の入った固定資産台帳そのもの、決算書の原本、マイナンバーや法人番号と結び付いた情報は、外部の生成AIサービスに入力しません。列の名前と架空の行だけでも、抜き出しの手順や表の枠は作れます。経理・総務の仕事のどこに生成AIを使うかは、経理・総務・人事の生成AI活用8業務|静岡の中小企業にまとめています。
指示の例
固定資産台帳のCSVの列は「資産名」「種類」「取得年月」「取得価額」「耐用年数」「設置場所の区」「償却方法」です。
(ここに架空の行を5行貼る)
この列だけを使って、償却資産申告の準備の手順を書いてください。
1. 取得年月が令和8年1月から12月の行を「増加資産の候補」として抜き出す式
2. 償却方法が「一括償却」の行を申告から外し、「即時償却」の行は残す式
3. 設置場所の区ごとに行を分ける手順
4. 評価額の式:前年中に取得した資産は 取得価額×(1-減価率÷2)
条件:減価率はこちらが入れる。ここにない率や金額は作らない。対象かどうかの判定はしない。
出てきた式で、この記事の計算例(取得価額1,000,000円・耐用年数10年で897,000円)と同じ値が出るかを確かめてから使います。
まとめ
償却資産を持っている個人・法人は、毎年1月1日現在の状況を、1月31日までに資産のある市町へ申告します。静岡市は期限を「1月31日(土日の場合は、翌月曜日)」と案内しているので、令和9年度分はこの決まりに当てはめると2月1日(月)です。静岡市と浜松市は区ごとに申告し、課税標準額の合計が150万円未満かどうかも区ごとに判定します。
一括償却した資産は対象外でも、即時償却した資産は対象です。評価額は取得価額と耐用年数から市町の式で計算し、税率は1.4%です。市から届く申告書や令和9年度分の手引で、日付と様式を確かめてから出します。
よくある質問
Q. 課税標準額が150万円未満でも申告は必要ですか。
A. 必要です。地方税法は所有者に毎年1月1日現在の申告を求めています。浜松市は、償却資産を持っていない人にも「該当資産なし」としての申告を頼んでいます。150万円未満なら固定資産税はかかりません。
Q. 令和9年度分の申告期限はいつですか。
A. 地方税法の期限は1月31日です。令和9年1月31日は日曜日なので、静岡市の案内(土日の場合は、翌月曜日)に当てはめると2月1日(月)になります。令和9年度分の手引が出たら、日付を確かめてください。
Q. 経費で落としたパソコンも申告しますか。
A. 処理のしかたで変わります。浜松市の案内では、10万円未満で一時に損金に算入したものと、一括償却したものは課税対象ではありません。少額の資産の特例で即時償却したものは、課税対象なので申告します。
Q. 社用車は申告しますか。
A. 普通自動車、軽自動車、小型特殊自動車は、自動車税や軽自動車税の対象なので申告しません。フォークリフトなどの大型特殊自動車は申告の対象です。
Q. 静岡市の葵区と清水区に工場があります。申告はまとめられますか。
A. まとめられません。静岡市は申告書等を区ごとに作るよう案内しています。政令市の区は固定資産税では一の市とみなされるので、150万円の免税点も区ごとに判定します。
Q. 電子申告はできますか。
A. できます。静岡市と浜松市はeLTAXでの申告を受け付けています。静岡市は、利用届を出した人に毎年12月中旬にeLTAX上で前年の申告内容の一部を入れたプレ申告データを送っています。
あわせて読みたい
- 令和8年の年末調整は12月に精算|静岡の準備早見表
- 静岡県の中小企業向け補助金早見表|公募時期と上限額の読み方
- 経理・総務・人事の生成AI活用8業務|静岡の中小企業
- 製紙業の生成AI活用7選|富士の現場文書を効率化
- 焼津・沼津の水産加工×生成AI|書く仕事を7つ減らす
運営元 Uravation より自社に近い業務から着手先を選ぶ材料として、業務別の生成AI活用事例50例を無料で公開しています。 生成AI活用事例 業務別50選を受け取る(無料)
参考・出典
- e-Gov法令検索「地方税法」(第350条・第351条・第383条・第386条・第389条・第737条、2026年10月12日閲覧)
- 静岡市「償却資産に対する課税」(2026年3月18日更新)
- 静岡市「償却資産申告書」(2025年12月2日更新)
- 浜松市「固定資産税(償却資産)」(2026年4月1日更新)
- 浜松市「固定資産税(償却資産)1」(2026年4月1日更新)
- 浜松市「固定資産税(償却資産)2」(2026年4月1日更新)
- 浜松市「固定資産税(償却資産)3」(2026年4月1日更新)
- 浜松市「固定資産税(償却資産)4」(2026年4月1日更新)
- 浜松市「固定資産税(償却資産)5」(2026年9月24日更新)
- 浜松市「行政区の再編に伴う令和6年度以降の申告について」(2026年4月1日更新)
- 地方税共同機構 eLTAX「固定資産税(償却資産)を電子申告するには」(2026年10月12日閲覧)