この記事の要点
名古屋国税局の別表に載る静岡県13税務署の令和8年分の最高路線価(1㎡当たり)では、静岡署の静岡市葵区呉服町2丁目(呉服町通り)の120万円が最も高く、浜松西署の浜松市中央区砂山町(浜松駅前通り)の107万円が続きます。対前年変動率は熱海署(熱海市田原本町・平和通り)の15.8%が最も高く、沼津・島田・富士・下田の4署は0.0%でした(名古屋国税局「令和8年分 名古屋国税局各税務署管内の最高路線価」)。
路線価は、相続税や贈与税で土地を評価するときの基準です。国税局が1月1日を評価時点として、地価公示価格等を基にした価格の80%程度を目途に定め、令和8年分は7月1日に公開されました(名古屋国税局「令和8年分の路線価等について」)。令和8年分は、令和8年1月1日から12月31日までの相続・遺贈・贈与で取得した財産の評価に使います(国税庁「財産評価基準書」)。
年内に土地を贈与する予定や、事業用の土地を相続する見込みがあるなら、令和8年分の路線価図と評価倍率表で評価のもとを確かめます。静岡県で路線価図が並ぶのは23市町で、評価倍率表(一般の土地等用)には35市町すべてが並びます(国税庁「令和8年分 財産評価基準書 静岡県(路線価図)」・同(評価倍率表〈一般の土地等用〉))。
早見表:静岡県13税務署の最高路線価(令和8年分)
この表の見方
表は、名古屋国税局の「令和8年分 名古屋国税局各税務署管内の最高路線価」から静岡県の13署の行を書き写し、別表の並び順のままにしたものです。別表の金額は1㎡当たりの千円単位で、この記事では100万円以上を万円、100万円未満を円で書いています。たとえば別表の「1,200」は120万円、「440」は440,000円です(名古屋国税局「令和8年分 名古屋国税局各税務署管内の最高路線価」)。
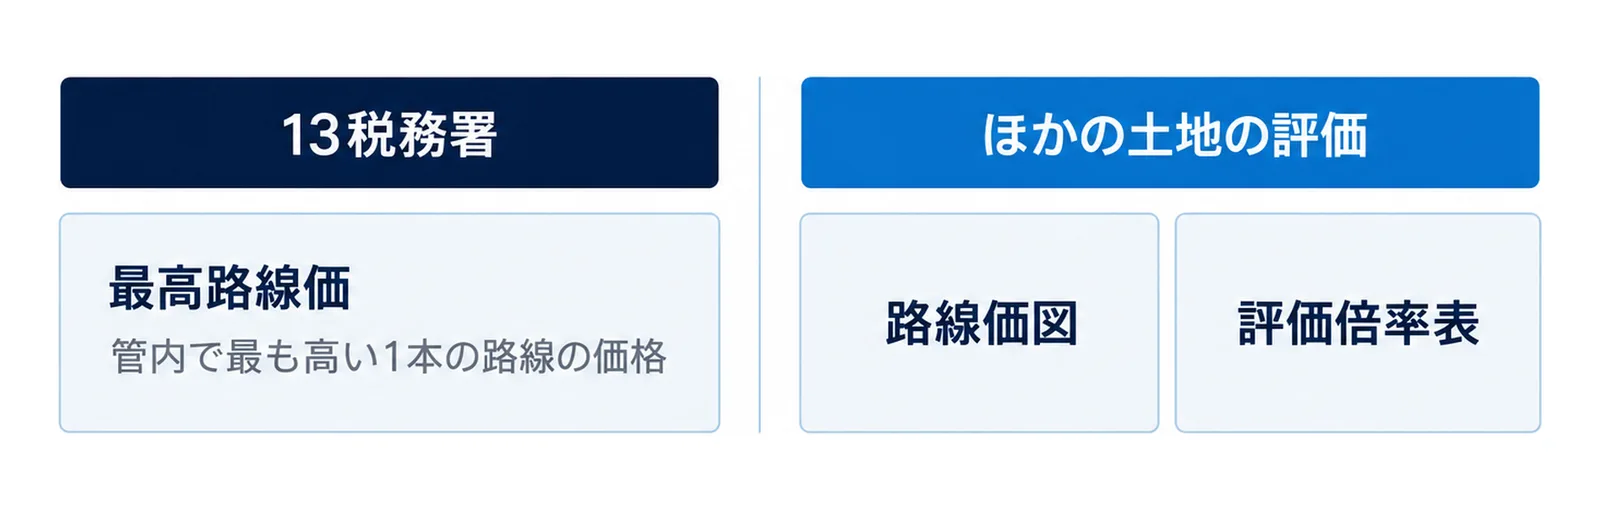
最高路線価は、各税務署の管内で最も高い1本の路線の価格です。同じ市町のほかの土地の評価は、路線価図や評価倍率表で確かめます。
13税務署の早見表
| 税務署 | 最高路線価の所在地(路線) | 令和8年分 | 令和7年分 | 令和8年分の対前年変動率 | 令和7年分の対前年変動率 |
|---|---|---|---|---|---|
| 静岡 | 静岡市葵区呉服町2丁目(呉服町通り) | 120万円 | 118万円 | 1.7% | 2.6% |
| 清水 | 静岡市清水区草薙1丁目(市道草薙1丁目5号線通り) | 230,000円 | 210,000円 | 9.5% | 5.0% |
| 浜松西 | 浜松市中央区砂山町(浜松駅前通り) | 107万円 | 103万円 | 3.9% | 4.0% |
| 浜松東 | 浜松市中央区和田町(国道152号通り) | 115,000円 | 110,000円 | 4.5% | 0.0% |
| 沼津 | 沼津市大手町1丁目(市道30654号線通り) | 260,000円 | 260,000円 | 0.0% | 0.0% |
| 熱海 | 熱海市田原本町(平和通り) | 440,000円 | 380,000円 | 15.8% | 15.2% |
| 三島 | 三島市一番町(小山三軒家線通り) | 280,000円 | 270,000円 | 3.7% | 1.9% |
| 島田 | 島田市日之出町(島田停車場線通り) | 83,000円 | 83,000円 | 0.0% | 0.0% |
| 富士 | 富士市本町(鷹岡富士停車場線通り) | 115,000円 | 115,000円 | 0.0% | 4.5% |
| 磐田 | 磐田市中泉1丁目(市道中泉192号線通り) | 110,000円 | 105,000円 | 4.8% | 0.0% |
| 掛川 | 掛川市駅前(掛川駅梅橋線通り) | 115,000円 | 110,000円 | 4.5% | 0.0% |
| 藤枝 | 藤枝市前島1丁目(藤枝駅吉永線通り) | 155,000円 | 150,000円 | 3.3% | 0.0% |
| 下田 | 下田市東本郷1丁目(国道136号通り) | 80,000円 | 80,000円 | 0.0% | 1.3% |
金額と上昇率の順位
13署の最高路線価を金額の高い順に並べると、静岡(120万円)、浜松西(107万円)、熱海(440,000円)、三島(280,000円)、沼津(260,000円)、清水(230,000円)、藤枝(155,000円)と続きます。浜松東・富士・掛川は115,000円で並び、その後に磐田(110,000円)、島田(83,000円)、下田(80,000円)です。
対前年変動率の高い順では、熱海15.8%、清水9.5%、磐田4.8%、浜松東と掛川4.5%、浜松西3.9%、三島3.7%、藤枝3.3%、静岡1.7%です。沼津・島田・富士・下田の4署は0.0%で、13署はすべて上昇か横ばいでした。
静岡市・浜松市・熱海市の数字の読み方
静岡署:所在地を呉服町2丁目に変更
静岡署の最高路線価の所在地は、令和8年分で静岡市葵区呉服町2丁目(呉服町通り)に変わりました。別表の注記では、所在地を変えた署の令和7年分の対前年変動率は変更後の所在地での変動率で、括弧書きの数字は変更前の所在地の令和7年分の路線価です。静岡署は変更前・変更後とも令和7年分が118万円で、令和8年分は120万円(1.7%)です(名古屋国税局 別表)。
国税庁の「都道府県庁所在都市の最高路線価」の別表にも、静岡市は同じ呉服町通りの120万円で載っています(国税庁「令和8年分 都道府県庁所在都市の最高路線価」)。
浜松西署と浜松東署:中央区に2つの最高路線価
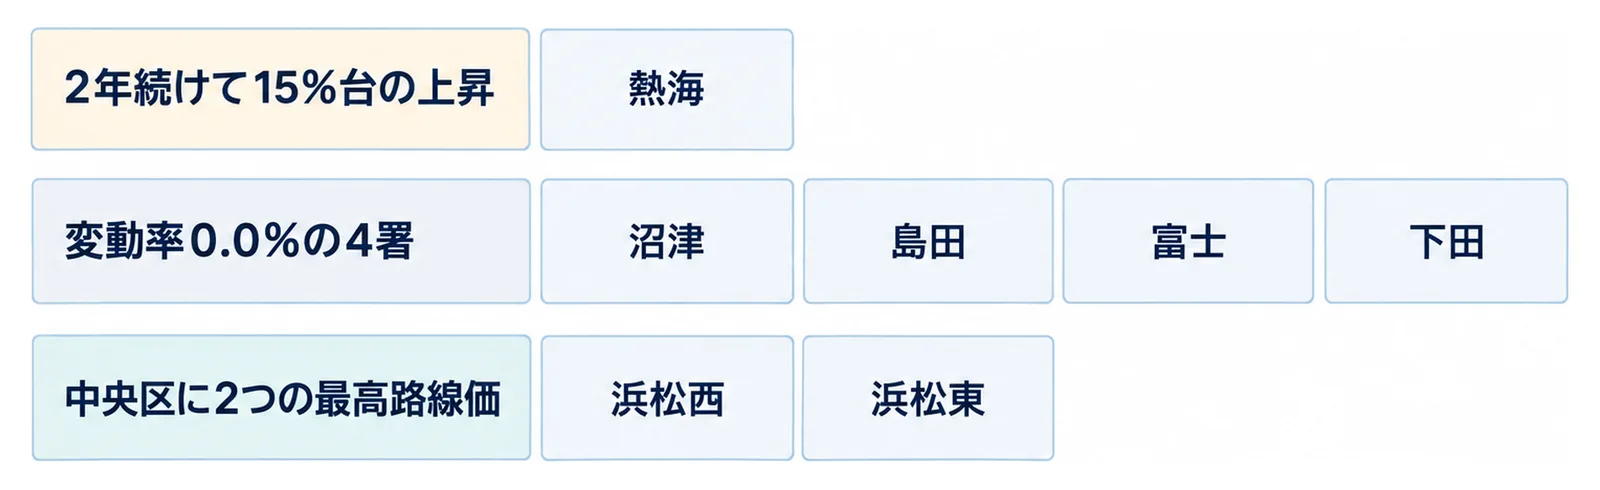
浜松市中央区には、浜松西署の最高路線価(砂山町・浜松駅前通り・107万円)と、浜松東署の最高路線価(和田町・国道152号通り・115,000円)があります。国税庁の評価倍率表(一般の土地等用)では、浜松市の中央区と浜名区が「浜松西税務署 管内」と「浜松東税務署 管内」に分かれて並びます(国税庁「令和8年分 財産評価基準書 静岡県(評価倍率表〈一般の土地等用〉)」)。浜松市の土地を調べるときは、まず所在地がどちらの署の管内かを確かめます。
熱海署:2年続けて15%台の上昇
熱海署の最高路線価(熱海市田原本町・平和通り)は、令和7年分が15.2%、令和8年分が15.8%の上昇で、令和8年分は440,000円です。13署のなかで、2年続けて10%を超えたのは熱海署だけです。
変動率0.0%の4署
沼津・島田・富士・下田の4署は、令和8年分の対前年変動率が0.0%でした。沼津と島田は令和7年分も0.0%です。富士は令和7年分の4.5%から、下田は1.3%から、令和8年分は0.0%になっています。最高路線価の地点だけの動きなので、管内のほかの土地の動きとは分けて読みます。
県の地価調査と並べて読む
県の令和8年地価調査(7月1日時点)では、県内の商業地の平均変動率は0.9%で3年連続の上昇、住宅地は0.1%の下落で18年連続の下落です。県は商業地について、「観光客でにぎわう地域や顧客の回遊性の高い地域」を中心に上昇傾向と説明しています(静岡県「令和8年静岡県地価調査結果」)。路線価(1月1日時点)とは時点も調べ方も違うので、数字を並べて使うときは出典と時点を書き分けます。
路線価とは:相続税・贈与税で土地を評価するときの基準
1月1日時点・地価公示価格等の80%程度
相続税や贈与税では土地等を時価で評価しますが、納税者が自分で時価をつかむのは必ずしも容易ではありません。そこで国税局(所)は毎年、全国の民有地について、評価額の基準となる路線価と評価倍率を定めて公開しています。路線価等は1月1日を評価時点として、1年間の地価変動などを考え、地価公示価格等を基にした価格の80%程度を目途に定めています(国税庁「令和8年分の路線価等について」)。
路線価方式と倍率方式
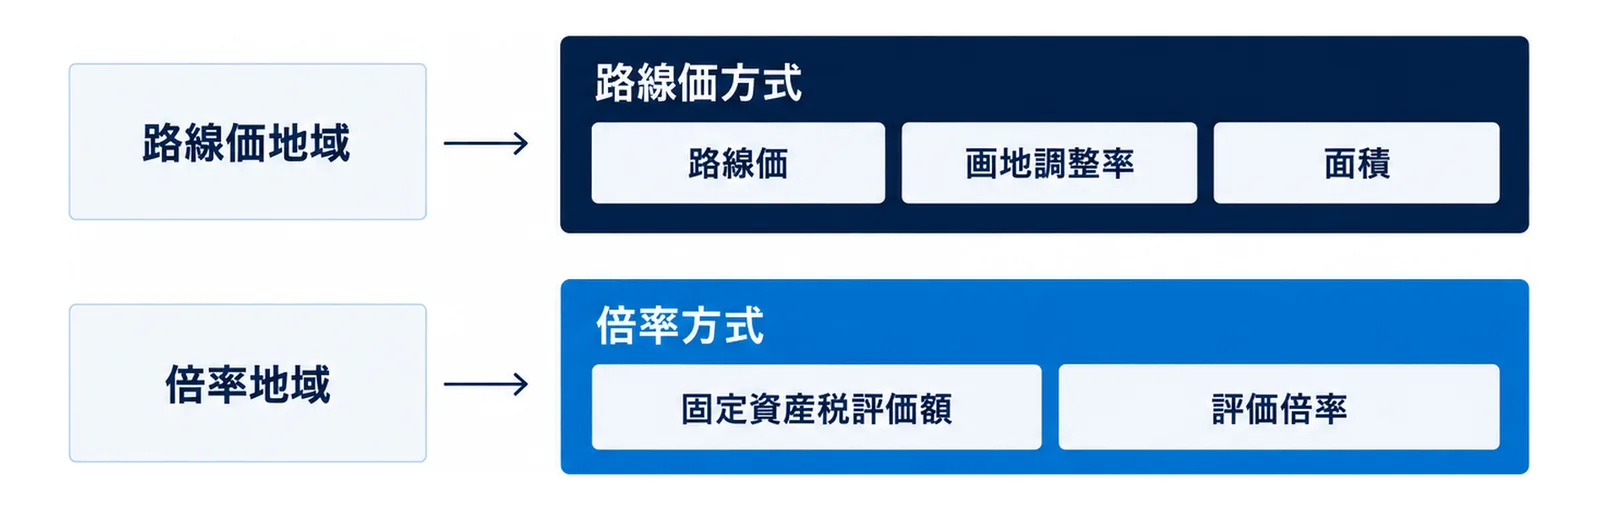
路線価が定められている地域(路線価地域)の土地は路線価方式で、それ以外の地域(倍率地域)の土地は倍率方式で評価します。
- 路線価方式:土地が面する路線の路線価に、形や奥行き、角地などに応じた画地調整率と面積をかけて評価額を出します。路線価は、価額がおおむね同じと認められる一連の土地が面する路線ごとの1㎡当たりの価額です。
- 倍率方式:土地の固定資産税評価額に、地価事情の似た地域ごとに定めた評価倍率をかけて評価額を出します。
国税庁は、市街地的形態を形成する地域を原則として路線価地域とし、それ以外を倍率地域としています(国税庁「令和8年分の路線価等について」)。
令和8年分を使う期間
国税庁の財産評価基準書には、令和8年分の財産評価基準は「令和8年1月1日から12月31日までの間に相続、遺贈又は贈与により取得した財産に係る相続税及び贈与税の財産を評価する場合に適用します。」と書かれています(国税庁「財産評価基準書」)。同じページには続けて「ただし、法令で別段の定めのあるもの及び別に通達するものについては、それによります。」とあります。10月から12月に土地の贈与を考えている場合も、評価に使うのは原則として令和8年分です。
地価公示・地価調査との違い
| 指標 | 調べる人 | 時点 | 公表 |
|---|---|---|---|
| 地価公示 | 国土交通省土地鑑定委員会 | 1月1日 | 3月下旬 |
| 地価調査 | 都道府県知事 | 7月1日 | 9月下旬 |
| 路線価 | 国税局(所) | 1月1日 | 令和8年分は7月1日に公開 |
地価公示と地価調査は、取引のときに土地の適正な価格を判断する客観的な目安として、国と県が実施しています(静岡県「地価調査・地価公示とは」)。路線価は相続税・贈与税の評価の基準なので、売買の価格の目安とは使い道が違います。県の地価調査の早見表は静岡県の基準地価の読み方にまとめています。
静岡県の路線価図と評価倍率表の探し方
路線価図が並ぶ23市町
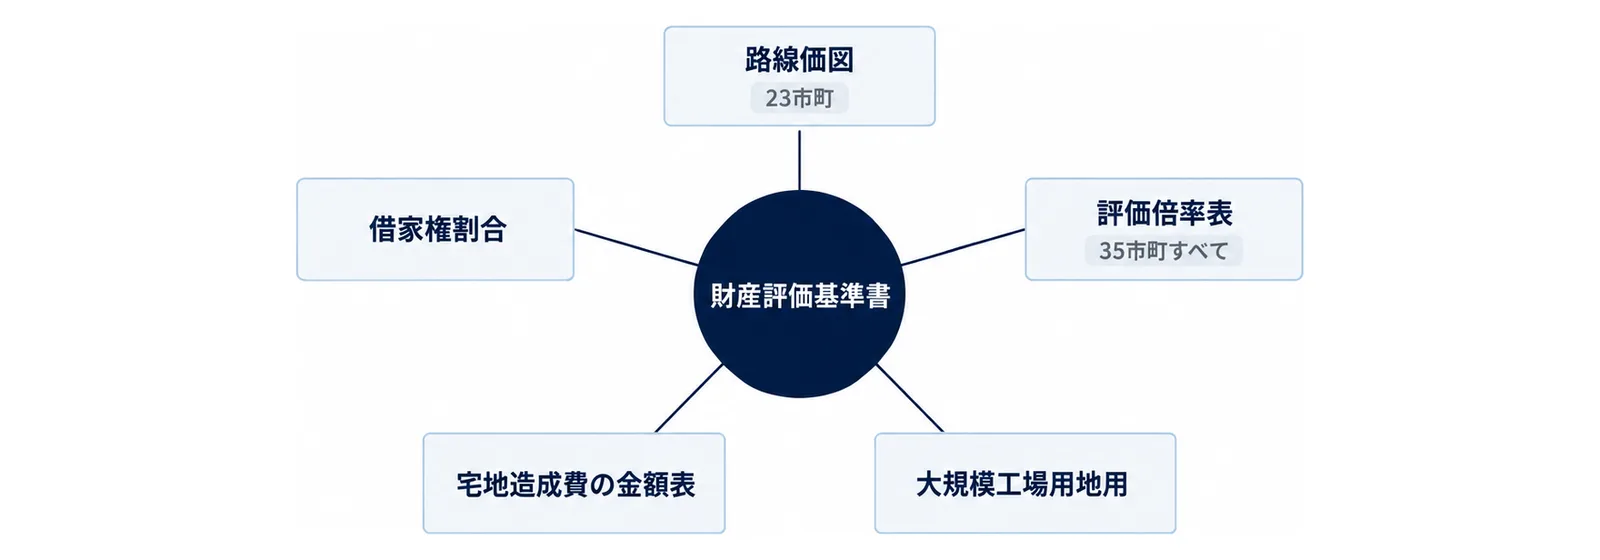
国税庁の「令和8年分 財産評価基準書 静岡県(路線価図)」に並ぶ市町は、次の23市町です(国税庁「令和8年分 財産評価基準書 静岡県(路線価図)」)。
- 静岡市(葵区・清水区・駿河区)、浜松市(中央区・浜名区)
- 沼津市、熱海市、三島市、富士宮市、伊東市、島田市、富士市、磐田市、焼津市、掛川市、藤枝市、御殿場市、袋井市、下田市、裾野市、湖西市、伊豆の国市、菊川市
- 函南町、清水町、長泉町
ほかの12市町(伊豆市、御前崎市、牧之原市、東伊豆町、河津町、南伊豆町、松崎町、西伊豆町、小山町、吉田町、川根本町、森町)の土地は、評価倍率表で倍率を確かめます。路線価図の一覧は1月1日現在の市区町村名で表示されています。財産評価基準書の入口のページは「相続税等の申告に当たっては、「正誤表」を必ずご確認ください。」と案内しています(国税庁「財産評価基準書」)。
評価倍率表は35市町すべて
評価倍率表(一般の土地等用)には、35市町すべてが並びます。浜松市は中央区と浜名区が浜松西税務署・浜松東税務署の管内ごとに分かれ、天竜区も並びます(国税庁 評価倍率表(一般の土地等用))。路線価図がある市町でも、倍率地域の土地はこの表を使います。
大規模工場用地用の評価倍率表
静岡県の財産評価基準書には、「大規模工場用地用」の評価倍率表もあります。大規模工場用地は、一団の工場用地の地積が5万平方メートル以上のものです(路線価地域では大工場地区にあるものに限ります。国税庁「財産評価基本通達」22-2)。表の冒頭には「次表に掲げる倍率は、財産評価基本通達 22(大規模工場用地の評価)の(2)の定めにより大規模工場用地を評価する場合に使用するものです。」とあり、市区町村・町名ごとに固定資産税評価額にかける倍率と借地権割合が載っています。たとえば磐田市海老塚の大規模工場用地は、倍率1.1倍、借地権割合40%です(国税庁「令和8年分 評価倍率表(大規模工場用地用)静岡県」)。表の冒頭の注意書きには「なお、複数の市区町村等にまたがって所在する大規模工場用地等の倍率については、その工場等の事務所、事業所等の所在地に掲載しています。」ともあります。工場を持つ会社は、自社の工場用地がこの表に載っているかを先に確かめます(複数の市区町村にまたがる工場用地は、事務所・事業所の所在地の市区町村で探します)。
そのほかの項目
目次には、ゴルフ場用地等用の評価倍率表、宅地造成費の金額表、鉱泉地・雑種地・耕作権・占用権の評価、借家権割合、森林の立木の標準価額表、農業投資価格の金額表、家屋の固定資産税評価額に乗ずる倍率、伐採制限等を受けている山林の評価も並びます(国税庁「令和8年分 財産評価基準書 静岡県」)。
会社の土地と路線価:事業承継・相続・贈与の場面
小規模宅地等の特例
個人が相続や遺贈で取得した、亡くなった人などの事業や居住に使われていた宅地等は、一定の面積までの部分について、相続税の課税価格に算入する価額を減らせる場合があります。相続時精算課税に係る贈与で取得した宅地等にはこの特例を使えません。「個人の事業用資産についての贈与税の納税猶予及び免除」を受けた人に係る贈与者や、「個人の事業用資産についての相続税の納税猶予及び免除」を受ける人に係る被相続人から取得した特定事業用宅地等にも使えません。国税庁の表では、限度面積と減額割合は次のとおりです(国税庁「No.4124 小規模宅地等の特例」)。
| 宅地等の区分 | 限度面積 | 減額される割合 |
|---|---|---|
| 特定事業用宅地等 | 400㎡ | 80% |
| 特定同族会社事業用宅地等 | 400㎡ | 80% |
| 貸付事業用宅地等 | 200㎡ | 50% |
| 特定居住用宅地等 | 330㎡ | 80% |
表の限度面積は、特例を選ぶ宅地等の組み合わせで判定します。貸付事業用宅地等を選ばない場合は、特定事業用宅地等と特定同族会社事業用宅地等の合計が400㎡まで、特定居住用宅地等が330㎡までで、両方を選ぶと合計730㎡までです。貸付事業用宅地等を選ぶ場合は、(特定事業用宅地等と特定同族会社事業用宅地等の面積)×200/400、(特定居住用宅地等の面積)×200/330、(貸付事業用宅地等の面積)を合わせて200㎡以下になる範囲までです。
亡くなった人の事業に使われていた宅地等では、その事業を相続税の申告期限までに引き継いで申告期限まで営むこと(事業承継要件)と、その宅地等を申告期限まで持ち続けること(保有継続要件)が求められます。特定同族会社事業用宅地等は、亡くなった人と親族などが発行済株式の総数または出資の総額の50パーセント超を持っていた法人の事業(不動産貸付業などを除く)に、相続開始の直前から申告期限まで使われていた宅地等です。取得した親族には、申告期限にその法人の役員であること(法人役員要件)と、その宅地等を申告期限まで持ち続けること(保有継続要件)が求められます。特例が使えるかは要件ごとに税理士と確かめます。
年内の贈与は令和8年分で評価
令和8年分の路線価等は、令和8年1月1日から12月31日までの贈与に使います。年内に土地を贈与するなら、令和8年分の路線価図か評価倍率表で、その土地の路線価または倍率を確かめておきます。路線価方式の土地は、路線価に画地調整率と面積をかけて評価するので、路線価の数字だけで評価額は決まりません。
事業承継の準備で先にそろえるもの
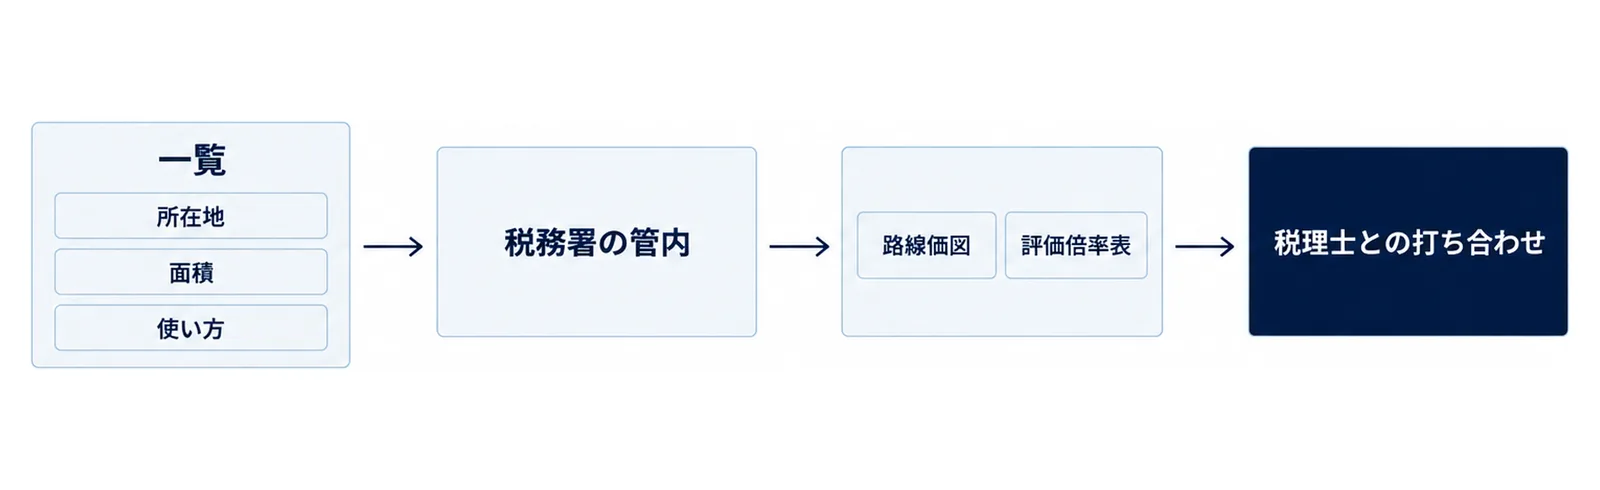
事業承継の相談では、会社や経営者が持つ土地の所在地、面積、使い方(事業用・貸付用・自宅)を一覧にし、どの税務署の管内か、路線価図と評価倍率表のどちらで見るかを書き添えておくと、税理士との打ち合わせが進めやすくなります。県の事業承継の取り組みは9月は静岡県の事業承継推進月間の記事にまとめています。
生成AIで準備できること、人が決めること
任せてよい準備
- 会社や家族が持つ土地の所在地・面積・使い方を、相談用の一覧表にする下書き(数字は登記簿や固定資産税の課税明細書と照らし合わせる)
- 13署の早見表の数字を使った、社内向けの説明文の下書き
- 税理士に聞く質問の書き出し(どの特例が当てはまりそうか、どの資料を用意するか)
路線価図の画像を生成AIに読み取らせた数字は、読み違いがあり得るので、必ず国税庁の路線価図で確かめます。
人が決めること
- 画地調整率を使った評価額の計算と、倍率地域かどうかの判定
- 小規模宅地等の特例など、特例が使えるかの判断
- 贈与や相続の時期と、申告の内容
指示の例
次の数字だけを使って、社内の経営会議向けのメモを200字以内で書いてください。
・名古屋国税局の別表で、令和8年分の静岡署の最高路線価は静岡市葵区呉服町2丁目(呉服町通り)の1㎡当たり120万円、対前年変動率1.7%
・熱海署は熱海市田原本町(平和通り)の440,000円で15.8%の上昇
・令和8年分は令和8年1月1日から12月31日までの相続・遺贈・贈与の評価に使う
条件:
1. ここにない数字、地価の見通し、他の県の数字は書かない
2. 自社の土地の評価額は書かない(税理士と確かめると書く)
出てきた文の数字が国税局の別表と合っているかを確かめてから使います。
まとめ
名古屋国税局の別表に載る静岡県13税務署の令和8年分の最高路線価は、静岡署(呉服町通り)の120万円と浜松西署(浜松駅前通り)の107万円が上位で、熱海署は2年続けて15%台の上昇でした。沼津・島田・富士・下田の4署は0.0%の横ばいで、13署はすべて上昇か横ばいです。
路線価は1月1日時点で、地価公示価格等を基にした価格の80%程度を目途に定める相続税・贈与税の評価の基準です。令和8年分は令和8年1月1日から12月31日までの相続・遺贈・贈与に使います。静岡県では路線価図が23市町に並び、評価倍率表には35市町すべてと大規模工場用地用の表があります。
事業用の土地を持つ会社は、所在地ごとに管内の税務署と路線価図・評価倍率表のページを控え、評価額の計算と特例の判断は税理士と進めます。
この記事の数字は、2026年10月18日に確認した国税庁・名古屋国税局・静岡県の公式ページとPDFの値です。
よくある質問
Q. 静岡県で路線価が一番高いのはどこですか。
A. 名古屋国税局の別表に載る静岡県13署の最高路線価のうちでは、静岡署の静岡市葵区呉服町2丁目(呉服町通り)の1㎡当たり120万円(令和8年分)が最も高く、浜松西署の浜松市中央区砂山町(浜松駅前通り)の107万円が続きます。
Q. 浜松市の路線価はいくらですか。
A. 令和8年分の最高路線価は、浜松西署が浜松市中央区砂山町(浜松駅前通り)の1㎡当たり107万円(対前年変動率3.9%)、浜松東署が浜松市中央区和田町(国道152号通り)の115,000円(4.5%)です。ほかの場所は、国税庁の路線価図で確かめます。
Q. 路線価はいつ公表されますか。
A. 令和8年分は、令和8年7月1日に国税庁ホームページで公開されました。評価時点は1月1日です。
Q. 令和8年分の路線価は、いつの相続や贈与に使いますか。
A. 令和8年1月1日から12月31日までの間に、相続・遺贈・贈与で取得した財産の評価に使います。
Q. 路線価が定められていない地域の土地はどう評価しますか。
A. 倍率地域の土地は、固定資産税評価額に評価倍率をかける倍率方式で評価します。静岡県の評価倍率表(一般の土地等用)には35市町すべてが並びます。
あわせて読みたい
運営元 Uravation より自社に近い業務から着手先を選ぶ材料として、業務別の生成AI活用事例50例を無料で公開しています。 生成AI活用事例 業務別50選を受け取る(無料)
参考・出典
- 名古屋国税局「令和8年分の路線価等について」(令和8年7月)
- 名古屋国税局「令和8年分 名古屋国税局各税務署管内の最高路線価」(別表・PDF・令和8年7月)
- 国税庁「令和8年分の路線価等について」(令和8年7月)
- 国税庁「令和8年分 都道府県庁所在都市の最高路線価」(別表・PDF・令和8年7月)
- 国税庁「財産評価基準書 路線価図・評価倍率表」(令和8年分)
- 国税庁「令和8年分 財産評価基準書 静岡県 財産評価基準書目次」
- 国税庁「令和8年分 財産評価基準書 静岡県(路線価図)」
- 国税庁「令和8年分 財産評価基準書 静岡県(評価倍率表〈一般の土地等用〉)」
- 国税庁「令和8年分 評価倍率表(大規模工場用地用)静岡県」(PDF)
- 国税庁「No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)」(令和8年4月1日現在法令等)
- 静岡県「地価調査・地価公示とは」(2026年9月16日更新)
- 静岡県「令和8年静岡県地価調査結果」(2026年9月16日更新)
- 国税庁「財産評価基本通達」(22 大規模工場用地の評価・22-2 大規模工場用地)