この記事の要点
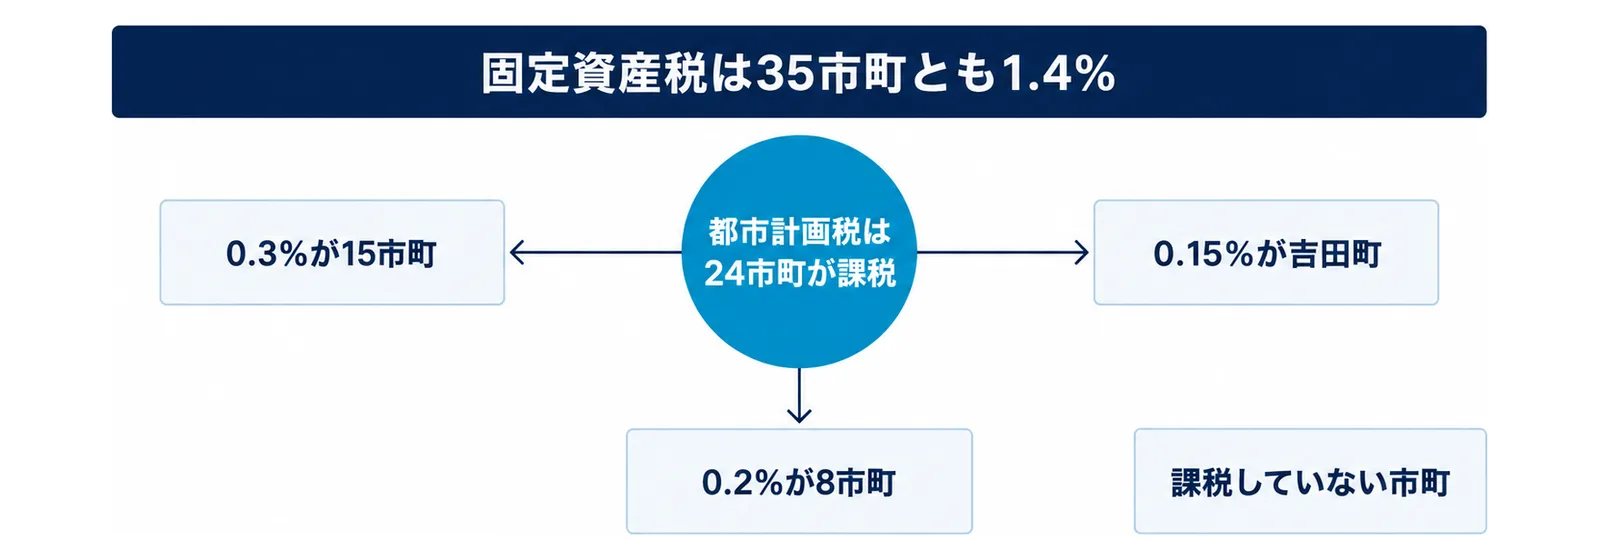
県の「令和7年度 市町村税の状況」によると、令和7年4月1日現在、固定資産税の税率は県内35市町すべてが1.4%です。都市計画税は24市町が課税していて、税率は0.3%が15市町、0.2%が8市町、0.15%が吉田町です(静岡県「令和7年度 市町村税の状況」・静岡県「静岡県の都市計画(資料編)」)。
令和8年度の納期は市によって違います。静岡市は第1期4月30日・第2期7月31日・第3期2027年1月4日・第4期3月1日、浜松市は第1期4月30日・第2期7月31日・第3期9月30日・第4期11月30日です(静岡市「市税の納期のご案内」・浜松市「固定資産税とは」)。
固定資産税は1月1日に土地・家屋・償却資産を持っている人にかかり、税額は課税標準額×1.4%で求めます。静岡市・浜松市の都市計画税は、市街化区域内の土地・家屋に課税標準額×0.3%でかかります(総務省「固定資産税の概要」・静岡市「固定資産税・都市計画税・特別土地保有税の概要」・浜松市「都市計画税とは」)。令和9年度分からは、家屋の免税点が20万円から30万円に、償却資産の免税点が150万円から180万円に上がります(総務省「固定資産税の概要」)。
早見表:35市町の固定資産税と都市計画税の税率
この表の見方
下の表の税率は、県の「令和7年度 市町村税の状況」の「第1表 税率等に関する調(令和7年度)」(令和7年4月1日現在)から、県の表と同じ番号順で書き写しました(静岡県「令和7年度 市町村税の状況」)。「都市計画税をかける区域」は、県の「静岡県の都市計画(資料編)」(令和7年3月)の「13 都市計画税」(令和7年3月31日現在)の値です(静岡県「静岡県の都市計画(資料編)」)。
都市計画税は、都市計画事業や土地区画整理事業の費用にあてる目的税で、都市計画区域のうち原則として市街化区域内にある土地と家屋にかかります(静岡県「市町村税の概要」)。
「-」は、第1表で都市計画税の税率の欄が「-」の市町です。都市計画の資料の表では、伊豆市・伊豆の国市・東伊豆町・南伊豆町・小山町・牧之原市・御前崎市は税率の欄が空欄で、区域の欄に「なし」と書かれています。河津町は第1表に0.2%とありますが、注に「河津町の都市計画税は、都市計画税条例附則に基づき平成17年度から課税していない。」とあり、都市計画の資料の表でも「なし」です。区域の列は、都市計画の資料の表に載っている32市町の値です。
35市町の早見表(令和7年度)
| 番号 | 市町 | 固定資産税 | 都市計画税 | 都市計画税をかける区域 |
|---|---|---|---|---|
| 1 | 静岡市 | 1.4% | 0.3% | 市街化区域 |
| 2 | 浜松市 | 1.4% | 0.3% | 市街化区域 |
| 3 | 沼津市 | 1.4% | 0.3% | 市街化区域 |
| 4 | 熱海市 | 1.4% | 0.3% | 都市計画区域(農用地区域を除く) |
| 5 | 三島市 | 1.4% | 0.3% | 市街化区域 |
| 6 | 富士宮市 | 1.4% | 0.3% | 市街化区域 |
| 7 | 伊東市 | 1.4% | 0.3% | 都市計画区域(農用地区域を除く) |
| 8 | 島田市 | 1.4% | 0.3% | 都市計画区域(尾川、大草、相賀及び湯日並びに農用地区域を除く) |
| 9 | 富士市 | 1.4% | 0.3% | 市街化区域 |
| 10 | 磐田市 | 1.4% | 0.3% | 市街化区域 |
| 11 | 焼津市 | 1.4% | 0.3% | 市街化区域 |
| 12 | 掛川市 | 1.4% | 0.3% | 都市計画区域(農用地区域を除く) |
| 13 | 藤枝市 | 1.4% | 0.3% | 市街化区域 |
| 14 | 御殿場市 | 1.4% | 0.2% | 市街化区域 |
| 15 | 袋井市 | 1.4% | 0.3% | 都市計画区域(農用地区域(青地)及び用途地域以外の農地を除く) |
| 16 | 下田市 | 1.4% | 0.2% | 都市計画区域(農用地区域を除く) |
| 17 | 裾野市 | 1.4% | 0.2% | 市街化区域 |
| 18 | 湖西市 | 1.4% | 0.2% | 市街化区域 |
| 19 | 伊豆市 | 1.4% | - | - |
| 20 | 御前崎市 | 1.4% | - | - |
| 21 | 菊川市 | 1.4% | 0.3% | 用途地域 |
| 22 | 伊豆の国市 | 1.4% | - | - |
| 23 | 牧之原市 | 1.4% | - | - |
| 24 | 東伊豆町 | 1.4% | - | - |
| 25 | 河津町 | 1.4% | 平成17年度から課税していない | - |
| 26 | 南伊豆町 | 1.4% | - | - |
| 27 | 松崎町 | 1.4% | - | - |
| 28 | 西伊豆町 | 1.4% | - | - |
| 29 | 函南町 | 1.4% | 0.2% | 市街化区域 |
| 30 | 清水町 | 1.4% | 0.2% | 市街化区域 |
| 31 | 長泉町 | 1.4% | 0.2% | 市街化区域 |
| 32 | 小山町 | 1.4% | - | - |
| 33 | 吉田町 | 1.4% | 0.15% | 都市計画区域(農用地区域を除く) |
| 34 | 川根本町 | 1.4% | - | - |
| 35 | 森町 | 1.4% | 0.2% | 都市計画区域(農用地区域を除く)の一部 |
表から読めること
固定資産税は35市町とも、国が示す標準税率と同じ1.4%です(総務省「固定資産税の概要」)。市町による違いは都市計画税にあります。
都市計画税の税率は、0.3%が静岡市・浜松市・沼津市・熱海市・三島市・富士宮市・伊東市・島田市・富士市・磐田市・焼津市・掛川市・藤枝市・袋井市・菊川市の15市町、0.2%が御殿場市・下田市・裾野市・湖西市・函南町・清水町・長泉町・森町の8市町、0.15%が吉田町です。県の都市計画の資料も、都市計画税を徴収する市町を24としています。
同じ0.3%でも、かける区域は市町で違います。課税する24市町のうち、区域が「市街化区域」なのは静岡市・浜松市など15市町で、熱海市・伊東市・島田市・掛川市・袋井市・下田市・吉田町・森町は都市計画区域から農用地区域などを除いた区域、菊川市は用途地域です。区域が市街化区域の静岡市では、納税義務者を「市街化区域内に所在する土地及び家屋を所有している人」としています(静岡市「固定資産税・都市計画税・特別土地保有税の概要」)。
静岡市・浜松市と主な市の令和8年度の納期
静岡市・浜松市の第1期から第4期
固定資産税と都市計画税は、2つを合算した納税通知書で、年4回に分けて納めます(浜松市「都市計画税とは」)。静岡市と浜松市では第3期と第4期の時期が大きく違います(静岡市「市税の納期のご案内」・浜松市「納税について」)。
| 期 | 静岡市 | 浜松市 |
|---|---|---|
| 第1期 | 2026年4月30日 | 2026年4月30日(木曜日) |
| 第2期 | 2026年7月31日 | 2026年7月31日(金曜日) |
| 第3期 | 2027年1月4日 | 2026年9月30日(水曜日) |
| 第4期 | 2027年3月1日 | 2026年11月30日(月曜日) |
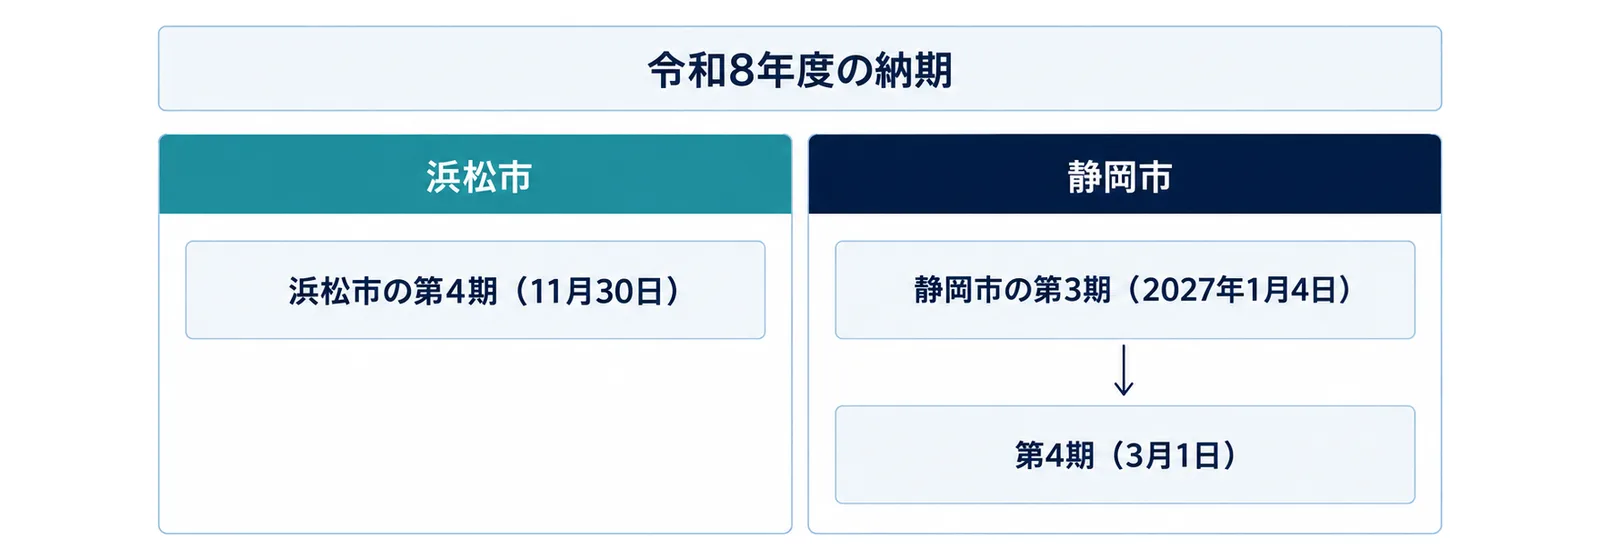
浜松市は、第1期から第4期までの全期分をまとめて納めることもできると案内しています(浜松市「固定資産税とは」)。静岡市と浜松市の両方に土地や建物を持つ会社は、10月から3月の支払い予定に、浜松市の第4期(11月30日)と静岡市の第3期(2027年1月4日)・第4期(3月1日)を分けて入れておきます。
主な7市の第1期から第4期
市の公式ページで、令和8年度の固定資産税・都市計画税の4期分の日付を確かめられたのは次の7市です。並びは県の表の番号順です。
| 市 | 第1期 | 第2期 | 第3期 | 第4期 |
|---|---|---|---|---|
| 沼津市 | 4月30日 | 7月31日 | 11月2日 | 2027年1月5日 |
| 三島市 | 4月30日 | 7月31日 | 2027年1月4日 | 2027年3月1日 |
| 富士宮市 | 5月7日 | 8月3日 | 2027年1月4日 | 2027年3月3日 |
| 島田市 | 6月1日 | 7月31日 | 9月30日 | 12月28日 |
| 富士市 | 4月30日 | 7月31日 | 9月30日 | 12月25日 |
| 磐田市 | 6月1日 | 7月31日 | 12月25日 | 2027年3月1日 |
| 焼津市 | 6月5日 | 8月5日 | 12月7日 | 2027年2月5日 |
出典:沼津市「納期限」・三島市「令和8年度 市税などの納期限一覧」・富士宮市「市税のお支払い」・島田市「令和8年度 市税納付カレンダー」・富士市「令和8年度 市税等納期一覧」・磐田市「市税の納付方法・納期限」・焼津市「固定資産税・都市計画税の納税通知書について」
表から読めること
第4期が年内に来るのは浜松市(11月30日)・富士市(12月25日)・島田市(12月28日)で、ほかは2027年に入ってからです(沼津市1月5日、焼津市2月5日、静岡市・三島市・磐田市3月1日、富士宮市3月3日)。磐田市と島田市は、表の日付を口座振替の引き落とし日としても示しています。県内の複数の市に事業所や工場を持つ会社は、市ごとの納税通知書の納期限を、この表と照らし合わせて支払い予定に入れます。
税額の決まり方:課税標準額に1.4%と0.3%
計算の手順
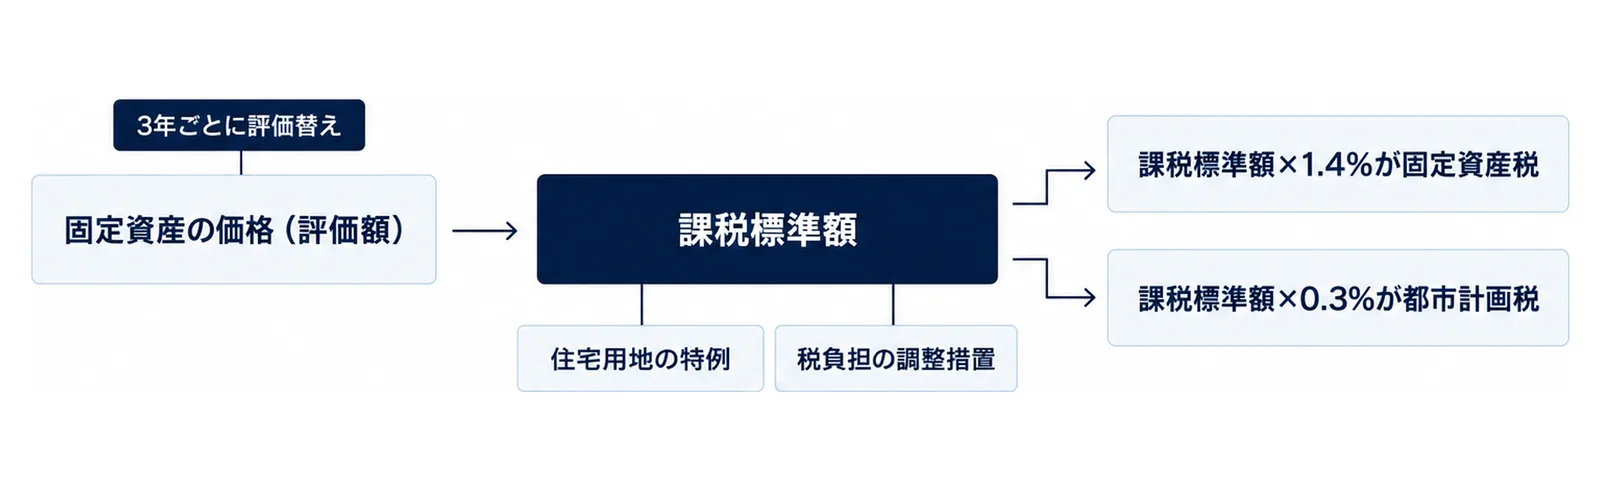
静岡市・浜松市の案内による計算の順は次のとおりです。
- 市が固定資産の価格(評価額)を決める。静岡市は、総務大臣が定めた固定資産評価基準に基づいて3年ごとに評価替えを行い、価格を決めます(静岡市「固定資産税・都市計画税・特別土地保有税の概要」)
- 価格をもとに課税標準額を出す。土地には税負担の調整措置があり、住宅用地には下の特例があります(浜松市「固定資産税とは」)
- 課税標準額×1.4%が固定資産税、課税標準額×0.3%が都市計画税(静岡市・浜松市の税率)
宅地は、地価公示価格等の7割を目途に評価します(総務省「固定資産税の概要」)。静岡市は、宅地の評価に市街地宅地評価法(路線価方式)とその他の宅地評価法(標準地比準方式)の2つを使い、固定資産税路線価を地理情報システム「しずマップ」で公開しています(静岡市「土地に対する課税」)。住宅用地以外の商業地等の宅地は、価格×70%が課税標準額の基本で、前年度の課税標準額との比べ方で据え置きや引き上げの調整があります(同)。
免税点
静岡市・浜松市では、同じ人が区内に持つ固定資産の課税標準額の合計が、土地30万円、家屋20万円、償却資産150万円に満たない場合は固定資産税がかかりません(静岡市「固定資産税・都市計画税・特別土地保有税の概要」・浜松市「固定資産税とは」)。浜松市は、固定資産税が免税点未満の場合は都市計画税もかからないと案内しています(浜松市「都市計画税とは」)。
政令市の静岡市・浜松市では、合計を区ごとに出す点に注意します。
住宅用地の特例
人が住む家屋の敷地は、面積で小規模住宅用地と一般住宅用地に分けて、課税標準額を下げる特例があります。浜松市は、この特例を評価額に特例率をかけた額を限度額とするものだと説明しています(浜松市「住宅用地の課税標準の特例」)。
| 区分 | 範囲 | 固定資産税 | 都市計画税 |
|---|---|---|---|
| 小規模住宅用地 | 住宅用地のうち200平方メートルまでの部分(2戸以上なら1戸につき200平方メートルまで) | 評価額×6分の1 | 評価額×3分の1 |
| 一般住宅用地 | 小規模住宅用地以外の住宅用地 | 評価額×3分の1 | 評価額×3分の2 |
静岡市の例では、一戸建住宅の敷地が300平方メートルなら、200平方メートル分が小規模住宅用地、100平方メートル分が一般住宅用地です。住宅用地にできるのは、家屋の床面積の10倍までの面積です(静岡市「土地に対する課税」)。店舗と住居の併用住宅は、居住部分の割合が4分の1以上なら、その割合に応じた率をかけた面積が住宅用地になります(浜松市「住宅用地の課税標準の特例」)。
新築住宅の減額(浜松市の案内)
浜松市の案内では、新築住宅は次の要件で固定資産税が減額されます。都市計画税は減額されません(浜松市「新築住宅に対する減額」)。
- 対象:専用住宅と、居住部分が1棟全体の2分の1以上の併用住宅で、令和13年3月31日までに完成したもの
- 床面積:1戸あたり40平方メートル以上240平方メートル以下(併用住宅は1戸あたりの居住部分の面積。令和8年3月31日までに新築された住宅は50平方メートル(戸建て以外の賃貸住宅は40平方メートル)以上280平方メートル以下)
- 減額:一戸あたり居住部分が120平方メートルまでに相当する税額の2分の1
- 期間:新たに固定資産税が課されることとなった年度から3年間(3階建以上の中高層耐火住宅は5年間)
災害レッドゾーンでの新築と、市街化調整区域内の災害イエローゾーンでの新築(建替は除く)を原則として対象外にする立地要件は、令和11年4月1日の施行を予定しています(同)。
1月1日の持ち主にかかる:年末の売買・新築・取り壊し
賦課期日は1月1日
固定資産税の賦課期日は「当該年度の初日の属する年の1月1日」です(総務省「固定資産税の概要」)。静岡市は納税義務者を、1月1日現在、区内に固定資産を所有している人(原則として、固定資産課税台帳に所有者として登録されている人)としています(静岡市「固定資産税・都市計画税・特別土地保有税の概要」)。令和8年度の固定資産税は2026年1月1日現在の所有者にかかります。令和9年度の課税は、2027年1月1日の持ち主と状況がもとになります。
住宅を建てている途中の土地
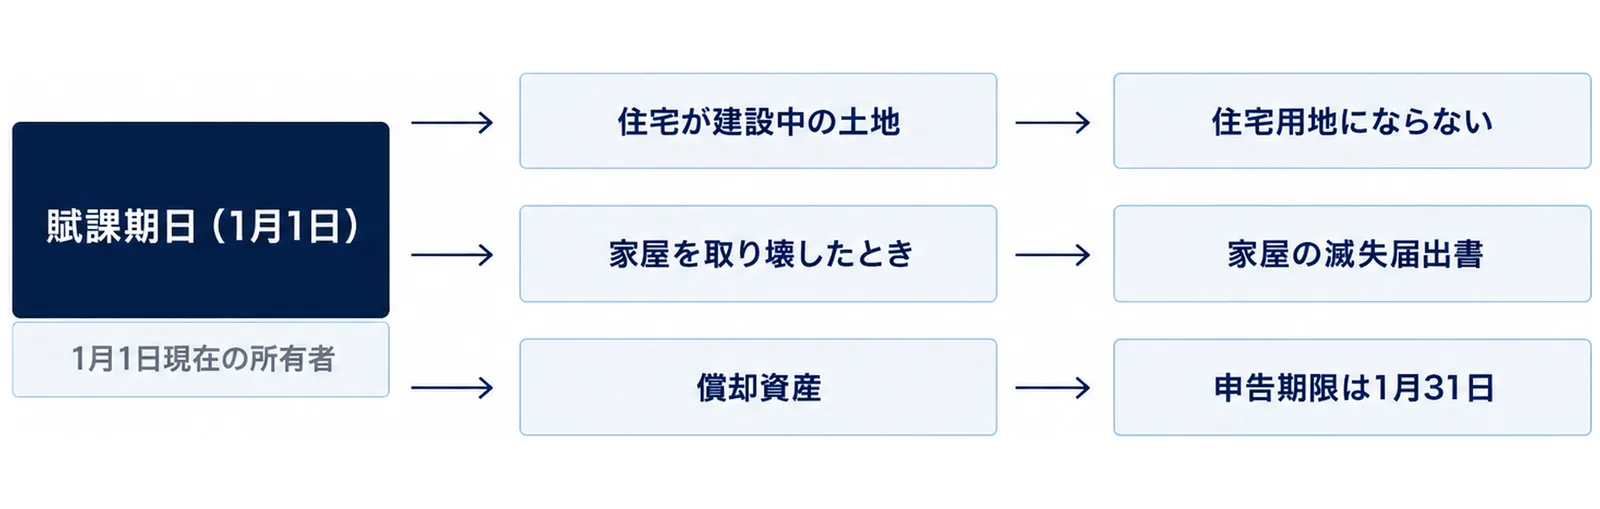
静岡市は、賦課期日(1月1日)に新たに住宅の建設が予定されている土地や、住宅が建設中の土地は住宅用地にならないとしています(静岡市「土地に対する課税」)。
住宅の建替え中の土地は、前年度の賦課期日に住宅用地として課税されていたこと、その年度の賦課期日に建築に着手していて年内に完成すること、原則として同じ敷地での建替えであること、土地と住宅の所有者が前年度と原則として同じであることの要件をすべて満たすと認められれば、所有者の申請で住宅用地として扱われます(同)。
家屋を取り壊したとき
浜松市では、家屋を取り壊したら、その家屋がある区の担当グループに連絡し、担当職員が現地調査をします。届出書は「固定資産税に関する家屋の滅失届出書」で、電話で連絡した場合は出す必要はありません。取り壊した家屋が登記されている場合は、法務局(登記所)への手続きも必要です。受付は12月29日から1月3日を除く平日の午前8時30分から午後5時15分です(浜松市「家屋を取り壊したときは」)。
償却資産は1月31日までに申告
事業用の機械・備品などの償却資産を持つ人は、毎年1月1日現在の所有状況を申告します。静岡市の申告期限は1月31日で、土日の場合は翌月曜日です。2027年は1月31日が日曜日なので、静岡市の案内に従うと2月1日(月曜日)が期限になります。申告書は区ごとに作り、eLTAXの利用届を出した人には毎年12月中旬に前年の申告内容の一部を入れた「プレ申告データ」が送られます(静岡市「償却資産に対する課税」)。
県内の市町村税で最も大きい固定資産税(令和6年度決算)
税目別の決算額
県が35市町の決算をまとめた表では、令和6年度の固定資産税は293,359,154千円(2,933億5,915万4千円)で、市町村税全体の43.7%を占め、市町村民税の42.7%を上回ります(静岡県「令和6年度市町村税決算(税目別)」)。
| 区分 | 令和6年度の税額(千円) | 構成比 |
|---|---|---|
| 固定資産税 | 293,359,154 | 43.7% |
| うち土地 | 100,573,420 | 15.0% |
| うち家屋 | 126,073,243 | 18.8% |
| うち償却資産 | 65,377,771 | 9.7% |
| うち市町村交付金 | 1,334,720 | 0.2% |
| 都市計画税 | 41,174,037 | 6.1% |
| 市町村民税 | 286,237,773 | 42.7% |
| 市町村税の合計 | 670,746,641 | 100.0% |
表の読み方
固定資産税の中では家屋が最も大きく、土地、償却資産の順です。事業用の機械や備品などにかかる償却資産の分も、市町村税全体の9.7%あります。固定資産税は前年度より0.1%減り、都市計画税は0.2%減りました(同)。
令和9年度の評価替えと免税点の引き上げ
3年ごとの評価替え
静岡市は、在来分の家屋の評価で、基準年度を3年に一度とし、その次の基準年度を令和9年度と案内しています(静岡市「家屋に対する課税」)。総務省は、家屋の固定資産評価基準を令和8年6月26日付けの総務省告示第239号で改正し、改正箇所は令和9年度分の固定資産税から適用されるとしています(総務省「固定資産税の概要」)。
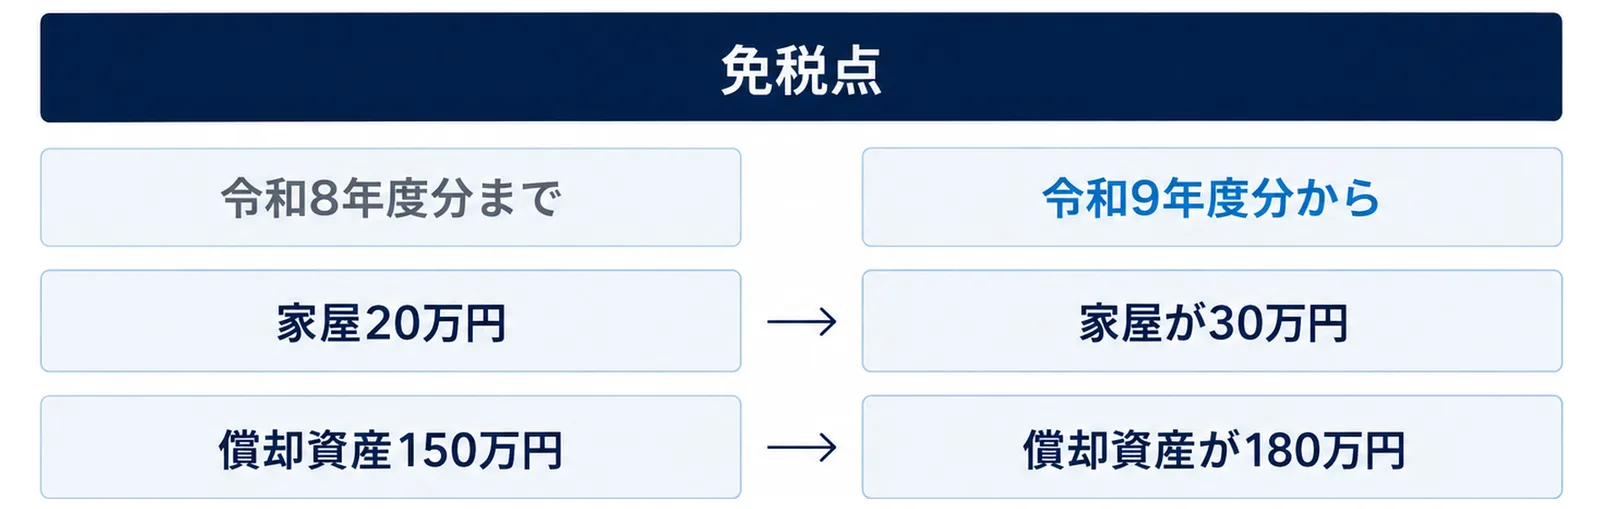
免税点が上がる
| 区分 | 令和8年度分まで | 令和9年度分から |
|---|---|---|
| 土地 | 30万円 | 30万円 |
| 家屋 | 20万円 | 30万円 |
| 償却資産 | 150万円 | 180万円 |
出典:総務省「固定資産税の概要」・静岡市「固定資産税・都市計画税・特別土地保有税の概要」
静岡市も、令和9年度分以降は家屋の免税点を30万円に、償却資産の免税点を180万円に引き上げると案内しています。2027年1月に出す償却資産の申告は令和9年度分の課税のもとになるので、課税標準額の合計が150万円以上180万円未満になりそうな会社は、令和9年度分の扱いを申告先の市町に確かめます。
生成AIで準備できること、人が決めること
任せてよい準備
- 2つ以上の市町に土地や建物を持つ会社の、市町ごとの納期をまとめた支払いカレンダーの下書き(静岡市と浜松市は第3期・第4期の時期が違う)
- 年末に取り壊し・建替え・新築・売買がある場合の社内チェックリストの下書き(1月1日の状況、滅失の届出、住宅用地の申請、償却資産の申告)
- 県の早見表から、自社の事業所がある市町の行だけを抜き出した一覧の下書き(元の表と1行ずつ照らし合わせる)
納税通知書や課税明細書の数字、所有者の氏名・住所は、社内の生成AIの利用ルールで許されている範囲でだけ扱います。
人が決めること
- 価格や課税標準額に疑問があるときの、市町の固定資産税の担当課への確認
- 新築住宅の減額や建替え中の住宅用地の扱いなど、申告や申請が要るものの手続き
- 償却資産の申告内容(対象資産・取得価額・耐用年数)の確定
指示の例
次の内容だけを使って、静岡市と浜松市に工場を持つ会社の経理担当者向けに、今年度の固定資産税・都市計画税の残りの納期を表にしてください。
・静岡市:第3期 2027年1月4日、第4期 2027年3月1日
・浜松市:第3期 2026年9月30日、第4期 2026年11月30日
条件:
1. ここにない数字、税額、他の市町の納期は書かない
2. 2026年10月19日より前の納期は「納付済みか確認」と書く
3. 最後に「通知書の納期限を確認する」と1行書く
出てきた表が静岡市・浜松市の案内と合っているかを確かめてから使います。
まとめ
静岡県の固定資産税は、県の令和7年度の調べで35市町とも税率1.4%です。違いが出るのは都市計画税で、0.3%の15市町、0.2%の8市町、0.15%の吉田町の24市町が課税し、かける区域も、市街化区域の市町、都市計画区域から農用地区域などを除いた区域の市町、用途地域の菊川市に分かれます。
令和8年度の納期は、浜松市が11月30日の第4期で終わり、静岡市は2027年1月4日と3月1日に第3期・第4期が残ります。1月1日の持ち主と状況で翌年度の課税が決まるので、年末の取り壊し・建替え・売買と、1月の償却資産の申告を、令和9年度の評価替えと免税点の引き上げとあわせて確かめます。
この記事の数字は、2026年10月19日に確認した県・総務省・静岡市・浜松市と、納期の表に載せた7市の公式ページとPDFの値です。
よくある質問
Q. 静岡県の固定資産税の税率は何%ですか。
A. 県の「令和7年度 市町村税の状況」では、令和7年4月1日現在、35市町すべてが1.4%です。都市計画税は市町によって0.3%・0.2%・0.15%と違い、課税していない市町もあります。
Q. 都市計画税がかからない市町はどこですか。
A. 県の「令和7年度 市町村税の状況」の第1表(令和7年4月1日現在)で都市計画税の税率が「-」なのは、伊豆市・御前崎市・伊豆の国市・牧之原市・東伊豆町・南伊豆町・松崎町・西伊豆町・小山町・川根本町です。河津町は、都市計画税条例附則に基づき平成17年度から課税していません。
Q. 浜松市の令和8年度の固定資産税の納期はいつですか。
A. 第1期4月30日、第2期7月31日、第3期9月30日、第4期11月30日です。全期分をまとめて納めることもできます。
Q. 静岡市の令和8年度の固定資産税の納期はいつですか。
A. 第1期2026年4月30日、第2期7月31日、第3期2027年1月4日、第4期3月1日です。
Q. 固定資産税がかからない金額はいくらですか。
A. 静岡市・浜松市では、同じ人が区内に持つ課税標準額の合計が、土地30万円、家屋20万円、償却資産150万円に満たない場合はかかりません。令和9年度分からは家屋が30万円、償却資産が180万円に上がります。
Q. 住宅用地の特例で固定資産税はどれくらい下がりますか。
A. 200平方メートルまでの小規模住宅用地は評価額に6分の1、それを超える一般住宅用地は3分の1をかけた額が課税標準額の限度になります。都市計画税は小規模住宅用地が3分の1、一般住宅用地が3分の2です(浜松市の案内)。
あわせて読みたい
運営元 Uravation より自社に近い業務から着手先を選ぶ材料として、業務別の生成AI活用事例50例を無料で公開しています。 生成AI活用事例 業務別50選を受け取る(無料)
参考・出典
- 静岡県「令和7年度 市町村税の状況」(PDF・掲載ページは2026年3月16日更新)
- 静岡県「静岡県の都市計画(資料編)」(令和7年3月・PDF)
- 静岡県「市町村税の概要」(2026年3月16日更新)
- 静岡県「令和6年度市町村税決算(税目別)」(PDF・掲載ページは2025年12月25日更新)
- 総務省「固定資産税の概要」
- 静岡市「固定資産税・都市計画税・特別土地保有税の概要、固定資産概要調書」(2026年9月9日更新)
- 静岡市「土地に対する課税」(2026年3月18日更新)
- 静岡市「家屋に対する課税」(2026年3月18日更新)
- 静岡市「償却資産に対する課税」(2026年3月18日更新)
- 静岡市「市税(市民税・県民税、固定資産税・都市計画税、軽自動車税)の納期のご案内」(2026年3月27日更新)
- 浜松市「固定資産税とは」(2026年4月1日更新)
- 浜松市「都市計画税とは」(2026年4月1日更新)
- 浜松市「住宅用地の課税標準の特例」(2026年4月1日更新)
- 浜松市「新築住宅に対する減額」(2026年4月15日更新)
- 浜松市「家屋を取り壊したときは」(2026年4月1日更新)
- 浜松市「納税について」(2026年9月24日更新)
- 沼津市「納期限」(2026年4月1日更新)
- 三島市「令和8年度 市税などの納期限一覧」(PDF・掲載ページ「市税等納期限一覧表」は2026年2月5日更新)
- 富士宮市「市税のお支払い」(2026年9月24日更新)
- 島田市「令和8年度 市税納付カレンダー」(PDF・掲載ページ「市税の納期と納付」は2026年10月8日更新)
- 富士市「令和8年度 市税等納期一覧」(PDF・令和8年4月1日現在)
- 磐田市「市税の納付方法・納期限」(2026年4月1日更新)
- 焼津市「固定資産税・都市計画税の納税通知書について」(2026年4月1日更新)