この記事の要点
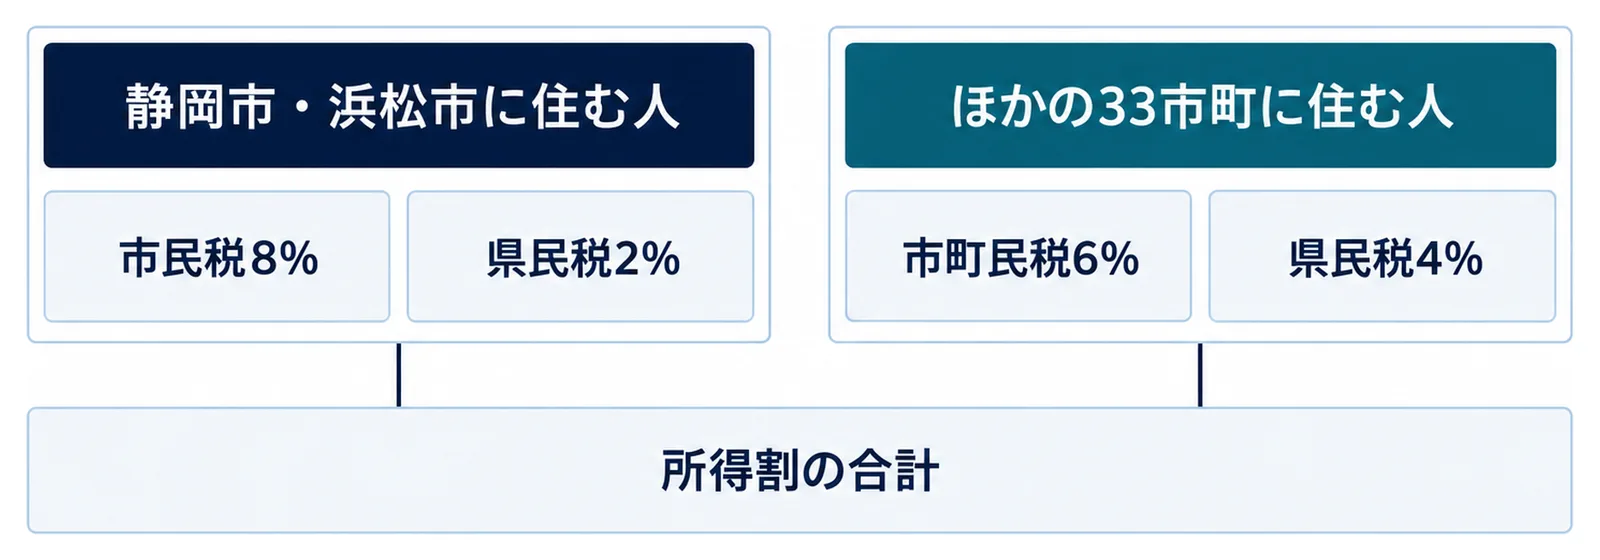
静岡県内の住民税(個人の市町民税と県民税)は、前年の所得にかかる所得割が合計10%、1人ごとにかかる均等割が年4,400円で、国税の森林環境税1,000円とあわせて納めます。所得割の内訳は、政令市の静岡市・浜松市に住む人なら市民税8%・県民税2%、ほかの33市町に住む人なら市町民税6%・県民税4%です(静岡市「個人市民税」・静岡県「個人県民税(均等割、所得割)」)。
均等割の県民税1,400円のうち400円は「森林(もり)づくり県民税」で、県は税額を変えずに課税期間を令和12年度まで延長しました(静岡県「森林(もり)づくり県民税」)。
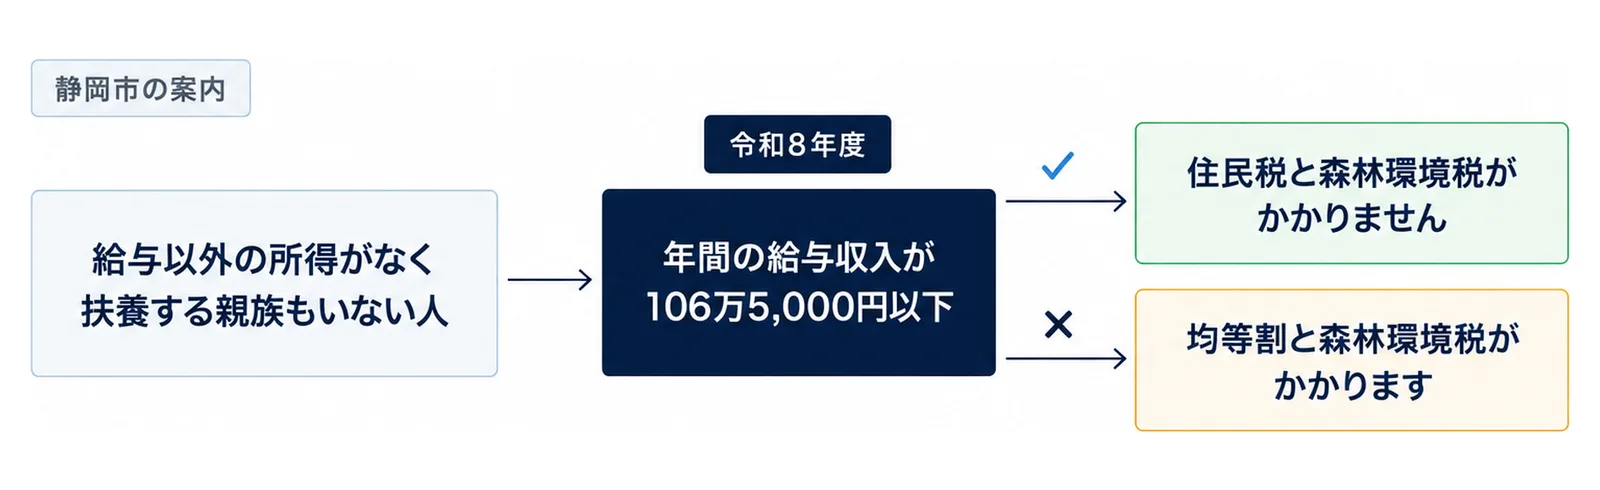
静岡市に住む人で、給与以外の所得がなく扶養する親族もいない人は、令和8年度(令和7年の所得にかかる分)なら、年間の給与収入が106万5,000円以下で住民税と森林環境税がかかりません(静岡市「パート収入と税金」)。この目安は住んでいる市町で違い、磐田市は給与収入103万円以下としています(磐田市「住民税(個人市県民税)の概要」)。会社が給与から引く特別徴収は6月から翌年5月までの12回で、引いた税額は翌月10日までに納めます。常時10人未満の事業所で納期の特例の承認を受けている会社は、6月から11月までの分を12月10日までに納めます(静岡県「個人住民税の特別徴収制度」)。
早見表:静岡県内の住民税の税率と均等割(令和8年度)
税率と均等割の早見表
下の表は、静岡市・浜松市・静岡県の案内から書き写したものです。住民税は、1月1日に住所がある市町が、前年1年間の所得をもとに課税します(静岡市「個人市民税」)。静岡市・浜松市の税率と均等割は浜松市「均等割と所得割」にも同じ値が載っています。
| 区分 | 静岡市・浜松市に住む人 | ほかの33市町に住む人 |
|---|---|---|
| 所得割(市町民税) | 8% | 6% |
| 所得割(県民税) | 2% | 4% |
| 所得割の合計 | 10% | 10% |
| 均等割(市町民税) | 3,000円 | 3,000円 |
| 均等割(県民税) | 1,400円(うち森林づくり県民税400円) | 1,400円(うち森林づくり県民税400円) |
| 森林環境税(国税) | 1,000円 | 1,000円 |
| 均等割と森林環境税の合計 | 5,400円 | 5,400円 |
表の読み方
所得割の合計はどこに住んでも10%で、市町と県の分け方だけが違います。静岡市の案内では、平成30年度の課税から、政令指定都市に住所がある人は市民税8%・道府県民税2%、政令指定都市以外の市町村に住所がある人は市町村民税6%・道府県民税4%に内訳が変わりました(静岡市「個人市民税」)。
県の「令和7年度 市町村税の状況」によると、令和7年4月1日現在、個人の均等割と所得割は35市町すべてが標準税率を採用していて、個人の均等割はどの市町も3,000円です(静岡県「令和7年度 市町村税の状況」)。表の「ほかの33市町に住む人」の列の市町民税の均等割3,000円は、この令和7年4月1日現在の値です。
森林環境税は、令和6年度から国内に住所のある個人にかかる国税で、1人年額1,000円を市民税・県民税とあわせて徴収します(浜松市「市民税・県民税及び森林環境税を納める人、課税されない人」)。
政令市の静岡市・浜松市でも、退職金にかかる住民税(退職所得の分離課税)の所得割は市民税6%・県民税4%です。浜松市は、総合課税の税率が市民税8%・県民税2%に変わったときに、退職所得の分離課税は税率を変えなかったと説明しています(浜松市「退職所得に対する市民税・県民税について」・静岡市「個人市民税」)。
均等割と森林環境税(年5,400円)の内訳と森林づくり県民税
4つの内訳
均等割は所得の額によらず1人ごとにかかる部分で、静岡市は「地域社会の費用の一部を広く均等に市民の方に負担していただく趣旨」で設けられていると説明しています(静岡市「個人市民税」)。
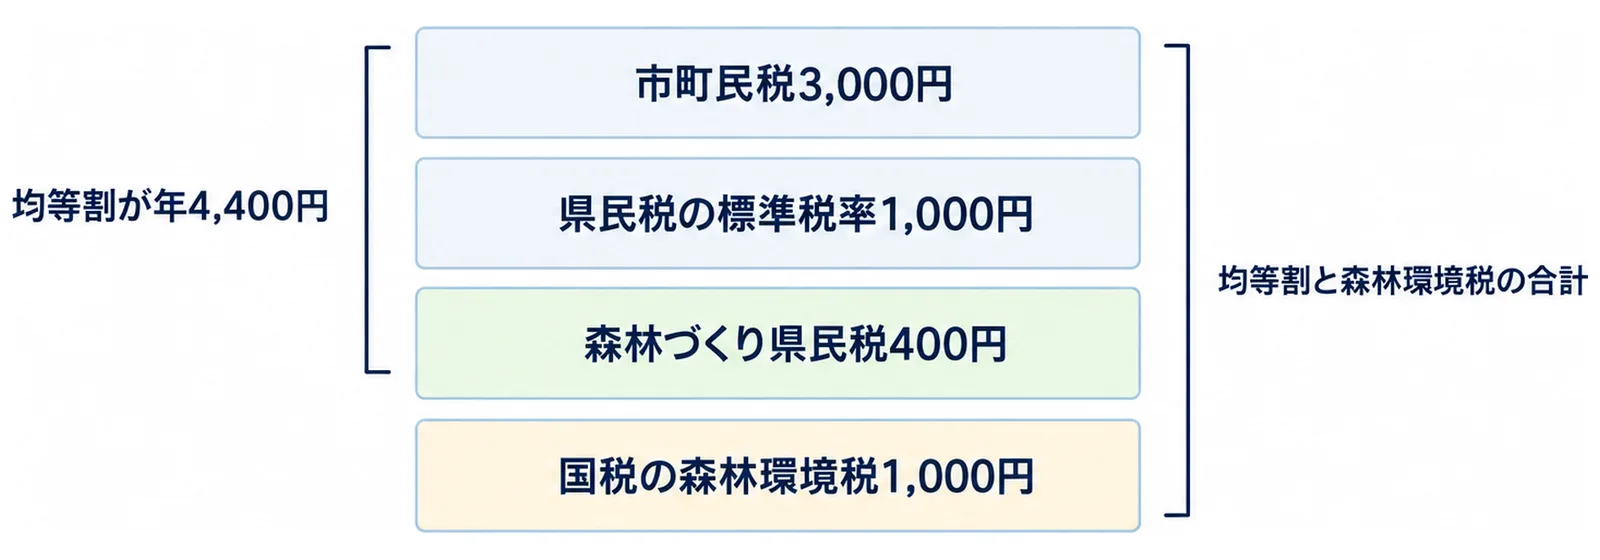
年5,400円の内訳は、市町民税3,000円、県民税の標準税率1,000円、森林づくり県民税400円、国税の森林環境税1,000円の4つです。県のページは、県民税の均等割を「標準税率1,000円+超過税率(森林(もり)づくり県民税)400円=合計1,400円」と示しています(静岡県「個人県民税(均等割、所得割)」)。
同じページの表では、平成26年度から令和5年度までの県民税の均等割は1,900円で、「防災施策の財源確保のための臨時特例」による加算分500円が含まれていました。令和6年度からは標準税率1,000円と森林づくり県民税400円の1,400円です。
均等割は、住所地のほかに事務所や家屋敷がある市町でもかかります。静岡市は、政令指定都市では区を一つの市の区域とみなすとしていて、駿河区に住む人が葵区に事業所を持っている場合は、葵区でも均等割がかかる例を挙げています(静岡市「個人市民税」)。
森林づくり県民税は令和12年度まで
県は、荒廃した森林を再生する「森の力再生事業」の財源として、平成18年度から森林づくり県民税を導入しています。令和7年度までに約23,000ヘクタールの荒廃森林を整備しましたが、森林所有者による整備が困難で緊急に整備すべき荒廃森林が新たに確認されているとして、税額を変えずに課税期間を5年間延長し、令和12年度までとしました(静岡県「森林(もり)づくり県民税」)。
県のチラシでは、令和8年度から10年間の整備計画で約7,000ヘクタールの荒廃森林を再生するとしています(静岡県「森林づくり県民税の延長のお知らせ」)。
会社にもかかります。法人は法人県民税の均等割に5%を上乗せする形で、資本金等の額が1千万円以下なら年1,000円、50億円を超えると年40,000円です(静岡県「森林(もり)づくり県民税」)。
住民税がかからない人の基準(静岡市・浜松市)
前年の所得で決まる2つの基準
静岡市と浜松市の案内では、生活保護法による生活扶助を受けている人と、1月1日現在で未成年者・障害者・寡婦・ひとり親のいずれかに当たり前年の合計所得金額が135万円以下の人は、均等割も所得割もかかりません。ただし、退職所得の分離課税の所得割はかかり、障害者・寡婦・ひとり親は非課税になるのに申告が必要な場合があります。そのほかの人は、前年の所得が次の表の額以下かどうかで決まります(静岡市「個人市民税」・浜松市「市民税・県民税及び森林環境税を納める人、課税されない人」)。
| 区分 | 同一生計配偶者・扶養親族がいない人 | 同一生計配偶者・扶養親族がいる人 |
|---|---|---|
| 均等割・所得割・森林環境税がかからない | 前年の合計所得金額が415,000円以下 | 315,000円×(同一生計配偶者+扶養親族+1)+100,000円+189,000円以下 |
| 所得割がかからない(均等割と森林環境税はかかる) | 前年の総所得金額等が450,000円以下 | 350,000円×(同一生計配偶者+扶養親族+1)+100,000円+320,000円以下 |
静岡市の説明では、189,000円と320,000円は同一生計配偶者または扶養親族がいる人だけに足します。ほかの市町の基準は、住んでいる市町の案内で確かめます。
給与収入に直した目安(令和8年度)
静岡市の「パート収入と税金」(令和8年度の市民税・県民税から)では、給与以外の所得がなく扶養する親族もいない人は、年間の給与収入が106万5,000円以下なら市・県民税と森林環境税がかからず、市・県民税の基礎控除(43万円)だけで計算した場合は、106万5,000円を超えると均等割と森林環境税がかかります(静岡市「パート収入と税金」)。
同じ資料の速算表は、所得控除が基礎控除だけ、税額控除が調整控除(2,500円)だけの場合の年税額です。
| 年間の給与収入 | 所得割 | 均等割 | 森林環境税 | 年税額 |
|---|---|---|---|---|
| 106万5,000円以下 | 0円 | 0円 | 0円 | 0円 |
| 110万円以下 | 0円 | 4,400円 | 1,000円 | 5,400円 |
| 123万円以下 | 12,500円まで | 4,400円 | 1,000円 | 17,900円まで |
| 130万円以下 | 19,500円まで | 4,400円 | 1,000円 | 24,900円まで |
速算表の注では、均等割の納税義務がある同一生計配偶者や扶養親族は、均等割が軽減される場合があります(静岡市の表では軽減後の均等割が2,900円)。
令和8年度分から変わったこと
静岡市の案内による、令和8年度分以降の個人市民税・県民税の主な改正です(静岡市「令和8年度以降の個人市民税・県民税から適用される主な税制改正」)。
| 項目 | 令和8年度分以降の内容 |
|---|---|
| 給与所得控除の最低保障額 | 55万円から65万円に引き上げ(給与収入が190万円超の場合の控除額は改正なし) |
| 扶養親族・同一生計配偶者などの所得要件 | 48万円以下から58万円以下に(収入が給与だけなら給与収入123万円以下) |
| 配偶者特別控除の対象となる配偶者 | 合計所得金額58万円超133万円以下(給与収入123万円超201万6,000円未満) |
| 勤労学生の所得要件 | 75万円以下から85万円以下に(給与収入150万円以下) |
| 特定親族特別控除 | 19歳以上23歳未満の親族で合計所得金額が58万円超123万円以下の人がいる場合の控除を創設(控除額は45万円から3万円) |
県は、給与支払報告書を「税額の算定の基礎となる重要な書類」としています(静岡県「個人住民税の特別徴収制度」)。扶養の範囲が動く改正なので、年末調整で確かめた扶養の内容を、1月に出す給与支払報告書に正しく書きます。
給与から引く特別徴収の1年
1月から翌年5月までの流れ
静岡県と県内市町は、平成24年度(下田市・賀茂郡は平成23年度)から、法定の要件に当てはまるすべての事業主に個人住民税の特別徴収をしてもらっています。所得税の源泉徴収義務がある事業主は、従業員の個人住民税を特別徴収して納めることが法令で決まっています(静岡県「個人住民税の特別徴収制度」)。
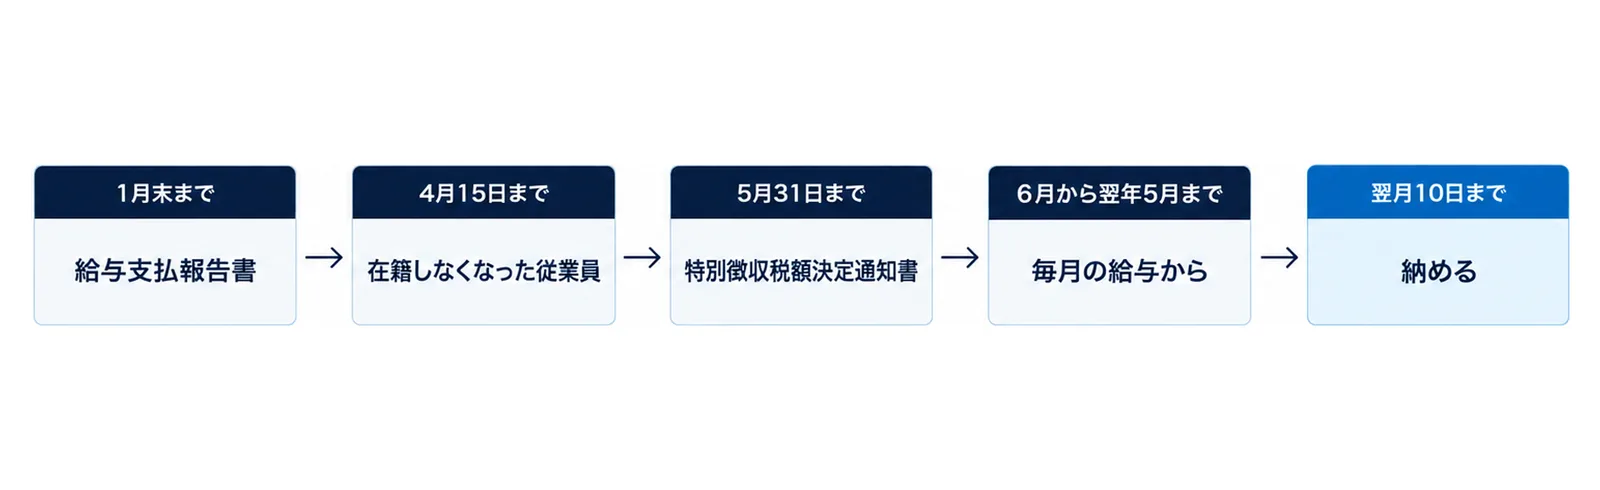
県のQ&Aによる1年の流れは次のとおりです。
- 1月末まで:給与支払報告書を、従業員が1月1日に住んでいる市町へ出す。特別徴収の対象にならない従業員がいれば「個人住民税の普通徴収への切替理由書」も出す(2027年1月31日は日曜日なので、前の平日の1月29日までに届くようにします)
- 4月15日まで:給与支払報告書を出したあと、4月1日現在で在籍しなくなった従業員がいれば市町に届け出る
- 5月31日まで:従業員が1月1日に住んでいた市町から「特別徴収税額決定通知書」が届く(6月から翌年5月までの年税額と毎月の額)
- 6月から翌年5月まで:毎月の給与から、通知書に書かれた月割額を引く
- 引いた月の翌月10日まで:市町(または金融機関・ゆうちょ銀行)に納める
税額は市町が給与支払報告書などをもとに計算して通知するので、退職手当からの特別徴収を除き、事業者が計算する必要はありません。県内の市町では、給与の支払いを受ける人の合計人数が2人以下の事業所は、特別徴収義務者に指定しない場合があります(同Q&A)。
浜松市の令和8年度の納期限(10月分以降)
浜松市の一覧から、10月分以降の特別徴収の納期限を書き写しました。10日が土曜日・日曜日・祝日なら、その次の平日が納期限です(浜松市「納税について」・浜松市「納税の方法」)。
| 給与から引いた月 | 納期限 |
|---|---|
| 令和8年10月分 | 令和8年11月10日(火曜日) |
| 令和8年11月分 | 令和8年12月10日(木曜日) |
| 令和8年12月分 | 令和9年1月12日(火曜日) |
| 令和9年1月分 | 令和9年2月10日(水曜日) |
| 令和9年2月分 | 令和9年3月10日(水曜日) |
| 令和9年3月分 | 令和9年4月12日(月曜日) |
| 令和9年4月分 | 令和9年5月10日(月曜日) |
| 令和9年5月分 | 令和9年6月10日(木曜日) |
常時10人未満の事業所の納期の特例
従業員が常時10人未満の事業所は、市町長の承認を受けると、年12回の納期を年2回にできます。6月から11月までの分は12月10日まで、12月から翌年5月までの分は6月10日までに納めます。その市町の徴収金の滞納があり、納入に支障が生じるおそれがあると認められる場合は、申請が却下されることがあります(静岡県「個人住民税の特別徴収制度」)。
静岡市では「市民税・県民税特別徴収税額の納期の特例申請書」を、制度の利用を始めたい月の15日までに市民税課の特別徴収係へ窓口か郵送で出します(静岡市「市民税・県民税特別徴収税額の納期の特例申請書」)。令和8年は12月10日が木曜日です。
普通徴収の納期(令和8年度)
静岡市・浜松市の第1期から第4期
給与から引かれない人(事業所得者など)は、市町から届く納税通知書で、年税額を通常6月・8月・10月・1月の4回に分けて納めます(静岡県「個人県民税(均等割、所得割)」)。令和8年度は2026年10月31日が土曜日、2027年1月31日が日曜日なので、静岡市・浜松市とも第3期は11月2日、第4期は2月1日です(静岡市「市税の納期のご案内」・浜松市「納税について」)。
| 期 | 静岡市 | 浜松市 |
|---|---|---|
| 第1期 | 2026年6月30日 | 2026年6月30日(火曜日) |
| 第2期 | 2026年8月31日 | 2026年8月31日(月曜日) |
| 第3期 | 2026年11月2日 | 2026年11月2日(月曜日) |
| 第4期 | 2027年2月1日 | 2027年2月1日(月曜日) |
主な6市の第1期から第4期
市の公式ページで、令和8年度の普通徴収の4期分の日付を確かめられたのは次の6市です。並びは県の表の番号順です。
| 市 | 第1期 | 第2期 | 第3期 | 第4期 |
|---|---|---|---|---|
| 沼津市 | 6月30日 | 8月31日 | 11月30日 | 2027年2月1日 |
| 三島市 | 6月30日 | 8月31日 | 11月2日 | 2027年2月1日 |
| 富士宮市 | 7月3日 | 9月3日 | 11月4日 | 2027年2月3日 |
| 島田市 | 6月30日 | 8月31日 | 11月2日 | 2027年2月1日 |
| 富士市 | 6月30日 | 8月31日 | 11月2日 | 2027年2月1日 |
| 磐田市 | 6月30日 | 8月31日 | 11月2日 | 2027年2月1日 |
出典:沼津市「納期限」・三島市「令和8年度 市税などの納期限一覧」・富士宮市「市税のお支払い」・島田市「令和8年度 市税納付カレンダー」・富士市「令和8年度 市税等納期一覧」・磐田市「市税の納付方法・納期限」
沼津市は第3期が11月30日、富士宮市は4期とも月の初めの日付(7月3日・9月3日・11月4日・2027年2月3日)です。住む市町が従業員ごとに違う会社は、普通徴収で納める従業員や退職者に、住んでいる市町の納期限を伝えます。
11月から12月は滞納整理強化月間
県のページ(2024年1月31日更新)によると、静岡県、県内全市町及び静岡地方税滞納整理機構は、11月から12月までの間を「滞納整理強化月間」として、広報や、個人住民税等の地方税の滞納者に対する差押え等の処分強化を重点的に実施しています(静岡県「税の納付と徴収対策について」)。県の「個人住民税の特別徴収制度」のページには、県内35市町の住民税担当課と電話番号の一覧があります(静岡県「個人住民税の特別徴収制度」)。納付について従業員から相談を受けたときの案内先に使えます。
退職・休職・転居のときの住民税
異動届と残りの税額
特別徴収している従業員が退職や休職で給与を受けなくなったら、その月の翌月10日までに異動届出書を市町に出します。特別徴収税額が0円の従業員も届出が必要で、電話などの口頭ではなく届出書で出します(静岡県「個人住民税の特別徴収制度」)。
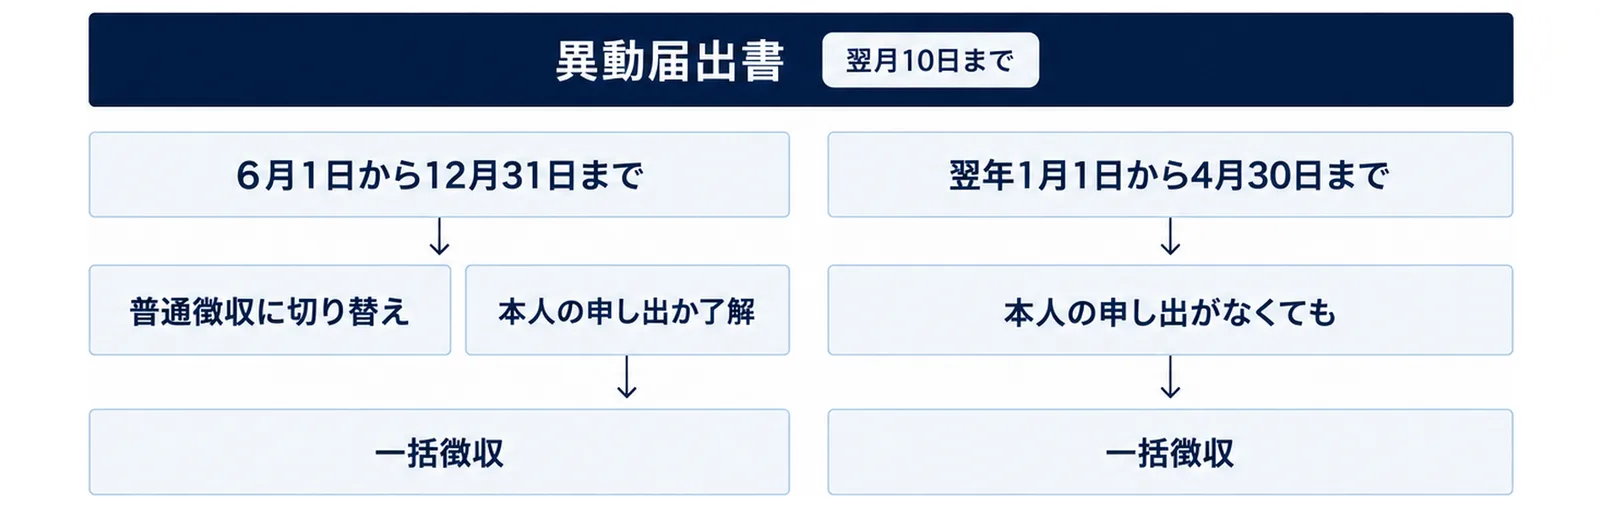
特別徴収できなくなった残りの税額は、普通徴収に切り替わって本人が納めます。ただし、次の場合は特別徴収で納めます(同Q&A)。
| 退職・休職の時期 | 残りの税額の扱い |
|---|---|
| 6月1日から12月31日まで | 普通徴収に切り替え。本人の申し出か了解があれば、退職時の給与や退職手当から翌年5月までの分を一括徴収できる |
| 翌年1月1日から4月30日まで | 本人の申し出がなくても、5月31日までに支払う給与や退職手当から一括徴収する(その給与や退職手当が残りの税額を超える場合) |
| 再就職先で特別徴収を続ける場合 | 新しい勤め先で特別徴収を続ける |
10月から12月に退職する人には、一括徴収にするか普通徴収で自分で納めるかを、退職の前に本人に確かめておきます。
退職手当にかかる住民税
退職手当にかかる住民税は、毎月の給与から引いている分とは別に、支払う会社が税額を計算して退職手当から引き、会社が納めます。納める先は、退職手当を受けるべき日(通常は退職日)の属する年の1月1日に退職者が住んでいた市町です(静岡県「個人住民税の特別徴収制度」)。
浜松市の案内では、退職所得の金額は(退職手当等の金額−退職所得控除額)×1/2で、千円未満を切り捨て、税率は市民税6%・県民税4%、計算後は市民税・県民税それぞれ百円未満を切り捨てます。退職所得控除額は、勤続年数20年以下なら40万円×勤続年数(80万円に満たない場合は80万円)、20年を超えるなら800万円+70万円×(勤続年数−20年)です(浜松市「退職所得に対する市民税・県民税について」)。勤続年数5年以下の法人役員等や短期退職手当等には、1/2の計算が適用されない部分があります。
年の途中で引っ越した従業員
年の途中でほかの市町村へ転出した従業員について、住民税の書類を出す必要はありません。その年度の住民税は1月1日に住所があった市町村の課税が続きます。転出した年の分の給与支払報告書は、転出先の市町村に出します(静岡県「個人住民税の特別徴収制度」)。
県内の住民税の数字(令和7年度)
納税義務者と1人当たりの税額
県の「令和7年度 市町村税の状況」から、住民税の主な数字を書き写しました(各年度7月1日現在)。
| 項目 | 令和7年度 |
|---|---|
| 個人均等割の納税義務者 | 2,029,364人 |
| 所得割の納税義務者 | 1,851,561人 |
| 所得割の納税義務者のうち給与所得者 | 1,467,371人(79.3%) |
| 所得割の1人当たり算出税額(市町村民税) | 139,746円 |
| 所得割の1人当たり算出税額(県民税) | 63,616円 |
| 所得割の1人当たり算出税額(合計) | 203,362円 |
同じ資料の課税標準額の段階別では、10万円を超え100万円以下の人が最も多く、所得割の納税義務者全体の31.6%です(静岡県「令和7年度 市町村税の状況」)。
給与所得者の87.1%が特別徴収
同じ資料では、令和7年度に特別徴収で納める人は1,345,363人で、全納税義務者の66.3%、給与所得者1,545,461人の87.1%です。特別徴収税額は200,604,295千円(2,006億429万5千円)で、給与所得者から徴収される個人市町村民税額の92.1%にあたります。普通徴収で納める人は684,001人です(静岡県「令和7年度 市町村税の状況」)。
県内35市町の令和6年度の決算では、個人市町村民税は237,682,891千円(2,376億8,289万1千円)で、市町村税全体の35.4%です(静岡県「令和6年度市町村税決算(税目別)」)。
生成AIで準備できること、人が決めること
任せてよい準備
- 住んでいる市町の納期限一覧から、自社の住民税の年間カレンダー(毎月10日の納入、納期の特例の12月10日と6月10日、異動届の翌月10日)の下書き
- 6月から月額が変わることを従業員に知らせる案内文の下書き
- 退職する従業員向けに、一括徴収と普通徴収の違いを説明する文の下書き
従業員の氏名・住所・税額・マイナンバーは、生成AIに入力しないで作業します。
人が決めること
- 毎月引く額は、市町から届いた特別徴収税額決定通知書(税額が変わったときは税額変更通知書)の額をそのまま使う
- 6月から12月に退職する人の一括徴収は、本人の申し出か了解を得てから決める
- 納期の特例を使うかどうかと、市町への申請
指示の例
次の内容だけを使って、退職する従業員向けの住民税の案内文を250字以内で書いてください。
・6月1日から12月31日までに退職する場合、残りの住民税は普通徴収に切り替わり、本人が納付書で納める
・本人が申し出るか了解すれば、最後の給与や退職手当から翌年5月までの分をまとめて引くこともできる
・どちらにするかを、会社が決めた期日までに総務へ伝える
条件:
1. ここにない数字、制度の推測、他の市町の決まりは書かない
2. 税額は書かない
3. 詳しくは1月1日に住んでいた市町の住民税担当課へ問い合わせるよう書く
出てきた文が県と市町の案内と合っているかを確かめてから使います。「会社が決めた期日」の部分は、自社の段取りに合わせて具体的な日に書き換えます。
まとめ
静岡県内の住民税は、所得割が合計10%、均等割が年4,400円です。均等割と森林環境税1,000円は、前年の所得が基準以下の人を除いて所得の額によらず同じ額が1人ごとにかかり、あわせて年5,400円です。税率では所得割の内訳が静岡市・浜松市(市民税8%・県民税2%)とほかの33市町(6%・4%)で違い、県民税の均等割1,400円には令和12年度まで続く森林づくり県民税400円が入っています。
静岡市に住む人で給与以外の所得がなく扶養する親族もいない人は、令和8年度なら給与収入106万5,000円以下で住民税がかかりません(静岡市の案内。磐田市は103万円以下)。会社は、毎月10日の納入、常時10人未満なら納期の特例の12月10日、退職者の異動届と一括徴収の確認の3つを、10月から12月の間に押さえておきます。
この記事の数字は、2026年10月19日に確認した県と県内の市(静岡市・浜松市・沼津市・三島市・富士宮市・島田市・富士市・磐田市)の公式ページとPDFの値です。
よくある質問
Q. 静岡県の住民税の税率は何%ですか。
A. 所得割は合計10%です。静岡市・浜松市に住む人は市民税8%・県民税2%、ほかの33市町に住む人は市町民税6%・県民税4%です。均等割は市町民税3,000円と県民税1,400円で、別に国税の森林環境税1,000円がかかります。
Q. 静岡県の住民税の均等割はいくらですか。
A. 市町民税3,000円と県民税1,400円の年4,400円です。県民税1,400円のうち400円は森林づくり県民税です。森林環境税1,000円とあわせると年5,400円になります。
Q. 静岡市で住民税がかからない年収はいくらですか。
A. 給与以外の所得がなく扶養する親族もいない人は、令和8年度なら年間の給与収入が106万5,000円以下で市・県民税と森林環境税がかかりません。所得控除が基礎控除だけなら、106万5,000円を超えて110万円以下では所得割はかからず、均等割と森林環境税の年5,400円です(静岡市の速算表)。
Q. 住民税の納期の特例とは何ですか。
A. 従業員が常時10人未満の事業所が、市町長の承認を受けて、年12回の納期を年2回にする制度です。6月から11月までの分は12月10日まで、12月から翌年5月までの分は6月10日までに納めます。静岡市では、利用を始めたい月の15日までに申請書を出します。
Q. 従業員が12月に退職したら住民税はどうなりますか。
A. 翌月10日までに異動届出書を市町に出します。残りの税額は普通徴収に切り替わりますが、本人の申し出か了解があれば、最後の給与や退職手当から翌年5月までの分を一括徴収できます。1月から4月の退職なら、最後の給与や退職手当が残りの税額を超える場合は、本人の申し出がなくても一括徴収します。
Q. 森林づくり県民税はいつまでかかりますか。
A. 令和12年度分までです。県は税額を変えずに課税期間を5年間延長しました。平成18年度分から令和12年度分までの25年間になります。
あわせて読みたい
運営元 Uravation より自社に近い業務から着手先を選ぶ材料として、業務別の生成AI活用事例50例を無料で公開しています。 生成AI活用事例 業務別50選を受け取る(無料)
参考・出典
- 静岡市「個人市民税」(2026年2月24日更新・令和7年4月1日現在の地方税法等に基づく)
- 静岡市「パート収入と税金(令和8年度市民税・県民税(令和7年分所得)から)」(PDF)
- 静岡市「令和8年度以降の個人市民税・県民税から適用される主な税制改正」(2026年1月26日更新)
- 静岡市「市税(市民税・県民税、固定資産税・都市計画税、軽自動車税)の納期のご案内」(2026年3月27日更新)
- 静岡市「市民税・県民税特別徴収税額の納期の特例申請書」(2024年3月19日更新)
- 浜松市「均等割と所得割」(2026年1月19日更新)
- 浜松市「市民税・県民税及び森林環境税を納める人、課税されない人」(2026年1月19日更新)
- 浜松市「退職所得に対する市民税・県民税について」(2026年3月19日更新)
- 浜松市「納税について」(2026年9月24日更新)
- 浜松市「納税の方法」(2025年1月10日更新)
- 沼津市「納期限」(2026年4月1日更新)
- 三島市「令和8年度 市税などの納期限一覧」(PDF・掲載ページ「市税等納期限一覧表」は2026年2月5日更新)
- 富士宮市「市税のお支払い」(2026年9月24日更新)
- 島田市「令和8年度 市税納付カレンダー」(PDF・掲載ページ「市税の納期と納付」は2026年10月8日更新)
- 富士市「令和8年度 市税等納期一覧」(PDF・令和8年4月1日現在)
- 磐田市「市税の納付方法・納期限」(2026年4月1日更新)
- 磐田市「住民税(個人市県民税)の概要」(2026年2月2日更新)
- 静岡県「個人県民税(均等割、所得割)」(2024年10月17日更新)
- 静岡県「森林(もり)づくり県民税」(2026年7月1日更新)
- 静岡県「森林づくり県民税の延長のお知らせ」(PDF)
- 静岡県「個人住民税の特別徴収制度」(2024年11月25日更新)
- 地方税法(e-Gov法令検索)第321条の5第2項(退職者の一括徴収のただし書)
- 静岡県「令和7年度 市町村税の状況」(PDF・掲載ページは2026年3月16日更新)
- 静岡県「令和6年度市町村税決算(税目別)」(PDF・掲載ページは2025年12月25日更新)
- 静岡県「税の納付と徴収対策について」(2024年1月31日更新)