この記事の要点
静岡県の個人事業税は、70の業種を3つに分けて税率を決めています。第1種事業と第3種事業は5%、第2種事業は4%、第3種事業のうちあんま・マッサージ・はり・きゅう等の事業と装蹄師業は3%です。税額は、所得(青色申告特別控除の分は足し戻す)から事業主控除290万円(1年間事業を行った場合)などを引いた額に税率を掛けて出します(静岡県「個人事業税」(2026年8月14日更新))。
納期は第1期が8月31日、第2期が11月30日で、2026年はどちらも月曜日です(この記事で確認)。税額が1万円以下のときは、全額を第1期に納めます。
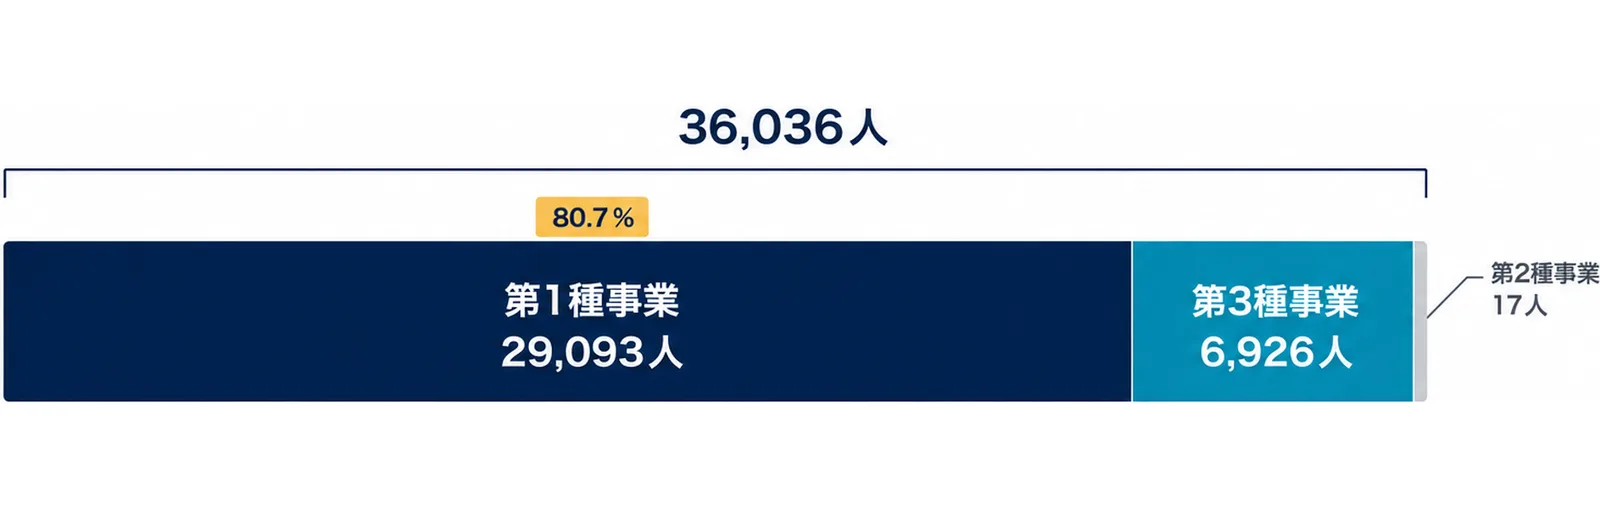
県内には個人事業税を担当する財務事務所が8つあり、市町ごとに担当が決まっています。令和6年度の納税義務者は36,036人で、約8割が第1種事業でした(静岡県「令和6年度 静岡県税務統計書」(PDF)・割合はこの記事で計算)。
早見表:静岡県の個人事業税の業種と税率
この表の見方
業種と税率は、静岡県の「個人事業税の課税業種」から書き写しました(静岡県「個人事業税の課税業種」(PDF))。個人事業税は、県内に事務所や事業所を置き、この70業種の事業を行う個人にかかる県の税です。
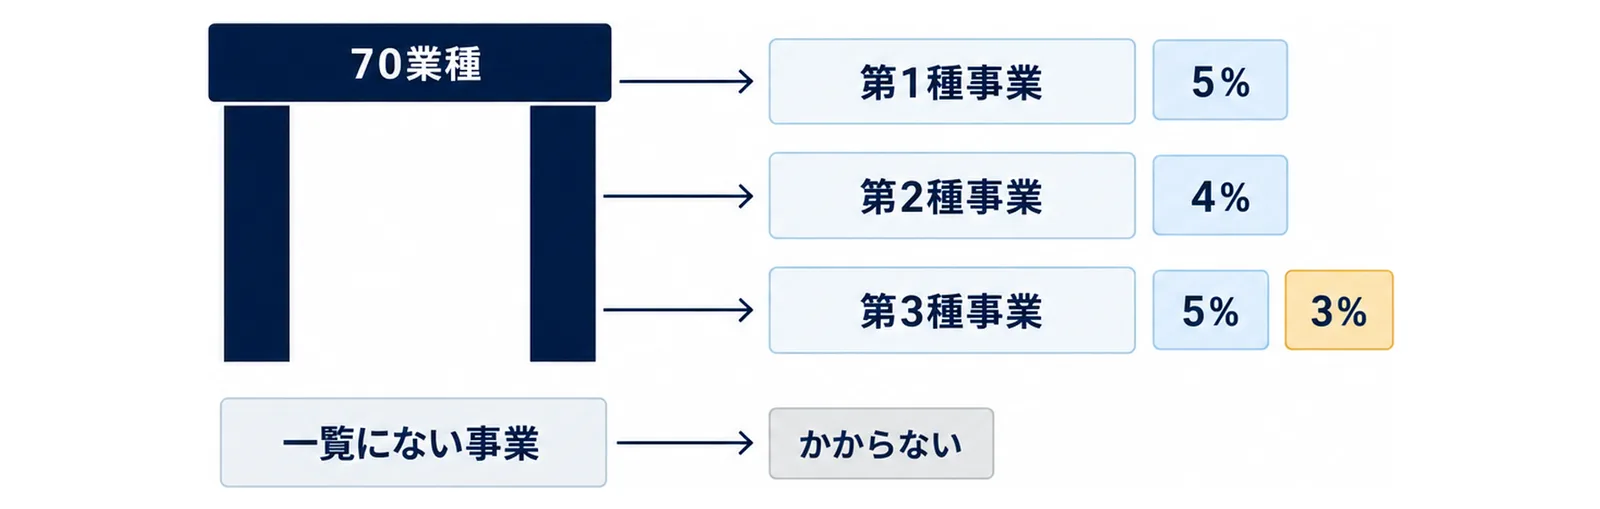
2026年10月14日時点で県のページを確認しています。制度の全体の仕組みは、総務省のページにもまとまっています(総務省「地方税制度|個人事業税」)。
税率の早見表
| 区分 | 業種の数 | 主な業種(県の一覧から抜粋) | 税率 |
|---|---|---|---|
| 第1種事業 | 37業種 | 物品販売業、製造業、飲食店業、旅館業、運送業、請負業、不動産貸付業、駐車場業、広告業、印刷業 | 5% |
| 第2種事業 | 3業種 | 畜産業、水産業、薪炭製造業(主として自家労力を用いて行うものを除く) | 4% |
| 第3種事業 | 30業種 | 医業、歯科医業、税理士業、行政書士業、社会保険労務士業、コンサルタント業、デザイン業、理容業、美容業、クリーニング業 | 5% |
| 第3種事業のうち | 30業種に含む | あんま・マッサージ・はり・きゅう等の事業、装蹄師業 | 3% |
あんま・マッサージ・はり・きゅう等の事業のうち、両眼の視力を失った人と、両眼の視力が0.06以下の視力障害のある人が行うものは除かれます(県の課税業種の注記)。
一覧にない事業にはかからない
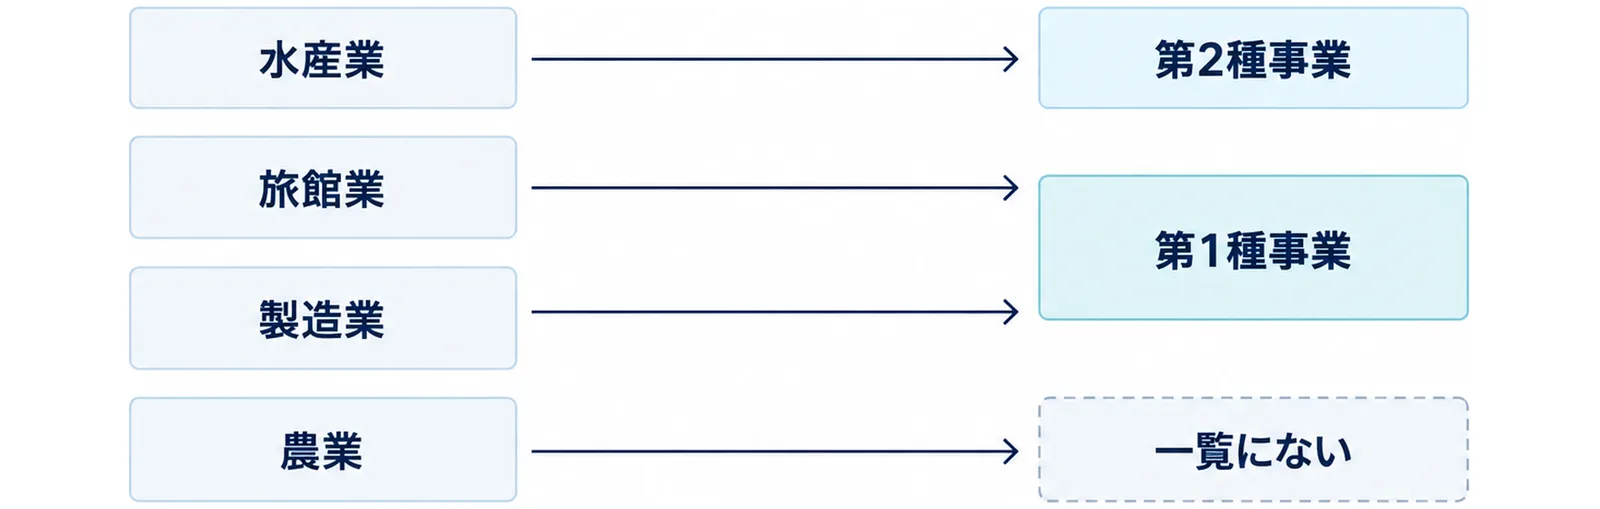
70業種に入っていない事業には、個人事業税はかかりません。たとえば、茶やみかんを育てる農業は一覧にありません。一方で、畜産業は第2種事業に入っています。
不動産貸付業と駐車場業は、県の認定基準にあたる貸付けをしているときに事業として扱われます。県のページの不動産貸付業の認定基準では、建物は一戸建住宅10棟以上、アパート・マンション・貸間などの住宅10室以上、店舗・事務所・倉庫・工場などの一戸建5棟以上、貸ビル内の事務所・店舗など10室以上、または延床面積の合計850平方メートル以上かつ年間家賃収入1,000万円以上です。土地は、住宅用が貸付契約10件以上か貸付総面積2,000平方メートル以上、住宅用以外が貸付契約10件以上です。どの基準にも届かなくても、種類の違う貸付け(アパートと一戸建住宅、店舗と住宅用土地など)の合計が10以上なら不動産貸付業と認定されます。駐車場業は、建築物である駐車場や機械式駐車場(立体式・地下式・ガレージなど)なら台数にかかわらず事業と認定され、青空駐車場は駐車可能台数10台以上か駐車面積300平方メートル以上が基準です。自分の事業がどの業種にあたるか迷うときは、担当の財務事務所に確かめます。
税額の計算表
計算式
県のページでは、次の式で計算します。
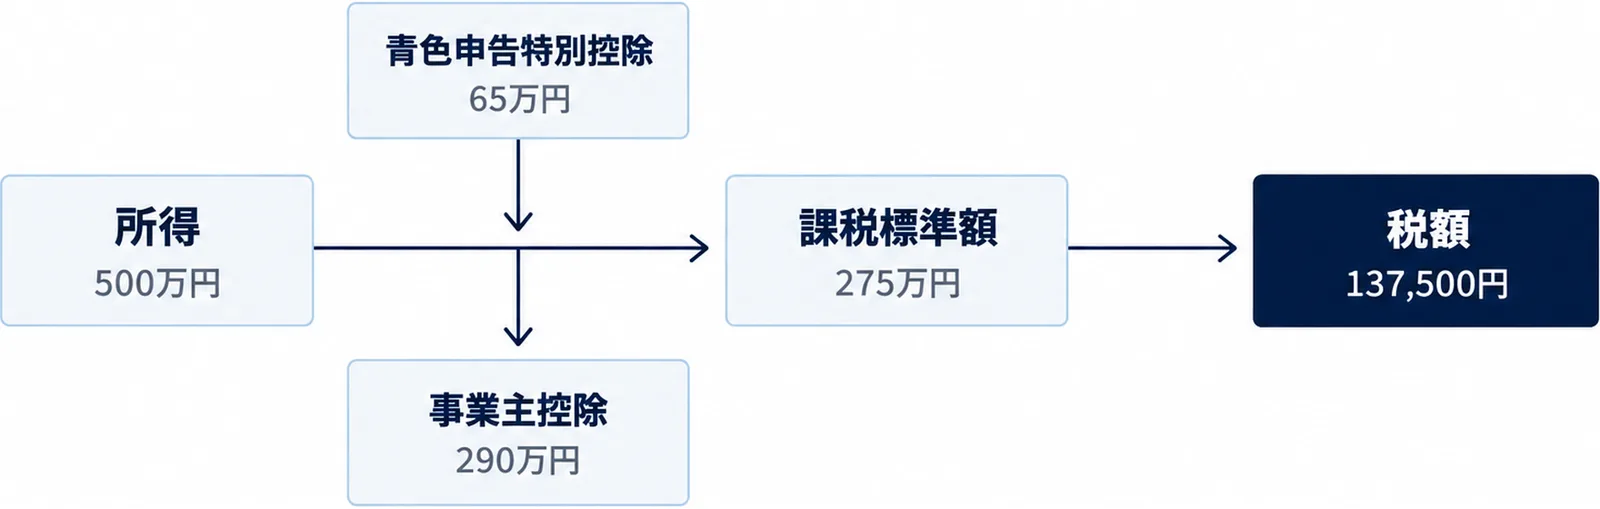
税額 = 課税標準額 × 税率
課税標準額 = (事業所得・不動産所得と青色申告特別控除額の合計) − 各種控除額 − 事業主控除額
個人事業税では青色申告特別控除が使えないため、所得税の申告で差し引いた青色申告特別控除の分を足し戻します。対象になるのは前年1〜12月の所得で、原則として所得税の確定申告の内容がもとになります。
各種控除には、損失の繰越控除(青色申告)、被災事業用資産の損失の繰越控除(白色申告)、事業用資産の譲渡損失の控除と繰越控除(繰越控除は青色申告)があります。どれも、毎年期限内に申告していることが原則の条件です。
計算例
| 例 | 区分 | 所得 | 足し戻す青色申告特別控除 | 事業主控除 | 課税標準額 | 税率 | 税額 |
|---|---|---|---|---|---|---|---|
| 飲食店業(青色申告) | 第1種 | 500万円 | 65万円 | 290万円 | 275万円 | 5% | 137,500円 |
| 水産業(青色申告) | 第2種 | 400万円 | 65万円 | 290万円 | 175万円 | 4% | 70,000円 |
| 美容業(白色申告) | 第3種 | 300万円 | なし | 290万円 | 10万円 | 5% | 5,000円 |
この表はこの記事の計算例です。各種控除はない前提で、実際の税額は県から届く納税通知書で確かめます。美容業の例は税額が1万円以下なので、全額を第1期に納めます。
所得に青色申告特別控除を足した額が290万円以下なら、課税標準額は0円以下になり、税額はかかりません(この記事の計算)。
年の途中で開業したときの事業主控除
開業や廃業で事業を行った期間が1年に満たないときは、事業主控除が月数に応じて小さくなります(県のページの表)。
| 月数 | 事業主控除 | 月数 | 事業主控除 |
|---|---|---|---|
| 1カ月 | 242,000円 | 7カ月 | 1,692,000円 |
| 2カ月 | 484,000円 | 8カ月 | 1,934,000円 |
| 3カ月 | 725,000円 | 9カ月 | 2,175,000円 |
| 4カ月 | 967,000円 | 10カ月 | 2,417,000円 |
| 5カ月 | 1,209,000円 | 11カ月 | 2,659,000円 |
| 6カ月 | 1,450,000円 | 12カ月 | 2,900,000円 |
申告と納期:3月15日と8月31日・11月30日
申告は確定申告書で済む
前年の所得は、毎年3月15日までに財務事務所へ申告します。所得税の確定申告書か住民税の申告書を出していれば、個人事業税の申告書は出さなくてかまいません。その場合は、申告書の「事業税に関する事項」の欄に必要なことを書きます。
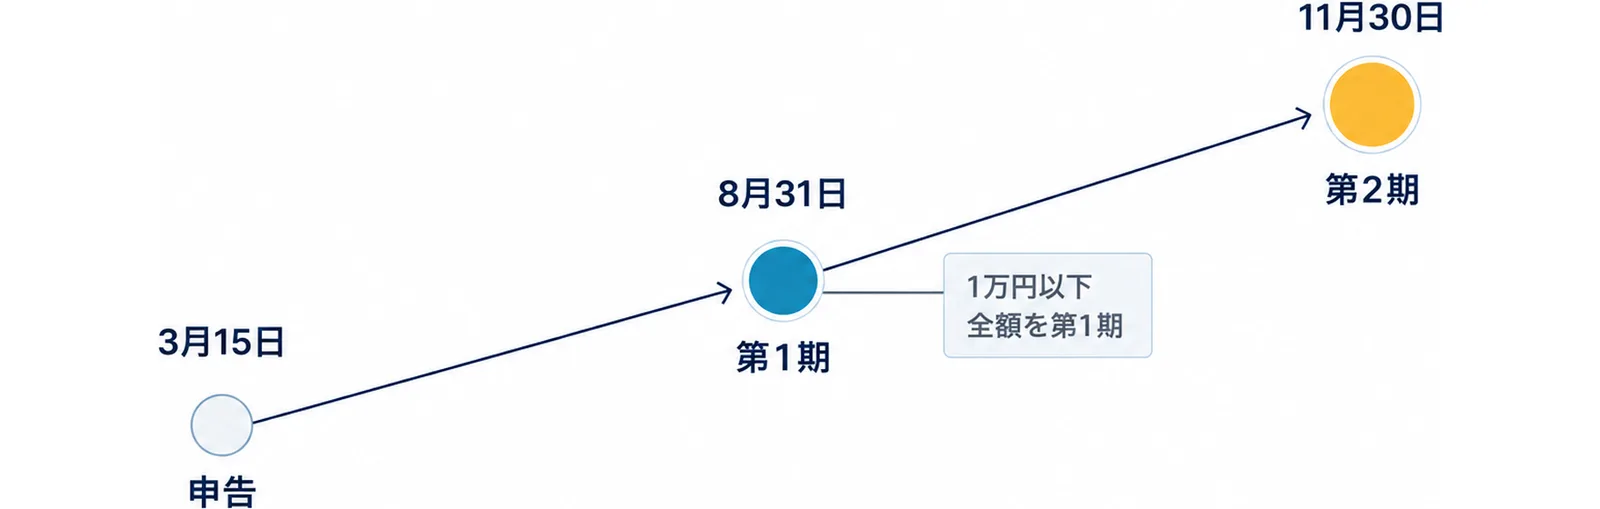
2026年の納期
| 納期 | 期限 | 2026年の曜日(この記事で確認) |
|---|---|---|
| 第1期 | 8月31日 | 月曜日 |
| 第2期 | 11月30日 | 月曜日 |
期限が休日にあたるときは、直後の営業日が期限になります。税額が1万円以下のときは、全額を第1期に納めます。8月に第1期を納めた人は、11月30日の第2期を忘れないように予定に入れておきます。
納め方と領収証書
金融機関、コンビニエンスストア、スマートフォン決済アプリ、クレジットカードで納められます。口座振替も使えます。申込みは金融機関の窓口で、期限は第1期分が6月末、第2期分が9月末です(2026年の第2期分は9月末で締め切られています)。
納めた個人事業税は、所得税の計算で経費になります。領収証書は次の確定申告まで保管し、再発行はされません。スマートフォン決済アプリ・クレジットカード・口座振替などで納めたときは領収証書が出ないので、利用履歴などで確かめます。
廃業や法人成りのとき
年の途中で事業をやめたとき(法人成りを含む)は、やめた日から1カ月以内に、1月1日からやめた日までの所得を申告します。納税者が亡くなったときは4カ月以内です。開業・廃業や事務所の新設などがあったときは、「個人の事業開始・廃止等届出書」を財務事務所に出します。
静岡県の8つの財務事務所と管轄
管轄の早見表
| 財務事務所(担当課) | 管轄の市町 |
|---|---|
| 下田財務事務所(課税課) | 下田市、東伊豆町、河津町、南伊豆町、松崎町、西伊豆町 |
| 熱海財務事務所(課税課) | 熱海市、伊東市 |
| 沼津財務事務所(直税第1課) | 沼津市、三島市、御殿場市、裾野市、伊豆市、伊豆の国市、函南町、清水町、長泉町、小山町 |
| 富士財務事務所(課税課) | 富士宮市、富士市 |
| 静岡財務事務所(直税第1課) | 静岡市 |
| 藤枝財務事務所(課税課) | 島田市、焼津市、藤枝市、牧之原市、吉田町、川根本町 |
| 磐田財務事務所(課税課) | 磐田市、掛川市、袋井市、御前崎市、菊川市、森町 |
| 浜松財務事務所(直税第1課) | 浜松市、湖西市 |
8つの事務所で県内35市町を分けて担当しています(市町の数はこの記事で数えた値)。
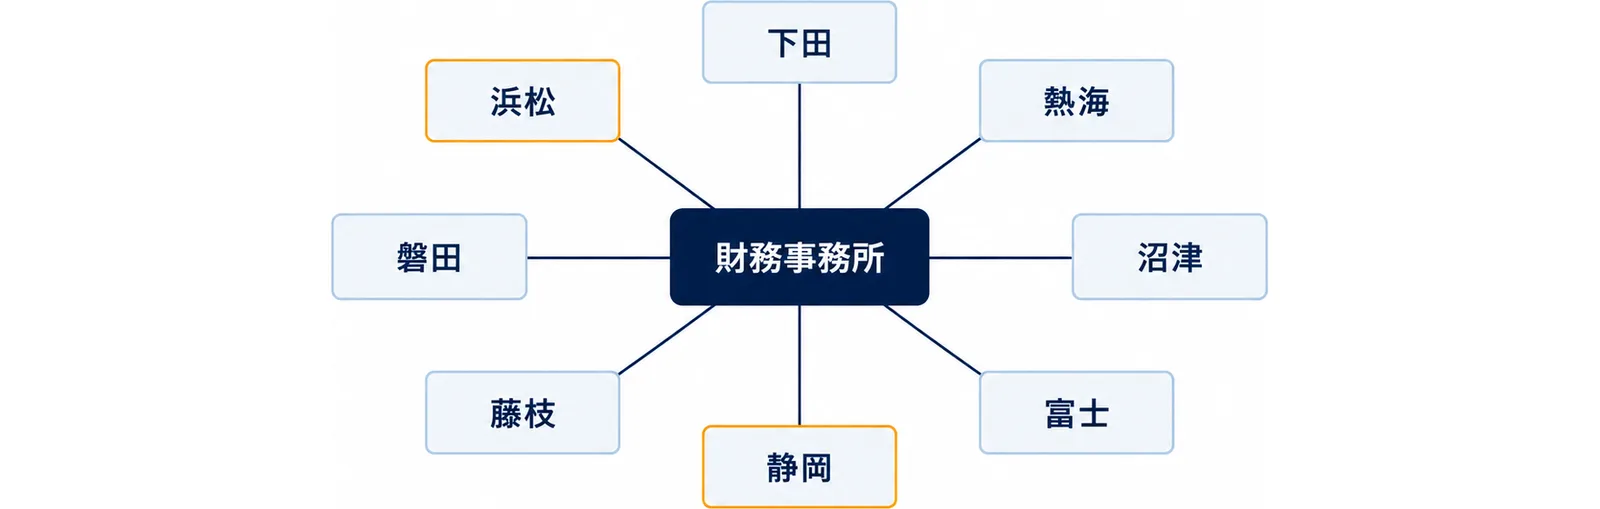
静岡市と浜松市は別の事務所
静岡市は静岡財務事務所、浜松市は湖西市とあわせて浜松財務事務所が担当します。沼津財務事務所は沼津市・三島市・御殿場市など10市町を受け持ち、担当する市町の数が最も多い事務所です(この記事で数えた値)。県の「個人事業税」のページでは、個人事業税の問い合わせ先は財務事務所とされ、財務部税務課はそのページについての問い合わせ先です。
静岡県の個人事業税の納税義務者は36,036人
令和6年度の内訳
| 区分 | 納税義務者数 | 割合(この記事で計算) |
|---|---|---|
| 第1種事業 | 29,093人 | 80.7% |
| 第3種事業 | 6,926人 | 19.2% |
| 第2種事業 | 17人 | 0.05% |
| 合計 | 36,036人 | 100% |
静岡県の税務統計書の「現年課税分の県税納税義務者数」から書き写しました(静岡県「令和6年度 静岡県税務統計書」)。物品販売業や製造業などの第1種事業が約8割、士業や理容・美容などの第3種事業が約2割です。
第2種事業は17人
第2種事業(畜産業・水産業・薪炭製造業)は、主として自家労力を用いて行うものが対象から外れています。地方税法では、ほかに農業に付随して行う畜産業と、小規模な水産動植物の採捕の事業も除かれています。令和6年度の県内の納税義務者は17人でした。
県内の主な業種に当てはめる
焼津や沼津の水産業
水産業は第2種事業で、税率は4%です。ただし、主として自家労力を用いて行うもの(本人と同居の親族の労力による日数が、その年の延べ労働日数の半分を超えるもの)は対象外です。地方税法では、無動力漁船か総トン数10トン未満の動力漁船を使う、または漁船を使わない採捕の事業など、小規模な水産動植物の採捕の事業も除かれます(漁業法の定置漁業はこの除外に入りません)。焼津や沼津などで水産業を営む人は、自分の事業がこれらの除外にあたるかを財務事務所に確かめます。
熱海・伊東の旅館業、浜松の製造業
旅館業・飲食店業・製造業・物品販売業は第1種事業で、税率は5%です。旅館と飲食店を両方営んでいる場合も、どちらも第1種事業に入ります。
茶やみかんを育てる農業
茶やみかんを育てる農業は、70業種の一覧にありません。加工や販売を事業として行っている場合に、それがどの業種にあたるかは、事業の中身を伝えて財務事務所に確かめます。
士業・理容・美容と、あんま・はり・きゅう
税理士業・社会保険労務士業・行政書士業・デザイン業・理容業・美容業は第3種事業で5%です。あんま・マッサージ・はり・きゅう等の事業は、第3種事業の中で3%になります。
生成AIで準備できること、人が決めること
任せてよい準備
- 県の課税業種の一覧と自分の事業の内容を並べ、あたりそうな業種の候補を出す下書き
- 計算例の検算(青色申告特別控除の足し戻し、事業主控除、税率)
- 8月31日と11月30日の納期を、社内の予定表や家族への連絡メモに起こす
- 財務事務所に問い合わせる前の質問メモの下書き
人が決めること
- 業種の判定(迷うときは財務事務所に確かめる)
- 申告書の記載内容と、納付の手続き
- 税理士に相談するかどうか
指示の例
次の条件だけを使って、個人事業税の計算を手順ごとに示してください。
・業種:飲食店業(静岡県の課税業種では第1種事業・税率5%)
・事業所得:500万円(青色申告特別控除65万円を差し引いた後)
・事業主控除:290万円(1年間事業を行った場合)
条件:
1. 計算式を1行ずつ書き、途中の金額も書く
2. ここにない控除や特例は使わない
3. 最後に「実際の税額は納税通知書で確かめる」と書く
出てきた計算が、この記事の計算例(課税標準額275万円・税額137,500円)と合っているかを確かめてから使います。
まとめ
静岡県の個人事業税は、第1種事業と第3種事業が5%、第2種事業が4%、あんま・マッサージ・はり・きゅう等の事業と装蹄師業が3%です。所得に青色申告特別控除を足し戻し、事業主控除290万円などを引いた額に税率を掛けます。
納期は第1期が8月31日、第2期が11月30日です。確定申告書を出していれば個人事業税の申告書は要りません。担当は8つの財務事務所で、静岡市は静岡財務事務所、浜松市は浜松財務事務所です。
よくある質問
Q. 静岡県の個人事業税の税率はいくつですか。
A. 第1種事業(物品販売業・製造業・飲食店業など37業種)と第3種事業(医業・税理士業・美容業など30業種)が5%、第2種事業(畜産業・水産業・薪炭製造業)が4%です。第3種事業のうち、あんま・マッサージ・はり・きゅう等の事業と装蹄師業は3%です。
Q. 個人事業税はいつ納めますか。
A. 第1期が8月31日、第2期が11月30日です。期限が休日のときは直後の営業日になります。税額が1万円以下のときは、全額を第1期に納めます。
Q. 所得がいくらから個人事業税がかかりますか。
A. 1年間事業を行った場合、所得に青色申告特別控除を足した額から、各種控除と事業主控除290万円を引いた額に税率を掛けます。足し戻した後の所得が290万円以下なら、税額はかかりません(各種控除がない場合のこの記事の計算)。
Q. 確定申告をしていれば、個人事業税の申告は要りませんか。
A. 所得税の確定申告書か住民税の申告書を出していれば、個人事業税の申告書を出す必要はありません。申告書の「事業税に関する事項」の欄に必要なことを書きます。
Q. 問い合わせはどこにすればよいですか。
A. 市町ごとに担当の財務事務所が決まっています。静岡市は静岡財務事務所、浜松市と湖西市は浜松財務事務所です。財務部税務課は、県の「個人事業税」のページについての問い合わせ先です。
Q. 茶やみかんの農家にも個人事業税はかかりますか。
A. 茶やみかんを育てる農業は、県の課税業種70業種の一覧にありません。加工や販売を事業として行っている場合の扱いは、事業の中身を伝えて財務事務所に確かめます。
あわせて読みたい
- インボイス経過措置は10月から7割控除|静岡の取引先対応
- 令和8年の年末調整は12月に精算|静岡の準備早見表
- 静岡県の中小企業向け補助金早見表|公募時期と上限額の読み方
- 経営革新計画の申請書を生成AIで下書き|静岡県の承認制度
運営元 Uravation より自社に近い業務から着手先を選ぶ材料として、業務別の生成AI活用事例50例を無料で公開しています。 生成AI活用事例 業務別50選を受け取る(無料)